EUDR für Kautschuk: was Reifenhersteller, Importeure, Mischbetriebe und der Gummiwarenhandel bis zum 30. Dezember 2026 tun müssen
Kurz und kompakt
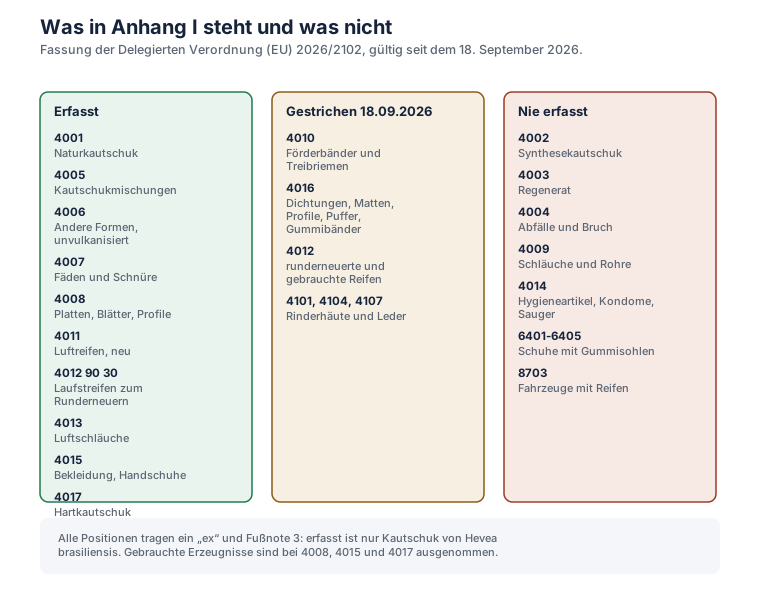
Kautschuk ist der Rohstoff, bei dem die Neufassung von Anhang I am meisten bewegt hat. Seit dem 18. September 2026 sind Förderbänder und Treibriemen der Position 4010 und die Sammelposition 4016 für sonstige Waren aus Weichkautschuk gestrichen. Damit sind Dichtungen, Matten, Stopfen und Profile aus dem Anwendungsbereich heraus. Gleichzeitig ist klar, dass Altreifen und runderneuerte Reifen nicht erfasst sind; geblieben ist aus der Position 4012 nur der neue Laufstreifen zum Runderneuern unter 4012 90 30.
Erfasst bleibt der Kern der Kette: Naturkautschuk (4001), Kautschukmischungen und andere Formen aus nicht vulkanisiertem Kautschuk (4005 und 4006), Fäden und Schnüre (4007), Platten, Blätter und Profile (4008), neue Luftreifen (4011), Laufstreifen (4012 90 30), Luftschläuche (4013), Bekleidung und Bekleidungszubehör, also auch Handschuhe (4015), sowie Hartkautschuk (4017). Maßgeblich ist immer Fußnote 3 zu Anhang I: Nur Kautschuk des Kautschukbaums Hevea brasiliensis zählt. Synthesekautschuk, Regenerat und Abfälle sind nicht erfasst, Schläuche der Position 4009 waren es nie.
Die Sorgfaltspflicht liegt beim Einführer. Für Thailand, den größten Lieferanten der EU, gilt geringes Risiko und damit die vereinfachte Sorgfaltspflicht. Indonesien, Malaysia und Côte d'Ivoire haben Standardrisiko, Myanmar hohes Risiko. Vietnam, Indien und Sri Lanka sind gering eingestuft.
Bei gemischten Erzeugnissen entscheidet der Rohstoff. Ein Reifen besteht meist aus Natur- und Synthesekautschuk. Die Kommission hat in FAQ 2.2 festgehalten: Die Sorgfaltspflicht gilt nur für den Anteil Naturkautschuk. Eine Bagatellgrenze gibt es nicht, auch zwei Prozent lösen die Pflicht aus.
Was jetzt zu tun ist: Artikelstamm gegen den neuen Anhang I prüfen und die gestrichenen Positionen herausnehmen, Ursprünge nach Länderrisiko sortieren, von Lieferanten Parzellendaten für den Naturkautschukanteil anfordern, Bestände im Zolllager erfassen und den Zugang zum Informationssystem beantragen.
Welche Erzeugnisse erfasst sind
Seit dem 18. September 2026 gilt Anhang I in der Fassung der Delegierten Verordnung (EU) 2026/2102. Für Kautschuk ist die Liste kürzer geworden, und die Änderungen betreffen genau die Bereiche, in denen deutsche Hersteller stark sind.
Erfasst sind diese Positionen:
| Position | Erzeugnis | Hinweis |
|---|---|---|
| ex 4001 | Naturkautschuk, Balata, Guttapercha und ähnliche Stoffe, in Primärformen | nur Hevea brasiliensis |
| ex 4005 | Kautschukmischungen, nicht vulkanisiert, in Primärformen oder als Platten | Masterbatch, Compound |
| ex 4006 | Andere Formen und Waren aus nicht vulkanisiertem Kautschuk | Profile, Stäbe, Lösungen |
| ex 4007 | Fäden und Schnüre aus vulkanisiertem Kautschuk | Gummifäden für Textilien |
| ex 4008 | Platten, Blätter, Streifen, Stäbe und Profile aus vulkanisiertem Weichkautschuk | ausgenommen gebrauchte Erzeugnisse |
| ex 4011 | Luftreifen aus Kautschuk, neu | Pkw, Lkw, Landwirtschaft, Fahrrad |
| ex 4012 90 30 | Laufstreifen (Überreifen) zum Runderneuern | ersetzt den früheren Eintrag zu 4012 |
| ex 4013 | Luftschläuche aus Kautschuk | |
| ex 4015 | Bekleidung und Bekleidungszubehör aus Weichkautschuk | Schutz- und Medizinhandschuhe; ausgenommen gebrauchte Erzeugnisse |
| ex 4017 | Hartkautschuk und Waren daraus | Ebonit; ausgenommen gebrauchte Erzeugnisse |
Gestrichen zum 18. September 2026:
Die Position 4010 für Förderbänder und Treibriemen ist entfallen. Wer Fördergurte herstellt, importiert oder handelt, hat für dieses Erzeugnis keine Pflichten mehr nach der EUDR. Entfallen ist auch die Sammelposition 4016 für andere Waren aus Weichkautschuk. Darunter fielen Dichtungen und Dichtungsringe, Fußmatten, Puffer, Stopfen, Schwämme, Radiergummis, Gummibänder und ein großer Teil der technischen Gummiwaren. Für viele mittelständische Hersteller technischer Gummiartikel war das die praktisch wichtigste Änderung des Jahres.
Aus der Position 4012 ist nur der Laufstreifen unter 4012 90 30 geblieben. Runderneuerte Reifen und gebrauchte Reifen sind nicht erfasst. Die Kommission hatte das in FAQ 2.8.1 für den Entwurf des delegierten Rechtsakts angekündigt; seit dem 18. September 2026 steht es so im Anhang.
Nie erfasst waren:
Synthesekautschuk und Faktis der Position 4002, Regenerat der Position 4003, Abfälle und Bruch der Position 4004, Schläuche und Rohre der Position 4009, Hygiene- und medizinische Artikel der Position 4014 wie Kondome und Sauger, Schuhe mit Gummisohlen der Positionen 6401 bis 6405 und alle Fahrzeuge, Maschinen und Geräte mit Gummiteilen. Die Kommission nennt in ihrer FAQ ausdrücklich das Auto mit Reifen aus Naturkautschuk als Beispiel für ein Erzeugnis außerhalb des Anwendungsbereichs: Die Zolltarifnummer des Fahrzeugs steht nicht in Anhang I, also greift die Verordnung nicht, obwohl erfasste Bestandteile verbaut sind.
Fußnote 3. Alle Kautschukpositionen tragen ein "ex" und den Vorbehalt der Fußnote 3: Erfasst ist nur Kautschuk des Kautschukbaums Hevea brasiliensis. Balata, Guttapercha, Guayule, Chicle und ähnliche natürliche Gummis stehen zwar in denselben Zolltarifnummern, fallen aber nicht unter die Verordnung. Das ist mehr als eine Feinheit: Wer Guayule-Kautschuk verarbeitet oder Chicle für Kaugummi einführt, ist nicht betroffen, muss die Abgrenzung aber belegen können.
Wie der neue Anhang I insgesamt aufgebaut ist und wie Sie eigene Artikel dagegen prüfen, steht in E4 Anhang I und Zolltarifnummern. Für ein einzelnes Erzeugnis mit Rolle und Frist gibt es den T1 EUDR-Check.
Die Mischungsregel: nur der Naturkautschuk zählt
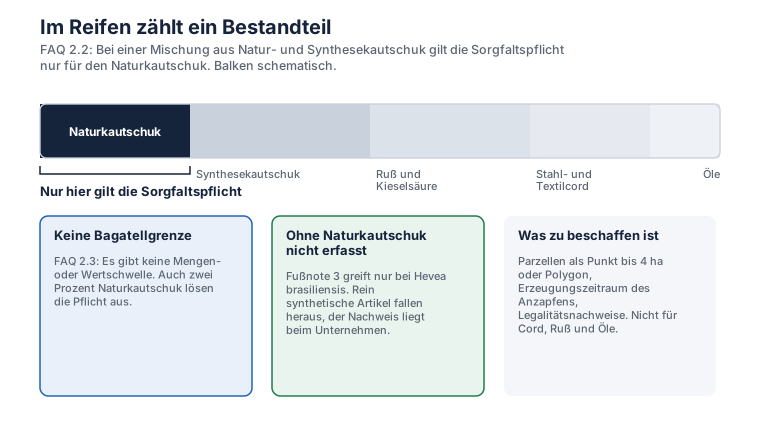
Ein Pkw-Reifen enthält Naturkautschuk, mehrere Synthesekautschuke, Ruß, Kieselsäure, Stahlcord, Textilcord, Öle und Chemikalien. Erfasst ist davon ein einziger Bestandteil.
Die Kommission hat das in FAQ 2.2 ausdrücklich am Reifen erläutert: Besteht ein erfasstes Erzeugnis wie ein neuer Luftreifen aus einer Mischung von Synthese- und Naturkautschuk, muss der Marktteilnehmer die Sorgfaltspflicht nur für den Anteil Naturkautschuk erfüllen. Für Stahlcord, Ruß und Synthesekautschuk sind weder Geodaten noch Erzeugungszeitraum zu beschaffen.
Zwei Folgerungen sind wichtig.
Es gibt keine Bagatellgrenze. Nach FAQ 2.3 gibt es keine Mengen- oder Wertschwelle, unterhalb deren die Verordnung nicht gälte, auch nicht innerhalb verarbeiteter Erzeugnisse. Ein Reifen mit zwei Prozent Naturkautschuk fällt genauso unter die Pflicht wie einer mit dreißig Prozent. Wer Erzeugnisse nach Wertanteil aussortieren will, sortiert falsch.
Ohne Naturkautschuk keine Pflicht. Enthält ein Erzeugnis der erfassten Positionen ausschließlich Synthesekautschuk, greift Fußnote 3 nicht, und die Verordnung gilt nicht. Das betrifft viele technische Artikel und einen Teil der Reifen für Spezialanwendungen. Verlassen Sie sich dabei nicht auf die Rezepturangabe im Vertrieb: Holen Sie eine Lieferantenerklärung ein, die den Naturkautschukanteil je Artikel ausweist, und legen Sie sie zur Scope-Prüfung. Für eine Kontrolle ist die Aussage "kein Naturkautschuk enthalten" nur so viel wert wie der Beleg dahinter.
Der Anteil muss nicht bekannt sein, die Herkunft schon. Die Verordnung verlangt keine Angabe des Prozentanteils in der Sorgfaltserklärung. Sie verlangt Geolokalisierung und Erzeugungszeitraum für den Rohstoff, der in dem Erzeugnis steckt. Praktisch heißt das: Sie brauchen von Ihrem Lieferanten die Parzellen, aus denen der von ihm eingesetzte Naturkautschuk stammt, und die Zusicherung, dass keine andere Ware beigemischt wurde.
Die Rollen in der Kautschukkette
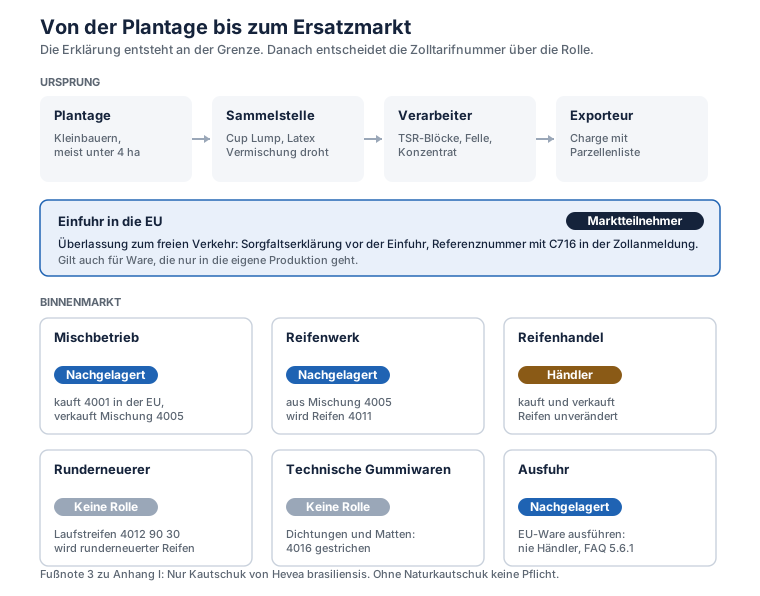
Wer welche Rolle hat, entscheidet sich an zwei Fragen: Wer bringt das Erzeugnis erstmals in den EU-Markt, und ändern sich bei der Verarbeitung die Stellen der Zolltarifnummer, die Anhang I aufführt.
Der Einführer ist Marktteilnehmer. In der Kautschukkette ist das fast immer ein Reifenimporteur, ein Rohstoffhändler oder ein Hersteller, der TSR-Blöcke, RSS-Felle oder Latexkonzentrat direkt aus Thailand, Indonesien oder Côte d'Ivoire bezieht. Er gibt die Sorgfaltserklärung ab, bevor die Ware zum freien Verkehr überlassen wird, und trägt die Referenznummer mit dem Dokumentencode C716 in die Zollanmeldung ein. Das gilt auch, wenn er die Ware für die eigene Produktion einführt und nie weiterverkauft.
Verarbeiten in der EU: Anhang I führt jede Stufe einzeln. Anders als bei Kaffee, wo Rösten die Position 0901 nicht verlässt, wechselt in der Kautschukkette die Position mit jedem größeren Schritt. Aus Naturkautschuk (4001) wird eine Mischung (4005), aus der Mischung ein Reifen (4011), ein Luftschlauch (4013) oder eine Platte (4008). Jeder dieser Schritte ändert die in Anhang I gelisteten Stellen. Wer ihn mit bereits erklärter Ware aus der EU vollzieht, ist nachgelagerter Marktteilnehmer nach FAQ 3.1.1.
Wer nichts verändert, ist Händler. Der Reifengroßhandel, der Werkstattbedarf, der Baumarkt und der Onlinehändler kaufen fertige Reifen (4011) und verkaufen sie unverändert. Sie sind Händler, egal wie groß sie sind.
Wer aus erfasster Ware etwas Nichterfasstes macht, hat keine Rolle. Das ist beim Kautschuk häufiger als bei anderen Rohstoffen, seit 4010 und 4016 gestrichen sind. Ein Hersteller, der in der EU Kautschukmischung (4005) kauft und daraus Dichtungen macht, stellt ein Erzeugnis außerhalb von Anhang I her und hat dafür keine Pflichten. Dasselbe gilt für den Runderneuerer, der Laufstreifen (4012 90 30) kauft und daraus runderneuerte Reifen macht, und für den Automobilhersteller, der Reifen montiert und Fahrzeuge verkauft.
Bei der Ausfuhr ist niemand Händler. Wer in der EU gekaufte Reifen nach Großbritannien, in die Schweiz oder in die Türkei liefert, ist nach FAQ 5.6.1 nachgelagerter Marktteilnehmer, auch wenn er im Inland Händler wäre. Eine Referenznummer ist in der Ausfuhranmeldung nicht anzugeben; die Kommission hat dafür einen eigenen TARIC-Bescheinigungscode angekündigt, der am 18. September 2026 noch nicht veröffentlicht war. Wer selbst eingeführte Ware unverändert wieder ausführt, bleibt Marktteilnehmer und stellt dem Zoll seine Referenznummer bereit. Details stehen in E6 Ausfuhr und Wiedereinfuhr.
Doppelrollen sind der Normalfall. Ein Reifenhersteller mit Werk in Deutschland führt Naturkautschuk selbst ein, kauft daneben Mischungen von europäischen Compoundeuren und verkauft Reifen an den Ersatzmarkt und an Fahrzeughersteller. Für die Einfuhr ist er Marktteilnehmer, für die Reifen aus zugekaufter EU-Mischung nachgelagert. Die Referenznummer seiner eigenen Einfuhrerklärung muss er nicht an seine Kunden weitergeben, wohl aber für Kontrollen bereithalten (FAQ 3.8).
Sechs Fälle aus der Praxis
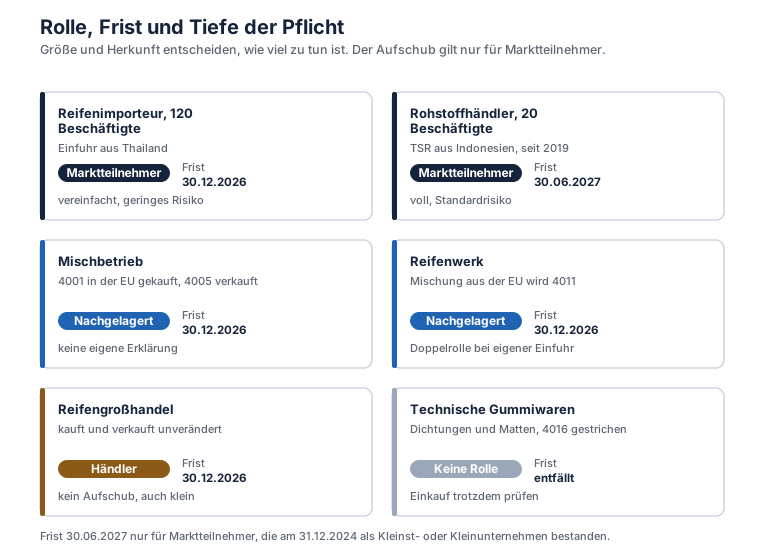
Der Reifenimporteur. Ein Großhändler mit 120 Beschäftigten importiert Pkw-Reifen aus Thailand. Rolle: Marktteilnehmer. Frist: 30. Dezember 2026. Thailand ist gering eingestuft, es gilt die vereinfachte Sorgfaltspflicht nach Artikel 13, also ohne Risikobewertung und Risikominderung, solange nichts auf Umgehung oder Vermischung hindeutet. Zu beschaffen sind trotzdem Geodaten der Parzellen für den Naturkautschukanteil, Erzeugungszeitraum und Legalitätsnachweise.
Der kleine Rohstoffhändler. Ein Familienunternehmen mit 20 Beschäftigten führt TSR-20-Blöcke aus Indonesien ein und beliefert damit deutsche Mischbetriebe. Es bestand am 31. Dezember 2024 als kleines Unternehmen. Rolle: Marktteilnehmer. Frist: 30. Juni 2027. Indonesien hat Standardrisiko, also volle Sorgfaltspflicht mit Risikobewertung und Risikominderung.
Der Mischbetrieb. Ein Compoundeur kauft Naturkautschuk (4001) von einem deutschen Importeur, mischt ihn mit Synthesekautschuk und Füllstoffen und verkauft Fertigmischungen (4005). Rolle: nachgelagerter Marktteilnehmer, weil sich die gelistete Position ändert. Frist: 30. Dezember 2026. Pflichten: keine eigene Erklärung, aber Lieferanten, gewerbliche Kunden und Referenznummern fünf Jahre aufbewahren, als Nicht-KMU zusätzlich Registrierung im Informationssystem.
Das Reifenwerk. Ein Hersteller kauft Mischungen in der EU und baut daraus Reifen (4011). Rolle: nachgelagerter Marktteilnehmer. Frist: 30. Dezember 2026. Führt er Naturkautschuk zusätzlich selbst ein, kommt für diesen Strang die Rolle des Marktteilnehmers dazu.
Der Runderneuerer. Ein Betrieb kauft neue Laufstreifen (4012 90 30) in der EU und erneuert damit Lkw-Karkassen. Das Ergebnis ist ein runderneuerter Reifen, der nicht in Anhang I steht. Für dieses Erzeugnis hat er keine Rolle. Für den Einkauf der Laufstreifen gilt: Kauft er in der EU, ist er Abnehmer und sammelt nichts weiter; führt er die Laufstreifen selbst ein, ist er dafür Marktteilnehmer.
Der Hersteller technischer Gummiwaren. Ein Mittelständler produziert Dichtungen, Formteile und Fußmatten. Seit dem 18. September 2026 stehen diese Erzeugnisse nicht mehr in Anhang I. Er hat dafür keine Pflichten mehr. Kauft er Platten (4008) oder Mischungen (4005) zu, bleibt der Einkauf erfasst: Führt er selbst ein, ist er Marktteilnehmer; kauft er in der EU und verarbeitet zu nicht erfassten Waren, hat er keine Rolle.
Die Fristen
30. Dezember 2026 gilt für große und mittlere Unternehmen, die Kautschuk oder Reifen einführen, und für alle nachgelagerten Marktteilnehmer und Händler, unabhängig von ihrer Größe.
30. Juni 2027 gilt für Marktteilnehmer, die bis zum 31. Dezember 2024 als natürliche Person, Kleinstunternehmen oder kleines Unternehmen niedergelassen waren. Die Ausnahme für Holz aus dem Anhang der alten Holzhandelsverordnung spielt bei Kautschuk keine Rolle, der Aufschub gilt hier also uneingeschränkt.
Die Falle ist dieselbe wie in anderen Branchen. Der Aufschub steht in Artikel 38 Absatz 3 nur Marktteilnehmern zu. Ein Reifenhändler mit zwölf Beschäftigten, der beim deutschen Importeur kauft, ist Händler und damit am 30. Dezember 2026 in der Pflicht. Seine Pflichten sind schmal: Namen und Anschriften der Lieferanten und gewerblichen Kunden, dazu die Referenznummern, fünf Jahre aufbewahren und der Behörde auf Verlangen vorlegen.
Bestandsware. Kautschuk und Reifen, die vor dem für den Einführer geltenden Termin zum freien Verkehr überlassen wurden, fallen nicht unter die Verordnung, auch wenn sie erst 2027 verkauft werden. Nachweis ist die Zollanmeldung. Ware, die vor dem 29. Juni 2023 erzeugt wurde, fällt nie darunter; bei der Einfuhr wird sie mit dem Code Y132 angemeldet. Für Reifen mit langer Lagerdauer lohnt sich eine saubere Bestandsaufnahme mit Datum, weil sich Reifen über Jahre im Lager halten und die DOT-Nummer nur das Produktionsdatum des Reifens zeigt, nicht den Zeitpunkt des Inverkehrbringens.
Zolllager. Reifen aus Asien liegen häufig unverzollt in Konsignations- oder Zolllagern. Solange die Ware dort liegt, ist sie nicht in Verkehr gebracht. Wird sie nach dem 30. Dezember 2026 überlassen, braucht sie eine Erklärung. Wer unverzollt ab Lager kauft und selbst zur Überlassung anmeldet, ist damit Einführer und Marktteilnehmer, auch wenn er sich als Händler versteht.
Herkunft und Länderrisiko
Das Länderrisiko entscheidet über die Tiefe der Sorgfaltspflicht und über die Kontrollquote. Maßgeblich ist die Durchführungsverordnung (EU) 2025/1093. Sie benennt nur die Länder mit geringem und mit hohem Risiko; alles, was nicht aufgeführt ist, hat Standardrisiko.
Für die Kautschukbeschaffung heißt das:
| Land | Einstufung | Bedeutung für die Beschaffung |
|---|---|---|
| Thailand | gering | größter Lieferant der EU, vereinfachte Sorgfaltspflicht |
| Vietnam | gering | vereinfachte Sorgfaltspflicht |
| Indien | gering | vereinfachte Sorgfaltspflicht |
| Sri Lanka | gering | vereinfachte Sorgfaltspflicht |
| Indonesien | Standard | volle Sorgfaltspflicht, Risikobewertung und Minderung |
| Malaysia | Standard | volle Sorgfaltspflicht |
| Côte d'Ivoire | Standard | volle Sorgfaltspflicht, größter Erzeuger Afrikas |
| Kambodscha | Standard | volle Sorgfaltspflicht |
| Liberia | Standard | volle Sorgfaltspflicht |
| Guatemala | Standard | volle Sorgfaltspflicht |
| Myanmar | hoch | keine Vereinfachung, hohe Kontrollquote, zusätzlich Sanktionslage prüfen |
Die Kontrollquoten folgen der Einstufung: ein Prozent der Marktteilnehmer bei geringem Risiko, drei Prozent bei Standardrisiko, neun Prozent bei hohem Risiko, dazu neun Prozent der Menge.
Die vereinfachte Sorgfaltspflicht nach Artikel 13 entbindet von Risikobewertung und Risikominderung, nicht von der Erklärung und nicht von den Geodaten. Und sie entfällt, sobald es Hinweise auf Umgehung oder auf Vermischung mit Ware aus anderen Ländern gibt. Genau das ist im Kautschukhandel das Thema: Ware aus mehreren Ursprüngen läuft über dieselben Verarbeiter und Händler in Singapur oder Bangkok. Wer aus Thailand kauft, aber nicht ausschließen kann, dass Rohware aus einem Nachbarland eingemischt wurde, kann sich auf die Vereinfachung nicht stützen.
Die Liste ist dynamisch. Die erste Überprüfung war für 2026 angekündigt. Legen Sie sich eine Wiedervorlage, damit eine Neueinstufung Ihres Hauptursprungs nicht erst beim nächsten Zollvorgang auffällt.
Geodaten aus Kleinbauernketten
Naturkautschuk kommt zum weit überwiegenden Teil von Kleinbauern, in Thailand und Indonesien häufig von Betrieben mit wenigen Hektar. Zwischen Baum und Werkstor liegen Sammler, lokale Händler und Verarbeiter, die aus Cup Lump oder Latex TSR-Blöcke oder Felle machen. Für die EUDR muss diese Kette rückwärts bis zur Parzelle nachvollziehbar sein.
Punkt oder Polygon. Für Flächen bis vier Hektar genügt ein Punkt mit sechs Nachkommastellen, darüber ist ein Polygon zu liefern. Die meisten Kautschukparzellen liegen unter dieser Schwelle, was die Datenbeschaffung erleichtert, aber die Zahl der Datensätze erhöht.
Dateigröße. Eine Sorgfaltserklärung darf 25 Megabyte nicht überschreiten. Bei vielen tausend Parzellen je Charge ist das eine reale Grenze. Wer mit Polygonen arbeitet, sollte früh prüfen, ob die Datensätze zusammengefasst oder Erklärungen aufgeteilt werden müssen.
Keine Personendaten. In die Geolokalisierung gehören Koordinaten, keine Namen und keine Ausweisnummern der Bauern. Das entlastet bei den Datenschutzfragen, die in Kleinbauernprogrammen regelmäßig auftauchen.
Die Verantwortung bleibt beim Einführer. Ob die Daten von einer Kooperative, einem Exporteur oder einem Dienstleister kommen, ändert nichts daran, dass der Marktteilnehmer für ihre Richtigkeit einsteht. Verträge sollten deshalb nicht nur die Lieferung der Daten regeln, sondern auch Prüfrechte und die Folgen falscher Angaben.
Keine Massenbilanz. Ware bekannter Herkunft darf auf keiner Stufe mit Ware unbekannter Herkunft vermischt werden. Ist ein Teil einer Charge nicht konform und nicht mehr abtrennbar, ist die ganze Charge nicht verkehrsfähig. In einer Kette, die genau auf Vermischung an der Sammelstelle ausgelegt ist, heißt das: Segregation muss vertraglich vereinbart, technisch abgebildet und stichprobenartig geprüft werden.
Zeitpunkt. Neben dem Ort ist der Erzeugungszeitraum anzugeben. Bei Kautschuk ist das der Zeitraum des Anzapfens, nicht das Datum der Verschiffung.
Plantage, Wald und der Stichtag
Für Kautschuk ist eine Definition entscheidend, die in anderen Ketten selten auftaucht. Nach FAQ 4.14 gilt der Anbau von Kautschuk als landwirtschaftliche Plantage im Sinne der Verordnung. Landwirtschaftliche Plantagen sind aus der Definition von "Wald" ausgenommen. Daraus folgt beides:
Wurde nach dem 31. Dezember 2020 Wald in eine Kautschukplantage umgewandelt, ist das Entwaldung im Sinne der Verordnung. Kautschuk von dieser Fläche darf nicht in den EU-Markt. Der Stichtag ist hart, eine Nachbesserung durch Aufforstung an anderer Stelle hilft nicht.
Bestehende Plantagen sind dagegen keine Waldflächen. Wer auf einer Fläche, die schon vor 2021 Plantage war, neu pflanzt oder rodet und wieder anpflanzt, löst keine Entwaldung im Sinne der Verordnung aus. Der Nachweis läuft damit über den Flächenstatus zum Stichtag, nicht über die aktuelle Bewirtschaftung.
Kautschukholz. Ausgediente Kautschukbäume liefern ein geschätztes Möbelholz. Sobald daraus Schnittholz, Platten oder Möbel werden, gelten die Holzregeln mit den Positionen des Kapitels 44 und den Möbelpositionen, einschließlich der Anforderungen zur Waldschädigung. Für Kautschukholz von einer landwirtschaftlichen Plantage bezieht sich der Nachweis darauf, dass die Fläche nach dem Stichtag nicht aus Wald entstanden ist. Die Holzseite ist in E13 Holzindustrie beschrieben; die Positionen unterscheiden sich, die Erklärung ist eine eigene.
Legalität. Neben der Entwaldungsfreiheit steht die Legalität nach dem Recht des Erzeugerlandes: Landnutzungsrechte, Umweltrecht, Arbeitsrecht, Steuern, Handels- und Zollvorschriften. In Kleinbauernketten ist der Landtitel der schwierigste Punkt, weil Parzellen oft ohne förmliche Registrierung bewirtschaftet werden. Klären Sie früh, welche Dokumente im Ursprungsland überhaupt verfügbar sind, und halten Sie die Bewertung fest.
Zoll und Informationssystem
Bei der Einfuhr wird die Referenznummer der Sorgfaltserklärung mit dem Dokumentencode C716 in der Zollanmeldung angegeben, dazu die Prüfnummer. Ware, die vor dem 29. Juni 2023 erzeugt wurde, wird mit Y132 angemeldet. Für Erzeugnisse, die nicht unter die Verordnung fallen, weil ihre Zolltarifnummer nicht in Anhang I steht, ist keine Codierung nötig; innerhalb einer erfassten Position, aus der Ihr Artikel herausfällt, gelten die einschlägigen Y-Codes. Die Übersicht steht im Glossar TARIC-Codes.
Für die Ausfuhr stellt der Marktteilnehmer die Referenznummer vor der Ausfuhr bereit. Nachgelagerte Ausführer geben keine Referenznummer an; der angekündigte eigene Bescheinigungscode war am 18. September 2026 noch nicht veröffentlicht. Stimmen Sie das vorher mit Ihrem Zolldienstleister ab, damit die erste Ausfuhr nicht im Verfahren hängt.
Der Zugang zum Informationssystem läuft über das EU-Login mit anschließender Registrierung. Nicht-KMU unter den nachgelagerten Marktteilnehmern und Händlern müssen sich ebenfalls registrieren, auch wenn sie keine Erklärung abgeben. Wie eine Erklärung aufgebaut ist und welche Felder Probleme machen, steht in E2 Sorgfaltserklärung, die Weitergabe der Nummern in E1 Referenznummer.
Deutschland: Zuständigkeit und Stand der Umsetzung
Zuständig für Einfuhr, Ausfuhr, Verarbeitung und Handel ist die Bundesanstalt für Landwirtschaft und Ernährung. Für die Kautschukbranche ist damit eine Behörde zuständig, anders als beim Holz, wo für die Primärerzeugung die Länder zuständig sind.
Das nationale Durchführungsgesetz und die dazugehörige Verwaltungsvorschrift waren am 18. September 2026 noch nicht verkündet. Für die Pflichten aus der Verordnung ändert das nichts, denn sie gilt unmittelbar. Offen sind Bußgeldrahmen und Verfahrensfragen. Wer bis dahin mit der Datenbeschaffung wartet, verliert die Zeit, die er für die Ursprungsländer braucht.
Fahrplan bis zur Frist
- Artikelstamm prüfen. Alle Zolltarifnummern gegen den neuen Anhang I abgleichen und die gestrichenen Positionen 4010 und 4016 sowie runderneuerte und gebrauchte Reifen herausnehmen. Das Ergebnis dokumentieren, auch die Negativentscheidungen.
- Naturkautschukanteil klären. Je Artikel festhalten, ob Naturkautschuk enthalten ist, und sich das vom Lieferanten bestätigen lassen. Artikel ohne Naturkautschuk mit Beleg aussortieren.
- Rollen je Bezugsweg bestimmen. Einfuhr, EU-Einkauf, Verarbeitung, Handel und Ausfuhr getrennt betrachten. Doppelrollen sind der Normalfall.
- Ursprünge nach Länderrisiko sortieren. Thailand, Vietnam, Indien und Sri Lanka gering, Indonesien, Malaysia und Côte d'Ivoire Standard. Für Standardrisiko die Risikobewertung aufsetzen.
- Daten anfordern. Parzellendaten, Erzeugungszeitraum und Legalitätsnachweise bei Exporteuren und Verarbeitern anfordern, mit Frist und Format. Die Vorlage dafür steht im Kompass.
- Segregation vereinbaren. Vermischung mit Ware unbekannter Herkunft vertraglich ausschließen und die Einhaltung prüfen.
- Bestände erfassen. Ware im Zolllager und in Konsignation mit Datum erfassen und entscheiden, was vor dem Termin überlassen wird.
- Systemzugang und Rollen intern. Registrierung im Informationssystem beantragen, Verantwortlichkeiten für Erklärung, Zoll und Aufbewahrung festlegen, Sorgfaltspflichtregelung schriftlich fassen.
Für einen ersten Überblick über Ihre Rolle und Ihre Frist gibt es den T1 EUDR-Check. Wie die Pflichten insgesamt zusammenhängen, steht im E12 EUDR-Guide.
Kompass herunterladen: EUDR-Kautschuk-Kompass 2026 mit Codes und Fristen, den sechs Fällen, der Vorlage für die Datenanforderung an Lieferanten und der Länderübersicht.
Häufige Fragen
Sind Förderbänder noch erfasst?
Nein. Die Position 4010 wurde mit der Delegierten Verordnung (EU) 2026/2102 gestrichen und ist seit dem 18. September 2026 nicht mehr erfasst. Wer Fördergurte einführt oder herstellt, hat dafür keine Pflichten mehr. Zugekaufte Vormaterialien wie Mischungen (4005) oder Platten (4008) bleiben erfasst.
Fallen Dichtungen und technische Gummiartikel unter die EUDR?
In der Regel nicht mehr. Die Sammelposition 4016 für andere Waren aus Weichkautschuk ist gestrichen. Prüfen Sie aber die konkrete Zolltarifnummer: Platten und Profile aus Weichkautschuk (4008), Fäden und Schnüre (4007), Hartkautschukteile (4017) und Bekleidungszubehör (4015) stehen weiter in Anhang I.
Muss ich für runderneuerte Reifen eine Erklärung abgeben?
Nein. Runderneuerte und gebrauchte Reifen sind nicht erfasst. Erfasst ist nur der neue Laufstreifen unter 4012 90 30. Wer Laufstreifen einführt, ist dafür Marktteilnehmer; wer sie in der EU kauft und Karkassen erneuert, hat für den runderneuerten Reifen keine Rolle.
Mein Reifen enthält nur fünf Prozent Naturkautschuk. Gilt die EUDR trotzdem?
Ja. Es gibt keine Mengen- oder Wertschwelle. Die Sorgfaltspflicht beschränkt sich allerdings auf den Naturkautschukanteil; für Synthesekautschuk, Ruß, Öle und Stahlcord sind keine Daten zu beschaffen.
Wie behandle ich Ware aus Thailand?
Thailand ist nach der Durchführungsverordnung (EU) 2025/1093 als gering eingestuft. Es gilt die vereinfachte Sorgfaltspflicht nach Artikel 13: Erklärung und Geodaten ja, Risikobewertung und Risikominderung nein, solange es keine Hinweise auf Umgehung oder Vermischung gibt. Sobald Rohware aus einem anderen Ursprung eingemischt sein könnte, greift die Vereinfachung nicht.
Was ist mit Kautschukholz?
Kautschukholz fällt als Holz unter die Positionen des Kapitels 44 und die Möbelpositionen. Es braucht eine eigene Sorgfaltserklärung und die Angaben zur Waldschädigung. Die Kautschukplantage selbst ist keine Waldfläche im Sinne der Verordnung, weil landwirtschaftliche Plantagen aus der Walddefinition ausgenommen sind.
Wir verkaufen Reifen nach Großbritannien. Was ist zu tun?
Wer in der EU gekaufte Reifen ausführt, ist nachgelagerter Marktteilnehmer und gibt keine eigene Erklärung ab. In der Ausfuhranmeldung ist keine Referenznummer anzugeben; der angekündigte TARIC-Bescheinigungscode war am 18. September 2026 noch nicht veröffentlicht. Wer selbst eingeführte Reifen unverändert ausführt, bleibt Marktteilnehmer und stellt dem Zoll die Referenznummer bereit.
Gilt die Verordnung für Guayule oder Balata?
Nein. Fußnote 3 zu Anhang I begrenzt den Anwendungsbereich auf Kautschuk des Kautschukbaums Hevea brasiliensis. Balata, Guttapercha, Guayule und Chicle sind nicht erfasst, auch wenn sie in denselben Zolltarifnummern eingereiht werden. Die Abgrenzung sollten Sie belegen können.
Lassen Sie uns
sprechen.
Unverbindliches 30-Minuten-Gespräch. Wir zeigen Ihnen die Plattform, hören uns Ihre Lieferkette an und kalkulieren ein transparentes Angebot.
Oder direkt per E-Mail: a.ruetjes@polygon-one.com
Der Buchungskalender wird von HubSpot (Irland) geladen und setzt Cookies. Er erscheint, sobald Sie externe Inhalte erlauben.