EUDR-Anhang I und Zolltarifnummern: Wie Sie prüfen, ob Ihr Produkt betroffen ist, und was die Neufassung von 2026 daran ändert
Die erste Frage zur Entwaldungsverordnung ist nie, was zu tun ist, sondern ob überhaupt etwas zu tun ist. Beantwortet wird sie nicht über den Produktnamen, nicht über die Branche und nicht über den Lieferanten, sondern über die Zolltarifnummer. Anhang I der Verordnung listet Positionen der Kombinierten Nomenklatur, und was dort nicht steht, fällt nicht unter die Verordnung, egal wie viel Holz, Kakao oder Palmöl darin steckt.
Seit dem 18. September 2026 gilt dieser Anhang in neuer Fassung. Die Delegierte Verordnung (EU) 2026/2102 hat die Spalte der relevanten Erzeugnisse an 64 Stellen geändert: 41 Einträge ersetzt, meist um sie zu verengen, 18 neue eingefügt und 5 gestrichen. Dazu kommen fünf neue Fußnoten, die den Rohstoffbegriff eingrenzen, und vier Ausnahmeklauseln, die die Kommission nicht an einer Stelle geregelt, sondern in die einzelnen Einträge hineingeschrieben hat.
Dieser Beitrag erklärt, wie die Prüfung funktioniert, was ein vorangestelltes „ex" bedeutet, welche Fallen die neue Fassung enthält und wie Sie das Ergebnis so dokumentieren, dass es einer Kontrolle standhält. Am Ende steht ein Excel-Prüfer, in den Sie Ihre Artikelliste einfügen.
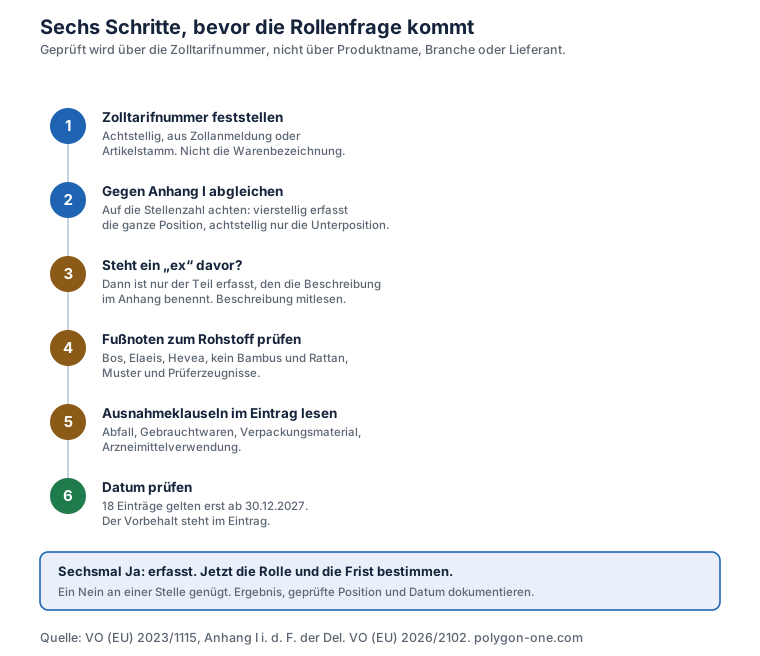
Der Prüfweg in sechs Schritten
1. Zolltarifnummer je Artikel feststellen. Achtstellig, wie in der Zollanmeldung oder im Artikelstamm. Nicht die Warenbeschreibung, nicht die Rechnungsbezeichnung. Wenn Sie keine KN-Nummer haben, ist das der erste Arbeitsschritt, nicht ein Nebenprodukt der EUDR-Prüfung.
2. Gegen Anhang I abgleichen. Steht die Position dort? Dabei auf die Stellenzahl achten: Ein vierstelliger Eintrag im Anhang erfasst die gesamte Position, ein sechs- oder achtstelliger nur diese Unterposition.
3. Prüfen, ob ein „ex" davorsteht. Das ändert alles, siehe unten.
4. Die Fußnoten zum Rohstoff prüfen. Seit der Neufassung schließen vier Fußnoten ganze Artengruppen aus. Eine Position kann gelistet sein und trotzdem nicht greifen, weil das Material nicht zum erfassten Rohstoff gehört.
5. Die Ausnahmeklauseln im Eintrag lesen. Abfall, Gebrauchtwaren, Verpackungsmaterial, Arzneimittelverwendung: Diese Ausschlüsse stehen im Eintrag selbst, nicht in einer allgemeinen Vorschrift.
6. Das Datum prüfen. Genau achtzehn Einträge tragen den Zusatz, dass die Bestimmung erst ab dem 30. Dezember 2027 gilt. Ein Treffer bedeutet also nicht zwangsläufig, dass Sie im Dezember 2026 liefern müssen.
Erst wenn alle sechs Schritte ein Ja ergeben, stellt sich die nächste Frage: Welche Rolle haben Sie für dieses Erzeugnis, und welche Frist gilt für Sie? Das beantwortet Händler oder Marktteilnehmer? Die vier EUDR-Rollen, die KMU-Schwellen und die zwei Fristen.
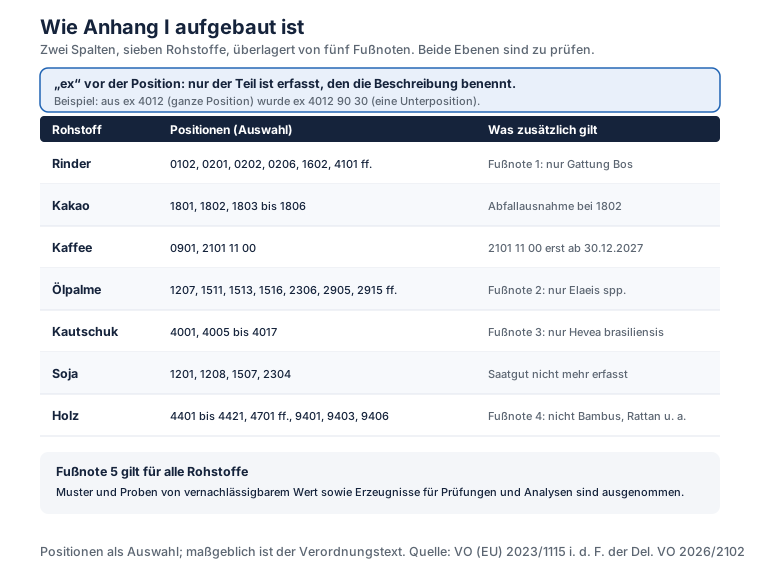
Was „ex" bedeutet, und warum es die häufigste Fehlerquelle ist
Ein vorangestelltes „ex" heißt: Nur ein Teil dieser Position ist erfasst, nämlich der Teil, den die Beschreibung im Anhang benennt. Die Position selbst ist nur die Adresse, die Beschreibung ist die Regel.
Ein Beispiel aus der Neufassung. Der alte Eintrag lautete `ex 4012 Luftreifen aus Kautschuk, runderneuert oder gebraucht; Vollreifen oder Hohlkammerreifen, Überreifen und Felgenbänder aus Kautschuk`. Er ist ersetzt worden durch `ex 4012 90 30 Überreifen`, in der englischen Fassung „Tyre treads“. Wer nur auf die vierstellige Position schaut, sieht in beiden Fassungen „4012" und schließt auf unveränderte Betroffenheit. Tatsächlich ist der Anwendungsbereich von einer ganzen Position auf eine einzige achtstellige Unterposition geschrumpft.
Dasselbe Muster bei Sitzmöbeln, nur schärfer. Der pauschale Eintrag `ex 9401 Sitzmöbel ... und Teile davon, aus Holz` ist gestrichen und durch eine Positivliste von sechs Unterpositionen ersetzt worden: `ex 9401 31 00` Drehstühle mit verstellbarer Sitzhöhe, `ex 9401 41 00` in Liegen umwandelbare Sitzmöbel, `ex 9401 61 00` und `ex 9401 69 00` andere Sitzmöbel mit Holzgestell, `ex 9401 80 00` andere Sitzmöbel aus Holz und `ex 9401 91 90` andere Teile von Sitzmöbeln aus Holz. Luftfahrzeug- und Kraftfahrzeugsitze standen unter Unterpositionen, die in der neuen Liste fehlen. Sie sind damit draußen, ohne dass das Wort „gestrichen" irgendwo auftaucht.
Praktische Konsequenz: Prüfen Sie immer auf der Ebene, auf der der Anhang die Position nennt, und lesen Sie die Beschreibung mit. Ein Abgleich, der nur die ersten vier Stellen vergleicht, produziert falsche Positive und falsche Negative zugleich.
Die fünf neuen Fußnoten
Vor der Neufassung war strittig, ob Büffelleder unter „Rinder" fällt, ob Babassuöl Palmöl ist und ob Bambusparkett Holz ist. Fünf neue Fußnoten zur Tabelle beantworten das.
Fußnote 1, Rinder. Die Verordnung gilt nur für Rinder der Gattung Bos und ihre Untergattungen Bos, Bibos, Novibos und Poephagus unter den HS-Unterpositionen 0102 21 und 0102 29. Sie gilt nicht für Büffel der Gattung Syncerus, Bisons der Gattung Bison oder andere lebende Rinder.
Fußnote 2, Ölpalme. Erfasst ist Elaeis spp. einschließlich Elaeis guineensis. Nicht erfasst sind Babassuöl der Gattung Attalea spp. einschließlich Attalea speciosa und andere Pflanzenöle aus Palmen anderer Arten.
Fußnote 3, Kautschuk. Erfasst ist Kautschuk des Kautschukbaums Hevea brasiliensis. Nicht erfasst sind Balata, Guttapercha, Guayule, Chicle und ähnliche natürliche Kautschukarten anderer Arten sowie synthetische Kautschukerzeugnisse.
Fußnote 4, Holz. Die Verordnung gilt nicht für Bambus, Rattan und andere holzige Materialien, wozu der Text ausdrücklich Schilf, Binsen, Korbweiden und Flechtweiden, Raffiabast, gereinigtes, gebleichtes oder gefärbtes Getreidestroh und Lindenbast zählt. Erzeugnisse, die unter dem Rohstoff Holz gelistet sind, fallen heraus, soweit sie aus diesen Materialien bestehen.
Fußnote 5, Muster und Prüfungen. Ausgenommen sind Erzeugnismuster und -proben, die in Wert und Menge vernachlässigbar sind und nur zur Beschaffung von Aufträgen verwendet werden können, sowie Erzeugnisse, die Prüfungen, Analysen oder Versuchen unterzogen werden, sofern sie dabei vollständig verbraucht oder vernichtet werden oder nur zur Erfüllung rechtlicher oder vertraglicher Pflichten behalten oder zurückgegeben werden.
Für die Praxis heißt das: Die Fußnote steht über der Position. Ein Bambusparkett unter einer gelisteten Holzposition ist nicht erfasst, obwohl die Nummer passt. Umgekehrt hilft die Fußnote nicht, wenn nur ein Teil des Produkts aus Bambus besteht.
Die vier Ausnahmeklauseln und wo sie stehen
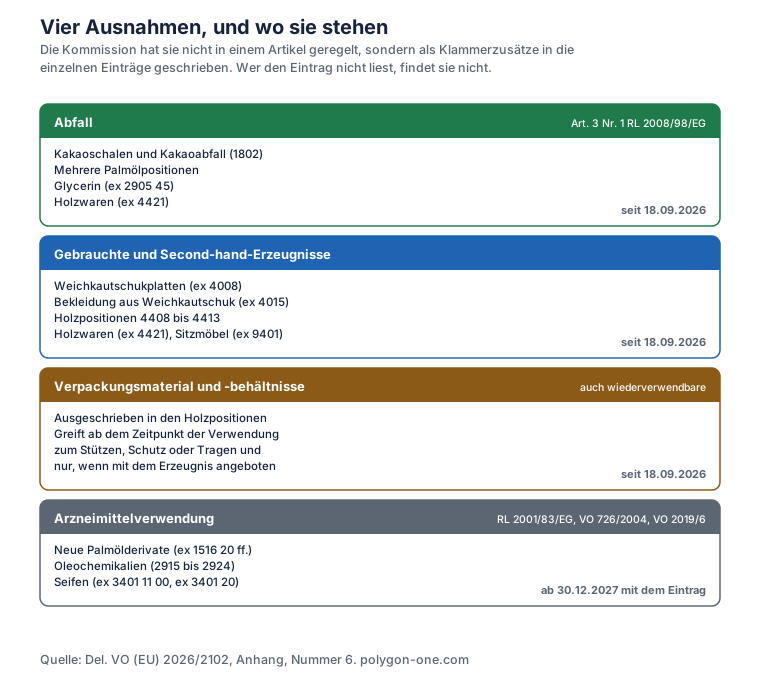
Die Kommission hat die Ausnahmen nicht in einem eigenen Artikel geregelt, sondern als Klammerzusätze in die betroffenen Einträge geschrieben. Wer nur die Kommissionsmitteilung liest, hält sie für allgemeingültig. Sie sind es nicht.
Abfall. Der Zusatz „ausgenommen Abfälle im Sinne von Artikel 3 Nummer 1 der Richtlinie 2008/98/EG" steht bei Kakaoschalen und Kakaoabfall unter 1802, bei mehreren Palmölpositionen und beim Glycerin. Er gilt sofort, ohne Datumsvorbehalt.
Gebrauchte und Second-hand-Erzeugnisse. Der Zusatz „ausgenommen gebrauchte Erzeugnisse und Second-hand-Erzeugnisse“ zieht sich durch fast den gesamten Holzbereich: durch alle Positionen von 4401 bis 4421, durch die Kapitel 47 und 48 und durch die Sitz- und Möbelpositionen 9401, 9403 und 9406. Dazu kommt er bei Weichkautschukplatten unter 4008 und bei Bekleidung aus Weichkautschuk unter 4015. Für kreislauforientierte Geschäftsmodelle ist das die praktisch wichtigste Klarstellung der Neufassung.
Arzneimittelverwendung. Die neuen Palmöl- und Seifeneinträge nehmen Erzeugnisse aus, die bei der Herstellung von Human- oder Tierarzneimitteln im Anwendungsbereich der Richtlinie 2001/83/EG, der Verordnung (EG) Nr. 726/2004 oder der Verordnung (EU) 2019/6 verwendet werden.
Verpackungsmaterial. Der wichtigste und am häufigsten verkürzt wiedergegebene Zusatz. Er steht ausgeschrieben in den Holz- und Papierpositionen und lautet sinngemäß: ausgenommen sind Verpackungsmaterialien und -behältnisse, auch eindeutig für eine wiederholte Verwendung geeignete, wenn sie ausschließlich zum Stützen, zum Schutz oder zum Tragen eines anderen auf dem Markt bereitgestellten oder ausgeführten Erzeugnisses verwendet und mit diesem Erzeugnis angeboten werden, und zwar ab dem Zeitpunkt der Verwendung für diesen Zweck und danach.
Lesen Sie den letzten Halbsatz zweimal. Entscheidend ist nicht die Eignung zur Wiederverwendung, sondern der Verwendungszeitpunkt. Dieselbe Holzpalette ist erfasst, solange sie leer gehandelt wird, und fällt heraus, sobald sie unter einer Ware liegt und mit ihr angeboten wird. Wer Paletten, Mehrwegkisten und Ladungsträger handelt statt sie nur mitzuliefern, ist Marktteilnehmer für diese Ware. Wer sie unter seinen Produkten mitschickt, ist es nicht.
Daneben steht in denselben Einträgen eine eigene Ausnahme für Briefsendungen sowie für Werbe- und Informationsmaterialien, die einem anderen Erzeugnis beigefügt oder unentgeltlich zu Werbe- oder Informationszwecken geliefert werden.
Alle Änderungen im Überblick
Die folgende Tabelle listet die Änderungen an der Spalte „Relevante Erzeugnisse" nach Rohstoff geordnet. Einträge mit dem Vermerk 2027 gelten erst ab dem 30. Dezember 2027; alle anderen Änderungen wirken seit dem 18. September 2026.
| Rohstoff | Position | Was sich geändert hat | Ab wann |
|---|---|---|---|
| Rinder | `ex 0102` | Eintrag ersetzt, beschränkt auf die Gattung Bos | 18.09.2026 |
| Rinder | `ex 0206 21 00` | Neu: Zungen von Rindern, gefroren | 30.12.2027 |
| Rinder | `ex 4101`, `ex 4104`, `ex 4107` | Gestrichen: rohe, gegerbte und zugerichtete Häute und Leder von Rindern | 18.09.2026 |
| Kakao | `1802` | Zusatz: ausgenommen Abfälle im Sinne der Richtlinie 2008/98/EG | 18.09.2026 |
| Kaffee | `2101 11 00` | Neu: Auszüge, Essenzen und Konzentrate aus Kaffee | 30.12.2027 |
| Ölpalme | `ex 1207 10 00`, `ex 1511`, `ex 1513 21`, `ex 1513 29` | Einträge ersetzt, Abfallausnahme ergänzt | 18.09.2026 |
| Ölpalme | `ex 1516 20`, `ex 1518 00`, `ex 1520 00` | Neu: hydrierte, oxidierte und polymerisierte Palmöle, Rohglycerin | 30.12.2027 |
| Ölpalme | `ex 2306 60 00` | Eintrag ersetzt: Ölkuchen aus Palmnüssen und Palmkernen | 18.09.2026 |
| Ölpalme | `ex 2905 16`, `ex 2905 17 00`, `ex 2905 19 00` | Neu: Octanol, Dodecan-1-ol, andere gesättigte einwertige Alkohole | 30.12.2027 |
| Ölpalme | `ex 2905 45` | Eintrag ersetzt: Glycerin mit einer Reinheit von mindestens 95 Prozent | 18.09.2026 |
| Ölpalme | `ex 2915 39` | Neu: Ester der Essigsäure, ausgenommen Ethylacetat | 30.12.2027 |
| Ölpalme | `ex 2915 70`, `ex 2915 90` | Einträge ersetzt, Beschreibungen verengt | 18.09.2026 |
| Ölpalme | `ex 2916 15`, `ex 2916 19 10`, `ex 2921 19`, `ex 2923 90 00`, `ex 2924 19 00` | Neu: Öl- und Linolsäure, Undecensäuren, acyclische Monoamine, quartäre Ammoniumsalze, acyclische Amide | 30.12.2027 |
| Ölpalme | `ex 3401 11 00`, `ex 3401 20` | Neu: Seifen zur Körperpflege und Seifen in anderen Formen, die Ölpalme enthalten | 30.12.2027 |
| Ölpalme | `ex 3823 11 00`, `ex 3823 12 00`, `ex 3823 19`, `ex 3823 70 00` | Einträge ersetzt: technische Stearinsäure, Ölsäure, Fettsäuren und Fettalkohole | 18.09.2026 |
| Ölpalme | `ex 3824 99`, `ex 3907 29` | Neu: andere chemische Zubereitungen, andere Polyether in Primärformen | 30.12.2027 |
| Kautschuk | `ex 4001` | Eintrag ersetzt, beschränkt auf Hevea brasiliensis | 18.09.2026 |
| Kautschuk | `ex 4008`, `ex 4015`, `ex 4017` | Zusatz: ausgenommen gebrauchte Erzeugnisse und Second-hand-Erzeugnisse | 18.09.2026 |
| Kautschuk | `ex 4010` | Gestrichen: Förderbänder und Treibriemen | 18.09.2026 |
| Kautschuk | `ex 4012` | Ersetzt durch `ex 4012 90 30 Überreifen` | 18.09.2026 |
| Kautschuk | `ex 4016` | Gestrichen: sonstige Waren aus Weichkautschuk | 18.09.2026 |
| Soja | `1201` | Eintrag ersetzt durch `1201 90 00 Sojabohnen, auch geschrotet: andere`; Saatgut zur Aussaat fällt heraus | 18.09.2026 |
| Holz | `4401` bis `4421` | Alle 21 Positionen einzeln ersetzt, jeweils mit `ex` versehen und um Ausnahmen für Gebrauchtwaren, Abfall und Verpackungsmaterial ergänzt | 18.09.2026 |
| Holz | Kapitel 47 und 48 | Pauschaleintrag ersetzt durch `ex 47 Halbstoffe aus Holz` und `ex 48 Papier und Pappe`, jeweils ohne gebrauchte, Second-hand- und Wiedergewinnungsprodukte | 18.09.2026 |
| Holz | `ex 9401` | Gestrichen und durch sechs Unterpositionen ersetzt, darunter `ex 9401 31 00`, `ex 9401 61 00` und `ex 9401 91 90`; Luftfahrzeug- und Kraftfahrzeugsitze fallen heraus | 18.09.2026 |
| Holz | `ex 9403 30`, `ex 9403 40`, `ex 9403 50`, `ex 9403 60`, `ex 9403 91`, `ex 9406 10 00` | Einträge ersetzt und verengt: Holzmöbel und Teile davon, vorgefertigte Gebäude aus Holz | 18.09.2026 |
Die Tabelle fasst 64 Einzeländerungen zusammen; maßgeblich ist der Verordnungstext. Die konsolidierte Fassung des Anhangs I finden Sie auf EUR-Lex unter der Kennung der Verordnung (EU) 2023/1115, die Änderungsverordnung unter 2026/2102.
Vier Fehler, die wir regelmäßig sehen
Nach Produkt suchen statt nach Code. „Wir verarbeiten Holz, also sind wir betroffen" ist keine Prüfung. Ein Holzspielzeug unter Kapitel 95 ist nicht erfasst, ein Furnierblatt unter 4408 schon.
Nur die ersten vier Stellen vergleichen. Bei Reifen und Möbeln entscheidet die achtstellige Unterposition. Ein Abgleich auf Positionsebene liefert bei diesen beiden Rohstoffen systematisch falsche Ergebnisse.
Die Fußnoten überspringen. Wer Büffelleder, Babassuöl, Guayule-Kautschuk oder Bambusprodukte handelt, kann nach der Neufassung vollständig herausfallen, obwohl die Codes passen.
Gemischte Erzeugnisse zu grob einordnen. Ein Produkt, das teils aus Bambus, teils aus Buche besteht, fällt nicht unter die Bambus-Fußnote. Die Ausnahme greift, soweit das Erzeugnis aus den genannten Materialien besteht.
Wie Sie das Ergebnis dokumentieren
Die Scope-Prüfung ist keine einmalige Übung, sondern ein Nachweis. Halten Sie je Artikel fest: Zolltarifnummer, Ergebnis, die geprüfte Anhang-Position, ob eine Fußnote oder Ausnahmeklausel gegriffen hat, das Datum der Prüfung und die Fassung des Anhangs, gegen die geprüft wurde. Der letzte Punkt wird unterschätzt: Ein Prüfergebnis vom Juli 2026 beruht auf einem anderen Anhang als eines vom heutigen Tag.
Bei einer Kontrolle ist die erste Frage, warum ein Artikel nicht in der Sorgfaltspflicht geführt wird. Eine dokumentierte Negativprüfung ist darauf die bessere Antwort als eine Erinnerung.
Wie Polygon One dabei hilft
Im EUDR-Modul hinterlegen Sie Ihre Artikel mit Zolltarifnummer, und die Plattform gleicht sie gegen Anhang I ab. Treffer werden je Artikel geführt, mit dem Ergebnis, der geprüften Position und dem Datum, sodass die Negativprüfung genauso dokumentiert ist wie der Treffer. Aus den Treffern entstehen die Lieferbeziehungen, für die Sie Geodaten und Nachweise einholen, und daraus die Sorgfaltserklärung samt Referenz- und Prüfnummer.
Was die Plattform nicht tut: Ihre Artikel tarifieren. Die Zolltarifnummer kommt aus Ihrem Artikelstamm oder von Ihrem Zolldienstleister; sie ist eine zollrechtliche Einordnung mit eigenen Konsequenzen und keine Compliance-Entscheidung. Ebenso wenig trifft die Plattform die Auslegungsentscheidung, ob eine Fußnote oder Ausnahmeklausel in Ihrem Fall greift. Sie zeigt an, dass eine solche Klausel im Eintrag steht, und dokumentiert Ihre Entscheidung dazu.
Wenn Sie sehen möchten, wie Ihre Artikelliste in dieser Struktur aussieht, buchen Sie eine Demo oder lesen Sie weiter auf der Produktseite zum EUDR-Modul.
Prüfer herunterladen
In das Excel fügen Sie Ihre Artikelliste mit Zolltarifnummern ein. Je Zeile gibt es aus, ob die Position in Anhang I steht, ob ein ex-Vorbehalt oder eine Fußnote zu prüfen ist und ob die Bestimmung ab dem 18. September 2026 oder erst ab dem 30. Dezember 2027 gilt. Ein zweites Blatt enthält die Referenzliste der Positionen mit Rohstoff und Anmerkungen, ein drittes ein Prüfprotokoll mit den Feldern, die Sie bei einer Kontrolle brauchen.
Häufige Fragen
Welche Produkte fallen unter die EUDR?
Die in Anhang I der Verordnung (EU) 2023/1115 gelisteten Erzeugnisse aus den sieben Rohstoffen Rinder, Kakao, Kaffee, Ölpalme, Kautschuk, Soja und Holz. Maßgeblich ist die Zolltarifnummer, nicht die Produktbezeichnung.
Wie prüfe ich, ob mein Produkt betroffen ist?
Über die achtstellige Zolltarifnummer gegen Anhang I, unter Beachtung eines vorangestellten „ex", der fünf Fußnoten zum Rohstoff und der Ausnahmeklauseln im jeweiligen Eintrag.
Was bedeutet „ex" vor einer Zolltarifnummer?
Nur der Teil der Position ist erfasst, den die Beschreibung im Anhang benennt. Die Position ist die Adresse, die Beschreibung ist die Regel.
Sind Verpackungen aus Holz erfasst?
Nur als eigenständiges Erzeugnis. Werden sie ausschließlich zum Stützen, Schutz oder Tragen eines anderen Erzeugnisses verwendet und mit diesem angeboten, fallen sie ab diesem Zeitpunkt heraus, auch wenn sie für wiederholte Verwendung geeignet sind.
Ist Leder noch erfasst?
Nein. Die Einträge für rohe, gegerbte und zugerichtete Häute und Leder von Rindern sind seit dem 18. September 2026 gestrichen.
Fällt Bambus unter die EUDR?
Nein. Bambus, Rattan, Schilf, Binsen, Korbweiden, Raffiabast, Getreidestroh und Lindenbast sind vom Rohstoff Holz ausgenommen, soweit das Erzeugnis aus diesen Materialien besteht.
Was gilt für Abfall und Gebrauchtwaren?
Abfall im Sinne der Abfallrahmenrichtlinie ist bei den betroffenen Einträgen ausgenommen, ebenso gebrauchte und Second-hand-Erzeugnisse bei Kautschuk-, Holz- und Möbelpositionen. Beide Ausnahmen gelten seit dem 18. September 2026.
Ab wann gelten die neu aufgenommenen Produkte?
Ab dem 30. Dezember 2027. Der Vorbehalt steht als Klammerzusatz hinter jedem einzelnen der achtzehn betroffenen Einträge, nicht als allgemeine Regel.
Quellen und Stand: Verordnung (EU) 2023/1115 in der Fassung der Verordnung (EU) 2025/2650, Anhang I. Delegierte Verordnung (EU) 2026/2102 der Kommission vom 13. Juli 2026, ABl. L vom 17. September 2026, in Kraft seit dem 18. September 2026; alle Codes, Fußnoten und Ausnahmeklauseln sind dem amtlichen deutschen Text entnommen. Richtlinie 2008/98/EG über Abfälle. Richtlinie 2001/83/EG, Verordnung (EG) Nr. 726/2004 und Verordnung (EU) 2019/6 zu Arzneimitteln. Dieser Beitrag beschreibt den Rechtsstand vom September 2026 und ersetzt keine Rechtsberatung.
Lassen Sie uns
sprechen.
Unverbindliches 30-Minuten-Gespräch. Wir zeigen Ihnen die Plattform, hören uns Ihre Lieferkette an und kalkulieren ein transparentes Angebot.
Oder direkt per E-Mail: a.ruetjes@polygon-one.com
Der Buchungskalender wird von HubSpot (Irland) geladen und setzt Cookies. Er erscheint, sobald Sie externe Inhalte erlauben.