EUDR für Palmöl: Was Importeure, Raffinerien, Oleochemie und Lebensmittelhersteller jetzt und ab 2027 tun müssen
Kurz und kompakt
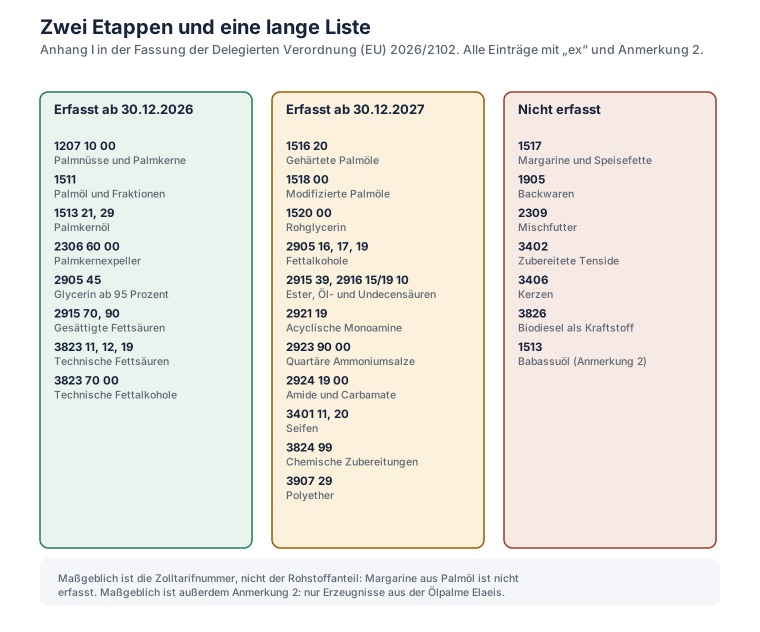
- Zwei Etappen. Zwölf Einträge gelten ab dem 30. Dezember 2026, sechzehn weitere erst ab dem 30. Dezember 2027, darunter Seifen, chemisch reine Fettalkohole, Amine und Polyether.
- Neue Stoffe ab 2027. Mit der zweiten Etappe kommen Seifen, weitere Oleochemikalien wie Fettalkohole, Amine und quartäre Ammoniumverbindungen sowie Polyether hinzu. Hersteller von Wasch-, Reinigungsmitteln und Kosmetik sind betroffen, soweit sie diese Stoffe einführen oder Seife herstellen; Waschmittel und Kosmetik selbst stehen nicht in Anhang I.
- Anmerkung 2 entscheidet. Erfasst ist nur, was aus der Ölpalme Elaeis stammt. Babassuöl steht in denselben Unterpositionen wie Palmkernöl und fällt heraus.
- Die Tarifnummer schlägt den Rohstoffanteil. Margarine aus Palmöl ist nicht erfasst, weil 1517 nicht in Anhang I steht.
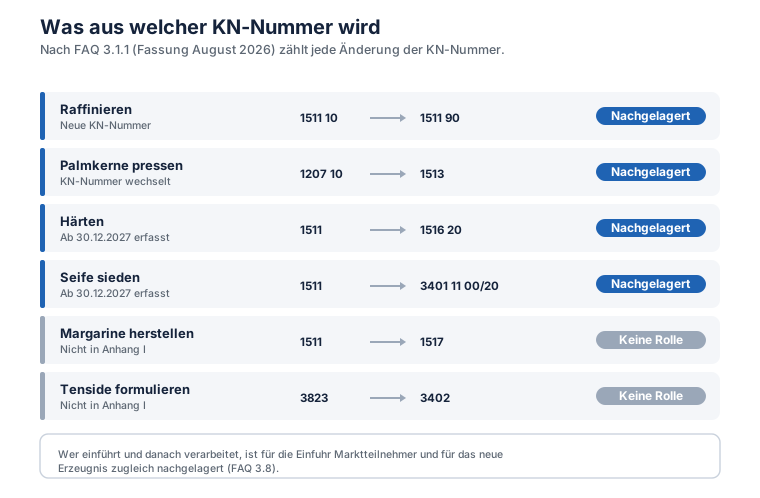
- Jede neue KN-Nummer zählt. Nach FAQ 3.1.1 in der Fassung vom August 2026 ist schon die Raffinerie nachgelagerter Marktteilnehmer, weil aus Rohöl (1511 10) raffiniertes Öl (1511 90) wird.
- Standardrisiko bei den Hauptursprüngen. Indonesien und Malaysia verlangen volle Sorgfaltspflicht mit Risikobewertung und Risikominderung.
- Zertifizierung genügt nicht. Kein RSPO-Modell ersetzt die Sorgfaltspflicht. Unzulässig ist jede Vermischung mit Ware unbekannter Herkunft; gefragt sind Geodaten aller Flächen und ein getrennter Warenfluss.
Welche Einträge erfasst sind
Ab dem 30. Dezember 2026 anzuwenden:
| Eintrag (KN) | Erzeugnis | Wer es betrifft |
|---|---|---|
| ex 1207 10 00 | Palmnüsse und Palmkerne | Ölmühlen, Händler |
| ex 1511 | Palmöl und seine Fraktionen, roh und raffiniert | Importeure, Raffinerien, Lebensmittel |
| ex 1513 21 | Palmkernöl und Babassuöl, roh | Oleochemie, Kosmetik |
| ex 1513 29 | Palmkernöl und Babassuöl, andere | Oleochemie, Kosmetik |
| ex 2306 60 00 | Ölkuchen aus Palmnüssen und Palmkernen | Futtermittelwirtschaft |
| ex 2905 45 | Glycerin mit mindestens 95 Prozent Reinheit (bezogen auf die Trockenmasse) | Oleochemie, Kosmetik |
| ex 2915 70 | Palmitinsäure, Stearinsäure, ihre Salze und Ester | Oleochemie |
| ex 2915 90 | Andere gesättigte acyclische einbasische Carbonsäuren | Oleochemie |
| ex 3823 11 00 | Stearinsäure, technische | Oleochemie |
| ex 3823 12 00 | Ölsäure, technische | Oleochemie |
| ex 3823 19 | Andere technische einbasische Fettsäuren, saure Öle aus der Raffination | Oleochemie |
| ex 3823 70 00 | Technische Fettalkohole | Tenside, Waschmittel |
Ab dem 30. Dezember 2027 anzuwenden:
| Eintrag (KN) | Erzeugnis | Wer es betrifft |
|---|---|---|
| ex 1516 20 | Gehärtete, umgeesterte oder elaidinierte Palm- und Palmkernöle | Lebensmittel, Backfette |
| ex 1518 00 | Chemisch modifizierte Palm- und Palmkernöle; ungenießbare Fettmischungen und -zubereitungen, die Ölpalme enthalten | Technische Öle, Lacke, Schmierstoffe |
| ex 1520 00 | Rohglycerin | Oleochemie, Biodiesel |
| ex 2905 16, ex 2905 17 00, ex 2905 19 00 | Octanol, Lauryl-, Cetyl- und Stearylalkohol, andere gesättigte einwertige Alkohole | Tenside |
| ex 2915 39 | Ester der Essigsäure, ausgenommen Ethyl-, Vinyl-, n-Butyl- und Dinosebacetat | Chemie |
| ex 2916 15 | Öl-, Linol- und Linolensäure, ihre Salze und Ester | Oleochemie |
| ex 2916 19 10 | Undecensäuren, ihre Salze und Ester | Chemie |
| ex 2921 19 | Acyclische Monoamine und ihre Derivate | Tenside, Weichspüler |
| ex 2923 90 00 | Quartäre Ammoniumsalze und -hydroxide | Weichspüler, Kosmetik |
| ex 2924 19 00 | Acyclische Amide und Carbamate | Chemie, Kosmetik |
| ex 3401 11 00, ex 3401 20 | Seifenstücke zur Körperpflege; Seifen in anderen Formen als Stücken, etwa Flocken | Körperpflege, Reiniger |
| ex 3824 99 | Andere chemische Erzeugnisse und Zubereitungen | Chemie, Sammelposition |
| ex 3907 29 | Andere Polyether in Primärformen | Kunststoffe, Schäume |
Die zweite Tabelle ist der eigentliche Paukenschlag. Ein Waschmittelhersteller, der quartäre Ammoniumverbindungen oder Fettamine selbst einführt, ist ab dem 30. Dezember 2027 für diese Einfuhr Marktteilnehmer, mit denselben Pflichten wie ein Palmölimporteur ab dem 30. Dezember 2026. Kauft er sie in der EU und macht daraus Waschmittel der Position 3402, hat er für das Waschmittel keine Rolle; stellt er Seife her, ist er nachgelagerter Marktteilnehmer. Zwischen der Veröffentlichung der Delegierten Verordnung am 17. September 2026 und der Anwendung liegen gut fünfzehn Monate, und die Datenbeschaffung in der Oleochemie ist schwieriger als im Rohstoffhandel, weil zwischen Mühle und Tensid mehrere Chemiestufen liegen.
Arzneimittel sind ausgenommen. Bei ex 2905 45, ex 2915 70, ex 2915 90, ex 3823 11 00 und ex 3823 12 00 sowie bei den neuen Einträgen ex 1516 20, ex 2905 17 00, ex 2921 19, ex 2923 90 00, ex 2924 19 00, ex 3401 11 00, ex 3824 99 und ex 3907 29 sind Erzeugnisse ausgenommen, die zur Herstellung von Human- oder Tierarzneimitteln verwendet werden. In der Zollanmeldung steht dafür der Code Y191.
Nicht erfasst sind Margarine und ähnliche Speisefette der Position 1517, Backwaren der Position 1905, Kerzen, Biodiesel als Kraftstoff der Position 3826, Futtermittelmischungen der Position 2309 und alle Erzeugnisse, deren Zolltarifnummer nicht in Anhang I steht. Schokolade (1806) ist erfasst, aber als Kakaoerzeugnis, nicht wegen des Palmfetts. Die Kommission nennt Margarine aus Palmöl ausdrücklich als Beispiel für ein Erzeugnis außerhalb des Anwendungsbereichs.
Die Falle der Anmerkung 2
Alle Palmeinträge tragen ein „ex“ und stehen unter dem Vorbehalt der Anmerkung 2: Erfasst ist nur, was aus der Ölpalme der Gattung Elaeis stammt. Bei 1511, 1513 21, 1513 29, 1518 00 und 3823 19 sind außerdem Abfälle im Sinne der Abfallrahmenrichtlinie ausgenommen (Zollcode Y133). Drei Fälle machen in der Praxis Arbeit.
Die Unterpositionen 1513 21 und 1513 29 führen zwei Rohstoffe. Sie decken Palmkernöl und Babassuöl ab. Babassu stammt von einer anderen Palme und ist nicht erfasst. Wer Babassuöl einführt, meldet die Ware unter derselben Zolltarifnummer an, erklärt mit dem TARIC-Dokumentencode Y129, dass sie nicht unter die Verordnung fällt, und braucht den Nachweis, dass kein Palmkernöl enthalten ist.
Glycerin und Fettsäuren können aus vielem stammen. Die Zolltarifnummern 2905 45, 2915 70 und 3823 erfassen Erzeugnisse unabhängig von der Rohstoffquelle. Anhang I begrenzt sie durch das „ex“ und den Zusatz „die unter Verwendung von Ölpalme synthetisiert wurden“ auf die Ölpalme; Anmerkung 2 grenzt die Ölpalme auf die Gattung Elaeis ein. Kokos, Raps, Soja und tierische Fette liefern dieselben Chemikalien. Ohne Aussage des Lieferanten über den Rohstoff lässt sich weder Betroffenheit noch Ausnahme belegen.
Die Sammelpositionen sind Risiko und Chance zugleich. 3824 99 und 3907 29 ab 2027 sind Auffangpositionen mit sehr breitem Inhalt. Hier wird die Zuordnung zur Ölpalme zur Hauptfrage, und hier entscheidet sich, ob ein Chemieunternehmen zwanzig oder zweitausend Artikel prüfen muss.
Praktisch heißt das: Die Scope-Prüfung läuft in zwei Schritten. Erst die Zolltarifnummer gegen Anhang I, dann je Treffer die Frage nach dem Rohstoff. Beides gehört dokumentiert, auch die Negativentscheidungen. Wie das systematisch geht, steht im Beitrag EUDR-Anhang I und Zolltarifnummern.
Die KN-Regel in der Palmkette
Ob beim Verarbeiten ein neues Erzeugnis entsteht, entscheidet sich nach FAQ 3.1.1 in der Fassung vom August 2026 an der vollständigen KN-Nummer: Jede Änderung der Warennummer nach der Kombinierten Nomenklatur macht den Verarbeiter zum nachgelagerten Marktteilnehmer, sofern das neue Erzeugnis in Anhang I steht. Die frühere Fassung hatte nur die in Anhang I aufgeführten Stellen gezählt. Händler ist nur, wer mit unveränderter KN-Nummer weiterverkauft. Sechs typische Schritte:
Raffinieren ändert die KN-Nummer. Aus rohem Palmöl (1511 10) wird raffiniertes Palmöl (1511 90). Wer in der EU gekauftes Rohöl raffiniert und verkauft, ist deshalb nachgelagerter Marktteilnehmer, obwohl die vierstellige Position 1511 gleich bleibt. Auch beim Fraktionieren in Stearin und Olein kann die KN-Nummer wechseln; maßgeblich ist die achtstellige Einreihung im Zolltarif.
Aus Palmkernen wird Palmkernöl: 1207 10 zu 1513. Die KN-Nummer ändert sich, die Ölmühle ist nachgelagerter Marktteilnehmer für das Öl.
Aus Palmöl wird gehärtetes Fett: 1511 zu 1516 20. Ein Wechsel der KN-Nummer und damit eine nachgelagerte Rolle, allerdings erst ab dem 30. Dezember 2027, weil 1516 20 dann erst erfasst ist.
Aus Palmöl wird Seife: 1511 zu 3401 11 00 oder 3401 20. Ebenfalls nachgelagert, ab dem 30. Dezember 2027. Andere Seifenstücke der Unterposition 3401 19 00 und flüssige Hautreinigungsmittel der Unterposition 3401 30 stehen nicht in Anhang I.
Aus Palmöl wird Margarine: 1511 zu 1517. Das Erzeugnis steht nicht in Anhang I. Für die Margarine hat der Hersteller keine Pflichten. Für das eingekaufte Palmöl gilt: Führt er selbst ein, ist er Marktteilnehmer; kauft er in der EU, ist er Abnehmer ohne Rolle.
Aus Fettsäuren werden Tenside: 3823 zu 2921 oder 3402. Der erste Fall ist ab 2027 nachgelagert, der zweite führt aus dem Anwendungsbereich heraus, weil 3402 nicht in Anhang I steht.
Die Rollen in der Kette
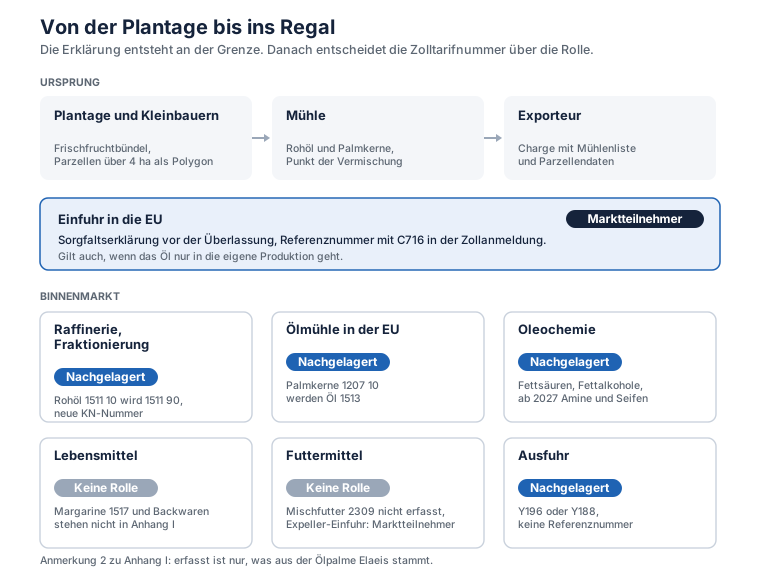
Der Importeur ist Marktteilnehmer. Wer rohes oder raffiniertes Palmöl, Palmkernöl, Expeller oder Fettsäuren einführt, gibt die Sorgfaltserklärung vor der Überlassung zum freien Verkehr ab und trägt die Referenznummer mit dem Dokumentencode C716 in die Zollanmeldung ein. Das gilt auch für den Verarbeiter, der ausschließlich für die eigene Produktion einführt.
Raffinerie und Fraktionierung sind nachgelagert. Wer in der EU gekauftes Rohpalmöl raffiniert, ändert die KN-Nummer und ist nach FAQ 3.1.1 nachgelagerter Marktteilnehmer. Händler ist nur, wer Palmöl mit unveränderter KN-Nummer weiterverkauft. Die Pflichten sind für beide Rollen gleich schmal: Lieferanten und Abnehmer, die selbst Händler oder nachgelagerte Marktteilnehmer sind, fünf Jahre festhalten, dazu die Referenznummern, wenn der Lieferant Marktteilnehmer ist. Als Nicht-KMU kommen die Registrierung im Informationssystem und die Prüfung bei begründeten Bedenken hinzu.
Oleochemie ist meist nachgelagert, Lebensmittel meist ohne Rolle. Sobald sich die KN-Nummer ändert und das neue Erzeugnis in Anhang I steht, wird aus dem Abnehmer ein nachgelagerter Marktteilnehmer. Lebensmittelhersteller stellen dagegen meist Erzeugnisse außerhalb von Anhang I her, etwa Margarine oder Backwaren, und haben dafür keine Rolle. Pflichten haben sie als Einführer und ab dem 30. Dezember 2027 für gehärtete oder umgeesterte Palmfette (1516 20). Ab 2027 betrifft die nachgelagerte Rolle den größten Teil der Oleochemie: Seifen, Fettalkohole, Amine, Ester, Polyether.
Die Futtermittelwirtschaft hängt an 2306 60 00. Palmkernexpeller ist ab dem 30. Dezember 2026 erfasst. Wer ihn einführt, ist Marktteilnehmer. Wer ihn in der EU kauft und zu Mischfutter der Position 2309 verarbeitet, stellt ein nicht erfasstes Erzeugnis her und hat dafür keine Rolle.
Bei der Ausfuhr ist niemand Händler. Wer in der EU gekaufte Ware ausführt, ist nachgelagerter Marktteilnehmer. Die TARIC-Revision vom 23. September 2026 sieht dafür den Code Y196 für Nicht-KMU und Y188 für KMU vor; eine Referenznummer gehört nicht in die Ausfuhranmeldung. Die Einzelheiten stehen im Glossar der EUDR-TARIC-Codes und im Beitrag EUDR bei Ausfuhr und Wiedereinfuhr.
Zertifizierung ist kein Ersatz
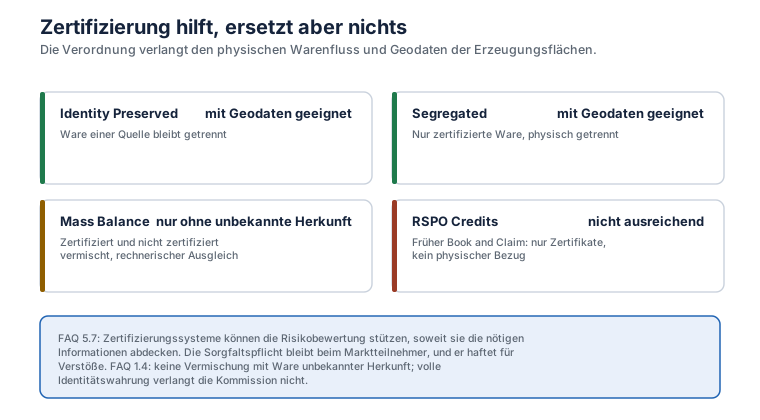
Kaum ein Rohstoff ist so durchzertifiziert wie Palmöl. Das führt zu einem verbreiteten Missverständnis: Wer RSPO-zertifiziert einkauft, sei automatisch EUDR-konform. Das ist falsch, und zwar aus zwei Gründen.
Erstens die Rolle der Zertifizierung. Nach FAQ 5.7 können Zertifizierungssysteme die Risikobewertung stützen, soweit die Zertifizierung die Informationen abdeckt, die die Verordnung verlangt. Die Sorgfaltspflicht bleibt beim Marktteilnehmer, und er haftet für Verstöße. Ein Zertifikat ist ein Baustein der Risikobewertung, kein Ersatz für Geodaten, Erklärung und Legalitätsnachweis.
Zweitens das Lieferkettenmodell. RSPO kennt vier Modelle. Identity Preserved und Segregated halten zertifizierte Ware physisch getrennt. Mass Balance mischt zertifizierte und nicht zertifizierte Ware und gleicht die Mengen rechnerisch aus. RSPO Credits, früher Book and Claim, handelt nur mit Zertifikaten, ohne physischen Bezug.
Für die EUDR zählt der physische Warenfluss. Nach FAQ 1.4 sind Massenbilanzmodelle unzulässig, die auf irgendeiner Stufe entwaldungsfreie Ware mit Ware unbekannter Herkunft oder nicht entwaldungsfreier Ware vermischen; vollständige Identitätswahrung verlangt die Kommission nicht. Entscheidend ist also nicht, ob Ware zertifiziert ist, sondern ob jede Menge bis zu ihren Flächen zurückverfolgt werden kann. Ist ein Teil einer Charge nicht konform und nicht mehr abtrennbar, ist die ganze Charge nicht verkehrsfähig.
Wer heute auf Mass Balance einkauft, braucht eine Rückverfolgung aller Mengen bis zu den Erzeugungsflächen und einen Warenfluss ohne Ware unbekannter Herkunft. Segregated oder Identity Preserved erleichtern das, weil die Ware bereits getrennt läuft, ersetzen die Geodaten aber nicht. Diese Umstellung ist die längste Vorlaufzeit im ganzen Projekt, deshalb gehört sie an den Anfang und nicht ans Ende.
Geodaten aus der Mühlenkette
Zwischen Fläche und Tank liegen Sammler, Mühlen und Raffinerien. Die Mühle ist der Punkt, an dem die Rückverfolgung entweder gelingt oder endet.
Punkt oder Polygon. Für Flächen bis vier Hektar genügt ein Punkt mit mindestens sechs Nachkommastellen, bei mehr als vier Hektar ist ein Polygon zu liefern. Plantagen liegen fast immer darüber, Kleinbauernflächen fast immer darunter. In Indonesien stammt ein erheblicher Teil der Frischfruchtbündel von Kleinbauern, deren Flächen über Sammler in die Mühle kommen.
Die Mühle als Aggregationspunkt. Viele Programme arbeiten mit einer Mühlenliste und dem Einzugsgebiet. Für die Verordnung reicht das nicht: Verlangt sind die Erzeugungsflächen, nicht der Verarbeitungsort. Eine Mühlenliste ist trotzdem der richtige erste Schritt, weil sie zeigt, wo die Lücken sitzen.
Erzeugungszeitraum. Neben dem Ort ist der Zeitraum der Ernte anzugeben, nicht das Datum der Verschiffung.
Keine Namen in die Geodaten. In die Geolokalisierung gehören Koordinaten, keine Namen und keine Ausweisnummern der Bauern.
Die Verantwortung bleibt beim Einführer. Ob die Daten vom Händler, von der Mühle oder von einem Dienstleister kommen, ändert nichts an der Verantwortung für ihre Richtigkeit. Verträge sollten Prüfrechte und die Folgen falscher Angaben regeln.
Dateigröße. Die Geodaten einer Erklärung dürfen zusammen 25 Megabyte nicht überschreiten. Nach FAQ 7.16 reicht das für mehr als eine Million Punkte oder Polygon-Eckpunkte; knapp wird es erst bei großen Sammelladungen mit vielen detailreichen Polygonen. Punkte statt Polygone für Flächen bis vier Hektar und vereinfachte Umrisse halten die Datei klein.
Plantage, Wald und der Stichtag
Die Ölpalmplantage ist nach der Definition der Verordnung eine landwirtschaftliche Plantage und damit kein Wald. Daraus folgt beides: Wurde nach dem 31. Dezember 2020 Wald in eine Plantage umgewandelt, ist das Entwaldung, und das Öl von dieser Fläche darf nicht in den EU-Markt. Bestehende Plantagen sind dagegen keine Waldflächen; Nachpflanzung auf einer Fläche, die schon vor 2021 Plantage war, löst keine Entwaldung aus.
Für die Prüfung stellt die Kommission die globale Waldbedeckungskarte für 2020 bereit, mit zehn Metern Auflösung. Sie ist rechtlich nicht bindend, aber die naheliegende erste Quelle, um Flächen gegen den Stichtag zu prüfen. Für Palmöl mit seinen gut dokumentierten Umwandlungen der Jahre 2019 bis 2021 ist das der Punkt, an dem Risikobewertungen konkret werden.
Neben der Entwaldungsfreiheit steht die Legalität nach dem Recht des Erzeugerlandes (Artikel 2 Nummer 40): Landnutzungsrechte und Konzessionen, Umweltschutz, Rechte Dritter, Arbeitnehmerrechte, völkerrechtlich geschützte Menschenrechte, der Grundsatz der freien, vorherigen und informierten Zustimmung (FPIC) sowie Steuer-, Korruptionsbekämpfungs-, Handels- und Zollvorschriften. In Indonesien ist die Überschneidung von Konzessionen mit Waldgebieten und die Frage der Legalität einzelner Flächen ein bekanntes Thema, das in die Risikobewertung gehört.
Länderrisiko
| Land | Einstufung | Bedeutung |
|---|---|---|
| Indonesien | Standard | größter Ursprung, volle Sorgfaltspflicht |
| Malaysia | Standard | zweitgrößter Ursprung, volle Sorgfaltspflicht |
| Thailand | gering | vereinfachte Sorgfaltspflicht, wenn Umgehung und Vermischung ausgeschlossen sind |
| Papua-Neuguinea | gering | vereinfachte Sorgfaltspflicht, wenn Umgehung und Vermischung ausgeschlossen sind |
| Ghana | gering | vereinfachte Sorgfaltspflicht, wenn Umgehung und Vermischung ausgeschlossen sind |
| Kolumbien | Standard | volle Sorgfaltspflicht |
| Guatemala, Honduras | Standard | volle Sorgfaltspflicht |
| Ecuador, Brasilien | Standard | volle Sorgfaltspflicht |
| Nigeria, Kamerun, Côte d'Ivoire | Standard | volle Sorgfaltspflicht |
Maßgeblich ist die Durchführungsverordnung (EU) 2025/1093. Sie führt nur Länder mit geringem und mit hohem Risiko auf, alles andere hat Standardrisiko. Die Kontrollquoten folgen der Einstufung: ein Prozent bei geringem Risiko, drei Prozent bei Standardrisiko, neun Prozent bei hohem Risiko.
Weil die beiden Hauptursprünge Standardrisiko haben, ist die vereinfachte Sorgfaltspflicht für die meisten Palmölketten kein Thema. Risikobewertung und Risikominderung sind der Normalfall, mit jährlicher Überprüfung und Dokumentation.
Fahrplan
- Artikelstamm prüfen, zweistufig: Zolltarifnummer gegen Anhang I, dann Rohstoffherkunft je Treffer. Die Einträge ab 2027 getrennt kennzeichnen.
- Lieferantenerklärung einholen, die je Artikel ausweist, ob Ölpalme enthalten ist. Ohne diese Aussage ist weder Betroffenheit noch Ausnahme belegbar.
- Rollen je Bezugsweg bestimmen. Einfuhr, EU-Einkauf, Verarbeitung mit und ohne neue KN-Nummer, Handel und Ausfuhr getrennt betrachten.
- Lieferkettenmodell klären. Wer auf Mass Balance einkauft, vereinbart jetzt mit den Lieferanten einen getrennten Warenfluss mit Geodaten aller Flächen, etwa auf Basis von Segregated.
- Mühlenliste und Parzellendaten anfordern, mit Frist und Format. Die Vorlage steht im Kompass.
- Flächen gegen den Stichtag prüfen, mit der Waldbedeckungskarte 2020 als erster Quelle.
- Zoll vorbereiten. C716 und Referenznummer bei der Einfuhr, Y129 für Ware aus anderen Rohstoffen unter „ex“-Einträgen, Y191 für Erzeugnisse zur Arzneimittelherstellung, Y141 für am 31. Dezember 2024 bestehende Kleinst- und Kleinunternehmen bis zum 29. Juni 2027, Y196 oder Y188 bei der Ausfuhr, Y132 für Ware, die vor dem 29. Juni 2023 erzeugt wurde.
- 2027 im Kalender führen. Die sechzehn neuen Einträge brauchen dieselbe Vorarbeit wie der erste Schwung, nur mit mehr Lieferanten.
Welche Rolle Sie je Erzeugnis haben, klärt der EUDR-Check. Der Gesamtzusammenhang steht im EUDR-Guide.
Kompass herunterladen: EUDR-Palmöl-Kompass 2026 mit beiden Codelisten, den Rollen, der Vorlage für die Datenanforderung und der Länderübersicht.
Häufige Fragen
Ist Margarine aus Palmöl erfasst?
Nein. Margarine fällt unter die Position 1517, die nicht in Anhang I steht. Die Kommission nennt sie ausdrücklich als Beispiel. Erfasst bleibt das eingekaufte Palmöl selbst, also die Position 1511.
Reicht RSPO-zertifiziertes Palmöl für die EUDR?
Nein. Nach FAQ 5.7 kann eine Zertifizierung die Risikobewertung stützen, soweit sie die nötigen Informationen abdeckt. Die Sorgfaltspflicht bleibt beim Marktteilnehmer. Dazu kommt das Lieferkettenmodell: Nach FAQ 1.4 ist jede Vermischung mit Ware unbekannter Herkunft unzulässig, und RSPO Credits haben keinen physischen Bezug zur Ware. Gebraucht werden die Geodaten aller Flächen.
Was ist mit Babassuöl?
Babassuöl steht in denselben Unterpositionen 1513 21 und 1513 29 wie Palmkernöl, stammt aber nicht von der Ölpalme. Nach Anmerkung 2 ist es nicht erfasst; in der Zollanmeldung steht der Code Y129. Den Unterschied müssen Sie belegen können, weil die Zolltarifnummer identisch ist.
Ab wann gelten die Pflichten für Seifen, Amine und quartäre Ammoniumverbindungen?
Ab dem 30. Dezember 2027. Die Einträge 3401 11 00, 3401 20, 2921 19, 2923 90 00 und weitere sind mit der Delegierten Verordnung (EU) 2026/2102 neu aufgenommen worden und gelten für alle Größenklassen erst zu diesem Datum. Waschmittel und Tensidzubereitungen der Position 3402 bleiben außen vor.
Wir kaufen Palmkernexpeller als Futtermittel. Sind wir betroffen?
Bei eigener Einfuhr ja. Palmkernexpeller der Position 2306 60 00 ist ab dem 30. Dezember 2026 erfasst. Wer ihn einführt, ist Marktteilnehmer. Wer ihn in der EU kauft und zu Mischfutter der Position 2309 verarbeitet, hat für das Mischfutter keine Pflichten, weil 2309 nicht in Anhang I steht.
Gilt der Aufschub bis Juni 2027 auch für uns?
Nur für Marktteilnehmer, die am 31. Dezember 2024 als natürliche Person, Kleinst- oder Kleinunternehmen niedergelassen waren. Händler und nachgelagerte Marktteilnehmer jeder Größe sind ab dem 30. Dezember 2026 in der Pflicht. Bei der Einfuhr kann der Code Y141 die Ausnahme bis zum 29. Juni 2027 abbilden.
Wie tief muss die Rückverfolgung gehen?
Bis zur Erzeugungsfläche. Eine Mühlenliste allein genügt nicht, weil die Verordnung Geolokalisierung der Flächen verlangt, auf denen die Früchte gewachsen sind. Die Mühlenliste ist trotzdem der sinnvolle Einstieg, weil sie zeigt, wo Daten fehlen.
Was passiert mit Ware, die schon im Tank liegt?
Palmöl, das vor dem 30. Dezember 2026 zum freien Verkehr überlassen wurde, braucht keine Sorgfaltserklärung. Hat es ein Kleinst- oder Kleinunternehmen eingeführt, das am 31. Dezember 2024 als solches niedergelassen war, gilt das für Einfuhren bis zum 29. Juni 2027. Händler und nachgelagerte Marktteilnehmer müssen dann nur belegen können, dass die Ware vor diesem Termin in Verkehr gebracht wurde; bei eingeführter Ware genügt die Zollanmeldung (FAQ 9.1 und 9.2). Ware im Zolllager, die erst ab dem 30. Dezember 2026 überlassen wird, braucht eine Erklärung. Bei Tanklagern mit laufendem Zu- und Abgang lohnt eine saubere Bestandsdokumentation, weil sich die Chargen sonst nicht mehr trennen lassen.
Quellen und Stand: Verordnung (EU) 2023/1115 in der Fassung der Verordnung (EU) 2025/2650, Artikel 2, 3, 4, 5, 13, 16, 26 und 38, Anhang I einschließlich Anmerkung 2 in der Fassung der Delegierten Verordnung (EU) 2026/2102. Durchführungsverordnung (EU) 2025/1093 (Länderbenchmarking). Leitlinien der Kommission C/2026/3896. Kommissions-FAQ, 5. Auflage, mit der Aktualisierung von FAQ 3.1.1 vom August 2026. TARIC-Dokument der GD TAXUD, Revision 1 vom 23. September 2026. Stand: 29. September 2026. Dieser Beitrag ist keine Rechtsberatung.
Foto: Nazarizal Mohammad über Unsplash.
Passend dazu


Lassen Sie uns
sprechen.
Unverbindliches 30-Minuten-Gespräch. Wir zeigen Ihnen die Plattform, hören uns Ihre Lieferkette an und kalkulieren ein transparentes Angebot.
Oder direkt per E-Mail: a.ruetjes@polygon-one.com
Der Buchungskalender wird von HubSpot (Irland) geladen und setzt Cookies. Er erscheint, sobald Sie externe Inhalte erlauben.