EUDR bei Ausfuhr, Wiedereinfuhr und Wiederausfuhr: Welche Pflichten gelten und welche Zollcodes gehören in die Anmeldung
Kurz und kompakt
Die Entwaldungsverordnung ist eine der wenigen Produktvorschriften der Union, die nicht nur den Weg auf den Binnenmarkt regelt, sondern auch den Weg hinaus. Wer relevante Erzeugnisse ausführt, braucht eine Sorgfaltserklärung, bevor die Ausfuhranmeldung abgegeben wird, und zwar unabhängig davon, wohin die Ware geht.
Maßgeblich sind drei Zollverfahren, nicht die Geografie. Die Überlassung zum zollrechtlich freien Verkehr löst die Pflichten beim Import aus, das Ausfuhrverfahren nach Artikel 269 des Zollkodex beim Export. Die Wiederausfuhr nach Artikel 270 ist nicht erfasst, und alles, was Artikel 269 ausnimmt, ebenfalls nicht, darunter die passive Veredelung.
Wer Ware wieder einführt, die zuvor aus der EU ausgeführt wurde, wird nachgelagerter Marktteilnehmer, aber nur, wenn er das frühere Inverkehrbringen und die Ausfuhr belegen kann. Ohne Nachweis gilt die Ware als erstmals eingeführt, mit voller Sorgfaltspflicht.
Für Erzeugnisse, die im Übergangszeitraum in Verkehr gebracht wurden, gibt es eine Universalnummer für die Zollanmeldung: 99EU9999999999.
Zwischen Import und Export unterscheidet sich fast nichts an den Pflichten, aber einiges an der Zolltechnik: zehnstellige TARIC-Codes beim Import, achtstellige KN-Codes beim Export, dieselben Dokumentencodes in beide Richtungen.
Warum die EUDR anders ist als jedes andere Produktrecht
Der Titel der Verordnung sagt es bereits: Sie regelt die Bereitstellung bestimmter Rohstoffe und Erzeugnisse auf dem Unionsmarkt und ihre Ausfuhr aus der Union. Artikel 3 formuliert das Verbot symmetrisch. Relevante Rohstoffe und Erzeugnisse dürfen nur dann in Verkehr gebracht, auf dem Markt bereitgestellt oder ausgeführt werden, wenn sie entwaldungsfrei sind, gemäß den einschlägigen Rechtsvorschriften des Erzeugerlandes erzeugt wurden und für sie eine Sorgfaltserklärung vorliegt.
Das ist ungewöhnlich. Die meisten Produktvorschriften, von der Spielzeugrichtlinie bis zur Verpackungsverordnung, knüpfen an das Inverkehrbringen in der Union an und lassen den Export unberührt; was den Binnenmarkt nie erreicht, unterliegt ihnen nicht. Die Entwaldungsverordnung verfolgt einen anderen Zweck. Sie soll den Beitrag der Union zur weltweiten Entwaldung verringern, und dazu zählt der Gesetzgeber auch den Handel, den Unionsunternehmen mit dem Rest der Welt treiben. Ein Sägewerk, das deutsches Holz in die Schweiz verkauft, und ein Röster, der Kaffee nach Großbritannien liefert, sind deshalb genauso Marktteilnehmer wie ein Importeur.
Für die Praxis heißt das: Die Exportabteilung ist nicht außen vor. Sie braucht dieselben Daten wie der Einkauf, und sie braucht die Referenznummer, bevor sie die Ausfuhranmeldung abgibt.
Drei Zollbegriffe, die alles bestimmen
Die Verordnung verweist für ihre Auslöser nicht auf wirtschaftliche Begriffe, sondern auf den Zollkodex. Wer die drei Verfahren auseinanderhält, hat den größten Teil dieses Themas verstanden.
Überlassung zum zollrechtlich freien Verkehr. Artikel 2 Nummer 36 verweist auf Artikel 201 des Zollkodex. Erst mit dieser Überlassung werden Nicht-Unionswaren zu Unionswaren, und erst dann gelten sie nach den Leitlinien als in Verkehr gebracht. Was in ein anderes Zollverfahren überführt wird, also Zolllager, aktive Veredelung, vorübergehende Verwendung oder Versand, ist nicht in Verkehr gebracht und unterliegt der Verordnung nicht.
Ausfuhr. Artikel 2 Nummer 37 verweist auf Artikel 269 des Zollkodex, und Nummer 39 definiert die relevanten Erzeugnisse, die den Markt verlassen, als solche, die in das Zollverfahren zur Ausfuhr übergeführt werden. Die Leitlinien präzisieren: Der Begriff bezieht sich auf Unionswaren, die aus dem Zollgebiet verbracht werden sollen, und die Ware gilt als den Markt verlassend, wenn sie im Rahmen einer gewerblichen Tätigkeit zur Ausfuhr angemeldet wird.
Entscheidend ist, was Artikel 269 ausdrücklich nicht erfasst, denn die Leitlinien zählen es auf. Das Ausfuhrverfahren findet keine Anwendung auf Waren, die in die passive Veredelung überführt werden, auf Waren, die nach Überführung in die Endverwendung das Zollgebiet verlassen, auf mehrwertsteuer- oder verbrauchsteuerfreie Bordvorräte für Flugzeuge und Schiffe, auf Waren im internen Versand und auf Waren, die das Zollgebiet nach Artikel 155 nur vorübergehend verlassen. Für alle diese Fälle gibt es keine Ausfuhr im Sinne der Entwaldungsverordnung und damit keine Pflicht, vor dem Grenzübertritt eine Sorgfaltserklärung abzugeben.
Wiederausfuhr. Artikel 270 des Zollkodex betrifft Nicht-Unionswaren, die das Zollgebiet wieder verlassen, ohne jemals den Status von Unionswaren erlangt zu haben, etwa aus dem Zolllager oder nach einer aktiven Veredelung. Die Leitlinien sind eindeutig: Die Wiederausfuhr fällt nicht in den Anwendungsbereich der Verordnung.
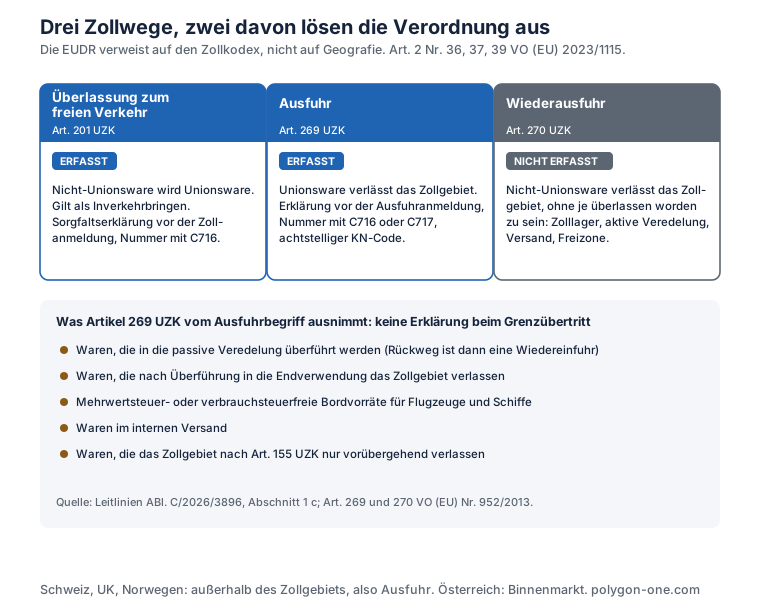
Ein Wort zur Geografie, weil sie oft mit dem Zollrecht verwechselt wird. Die Schweiz, das Vereinigte Königreich und Norwegen liegen außerhalb des Zollgebiets der Union. Lieferungen dorthin werden zur Ausfuhr angemeldet und sind deshalb Ausfuhren im Sinne der Verordnung, unabhängig davon, wie eng die Handelsbeziehung ist. Die Verordnung ist als Text von Bedeutung für den EWR gekennzeichnet; ob und wann die EWR-Staaten sie übernehmen, ändert nichts daran, dass die Ausfuhranmeldung an der Grenze zu Norwegen die Pflicht auslöst. Umgekehrt ist eine Lieferung nach Österreich oder Polen keine Ausfuhr, sondern eine Bereitstellung auf dem Unionsmarkt, für die die Weitergabe der Referenznummer nach Artikel 4 Absatz 7 genügt.
Die Ausfuhr aus der Union
Wer bei der Ausfuhr Marktteilnehmer ist
Nach Artikel 2 Nummer 15 ist Marktteilnehmer, wer im Rahmen einer gewerblichen Tätigkeit relevante Erzeugnisse in Verkehr bringt oder ausführt. Der Ausführer eines Erzeugnisses, das noch keiner Sorgfaltserklärung unterlag, ist also Marktteilnehmer mit voller Sorgfaltspflicht: Informationen nach Artikel 9, Risikobewertung nach Artikel 10, Risikominderung nach Artikel 11, Erklärung vor der Ausfuhr.
Der häufigste Fall in Deutschland ist das Sägewerk oder der Holzhändler, der heimisches Holz in ein Drittland liefert. Für in der Union erzeugte Rohstoffe ist Marktteilnehmer, wer sie nach der Erzeugung vertreibt. Wird das Holz erstmals im Zuge der Ausfuhr abgegeben, ist der Ausführer der Marktteilnehmer. Weil Deutschland als Land mit geringem Risiko eingestuft ist, greift die vereinfachte Sorgfaltspflicht nach Artikel 13: Die Informationen nach Artikel 9 werden gesammelt, Risikobewertung und Risikominderung entfallen, geprüft werden Komplexität der Lieferkette, Umgehungsrisiko und Vermischungsrisiko. Die Sorgfaltserklärung ist trotzdem abzugeben.
Wer bei der Ausfuhr nachgelagerter Marktteilnehmer ist
Die Leitlinien beschreiben die Rolle ausdrücklich für den Export: Bei Ausfuhren wird die Rolle des nachgelagerten Marktteilnehmers durch die Ausfuhr eines Erzeugnisses bestimmt, für das zuvor eine Sorgfaltserklärung oder vereinfachte Erklärung übermittelt wurde, oder durch die Ausfuhr eines Erzeugnisses, das unter Verwendung solcher Erzeugnisse hergestellt wurde.
Die Kommission bestätigt in ihrer FAQ, dass die Vereinfachungen des Artikels 4 auch beim Export gelten. Ein nachgelagerter KMU-Marktteilnehmer, der aus dem Unionsmarkt exportiert, kann Artikel 4 Absatz 8 in Anspruch nehmen; er muss den Zollbehörden in der Ausfuhranmeldung die Referenznummern der Erklärungen zur Verfügung stellen, die er von den vorherigen Marktteilnehmern oder Händlern erhalten hat. Eine eigene Sorgfaltserklärung gibt er nicht ab. Ein nachgelagerter Nicht-KMU-Marktteilnehmer stellt nach Artikel 4 Absatz 9 fest, dass die Sorgfaltspflicht vorgelagert erfüllt wurde, und übermittelt eine eigene Erklärung, in der er auf die vorgelagerten Referenznummern verweist. Für Bestandteile, die noch keiner Erklärung unterlagen, ist die Sorgfaltspflicht in vollem Umfang zu erfüllen.
Der Röster, der Rohkaffee mit vorliegender Erklärung kauft und Röstkaffee nach Großbritannien liefert, ist also nachgelagerter Marktteilnehmer bei der Ausfuhr. Als KMU gibt er die erhaltenen Referenznummern in der Ausfuhranmeldung an, als Nicht-KMU reicht er eine eigene Erklärung mit Verweis ein.
Einfuhr und Ausfuhr ohne Bearbeitung dazwischen
Eine Frage, die in Handelsunternehmen ständig auftaucht, beantwortet die FAQ unter 5.22: Wer relevante Erzeugnisse einführt und sie ohne weitere Fertigungsschritte auf dem EU-Markt verkauft oder ausführt, muss vor dem Verkauf oder der Ausfuhr keine zweite Sorgfaltserklärung übermitteln. Die Erklärung bei der Einfuhr bezieht sich bereits auf die Erzeugnisse, die auf dem Markt abgegeben werden.
Was bleibt, ist die Zollpflicht. Für jede Einfuhr und jede Ausfuhr ist nach Artikel 26 Absatz 4 die Referenznummer einer Erklärung zur Verfügung zu stellen. Bei der Ausfuhr unbearbeiteter Ware kann dieselbe Referenznummer verwendet werden, die bereits bei der Einfuhr angegeben wurde. Eine Erklärung kann mehrere Zollanmeldungen tragen, und eine Zollanmeldung kann mehrere Referenznummern enthalten.
Bestimmungsland unbekannt oder gleichgültig
Zwei Erleichterungen aus der FAQ sind für Exporteure wertvoll. Erstens muss bei der Übermittlung einer Sorgfaltserklärung für die Ausfuhr das Bestimmungsland nicht eingegeben werden; bei mehreren Bestimmungsländern sind deshalb keine getrennten Erklärungen nötig. Zweitens darf, wer zum Zeitpunkt der Erklärung noch nicht weiß, welcher Teil der Ware in der EU verkauft und welcher ausgeführt wird, alles mit einer Ausfuhr-Erklärung anmelden und die Aufteilung in den eigenen Unterlagen dokumentieren. Die Aufzeichnungen sind fünf Jahre aufzubewahren und der Behörde auf Verlangen vorzulegen.
Was die Erklärung bei der Ausfuhr enthalten muss
Anhang II unterscheidet nicht zwischen Import und Export, verlangt aber zwei Dinge, die gerade beim Export leicht übersehen werden. Für Erzeugnisse, die den Markt verlassen, ist die EORI-Nummer des Marktteilnehmers anzugeben. Und die Menge ist in Kilogramm Eigenmasse anzugeben, gegebenenfalls zusätzlich in der besonderen Maßeinheit des HS-Codes. Eigenmasse meint nach FAQ 7.22 das Gewicht des Erzeugnisses ohne Verpackung. Wie die Erklärung im Übrigen aufgebaut ist, steht in Sorgfaltserklärung nach der EUDR: Warum es keine Vorlage gibt, was nach Anhang II hineingehört.
Eine Pflicht, die nur beim Export existiert, steht in Artikel 4 Absatz 5: Erhält ein Marktteilnehmer neue Informationen darüber, dass ein bereits ausgeführtes Erzeugnis möglicherweise nicht konform ist, unterrichtet er die zuständige Behörde des Mitgliedstaats, der das Erzeugerland ist. Bei Inverkehrbringen wären es die Behörden der Mitgliedstaaten, in denen die Ware in Verkehr gebracht wurde.
Was die Ausfuhr nicht verlangt
Genauso wichtig ist, was nicht gefordert wird, weil hier Aufwand entsteht, den niemand verlangt.
Die Referenznummer gehört in die Zollanmeldung, nicht in Lieferschein, Rechnung oder Konnossement. FAQ 7.21 stellt klar, dass die Verordnung für andere Versanddokumente keine Angabepflicht enthält. Wer sie trotzdem auf die Rechnung setzt, tut es freiwillig.
Der Kunde im Drittland hat keine Pflichten aus der Verordnung. Sie gilt für Personen, die in Verkehr bringen, bereitstellen oder ausführen, und der Empfänger in Zürich oder Manchester tut nichts davon. Ob er die Referenznummer haben möchte, ist eine Frage seines Marktes, nicht der Verordnung.
Das Bestimmungsland spielt für die Sorgfaltspflicht keine Rolle. Es gibt keine Erleichterung für Ausfuhren in Länder mit eigenen Entwaldungsgesetzen und keine Verschärfung für andere.
Zollcodes und Zolltechnik bei der Ausfuhr
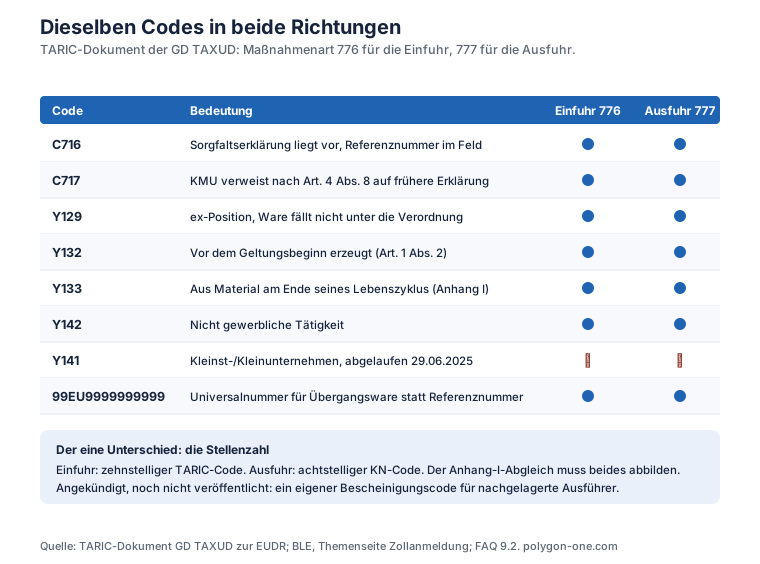
Die Generaldirektion Steuern und Zollunion hat für die Ein- und die Ausfuhr getrennte Maßnahmen im TARIC angelegt: Maßnahmenart 776 für die Einfuhrkontrolle, 777 für die Ausfuhrkontrolle. Die Dokumentencodes sind in beide Richtungen dieselben.
C716 belegt, dass eine Sorgfaltserklärung vorliegt; die Referenznummer wird im zugehörigen Feld angegeben. C717 zeigt an, dass ein KMU-Marktteilnehmer die Vereinfachung nach Artikel 4 Absatz 8 nutzt und auf eine frühere Erklärung verweist. Y129 erklärt, dass die angemeldete Ware nicht unter die Verordnung fällt, obwohl der Nomenklaturcode ein ex-Code aus Anhang I ist. Y132 steht für Erzeugnisse, die vor dem Geltungsbeginn erzeugt wurden, Y133 für Erzeugnisse aus Material, das seinen Lebenszyklus abgeschlossen hat, Y142 für nicht gewerbliche Tätigkeit. Y141, der frühere Code für Kleinst- und Kleinunternehmen, ist seit dem 29. Juni 2025 nicht mehr verwendbar.
Ein technischer Unterschied ist bei der Datenpflege wichtig: Bei der Einfuhr werden zehnstellige TARIC-Codes angemeldet, bei der Ausfuhr achtstellige KN-Codes. Wer seinen Anhang-I-Abgleich auf zehn Stellen aufgebaut hat, muss ihn für die Ausfuhr auf acht Stellen abbilden. Wie die Prüfung gegen Anhang I funktioniert, steht in EUDR-Anhang I und Zolltarifnummern.
Die Bundesanstalt für Landwirtschaft und Ernährung fasst die deutsche Praxis zusammen: Bei der Zollanmeldung EUDR-relevanter Ware sind Referenznummer und Zolltarifnummer samt Unterlagencodierung anzugeben, und nur bei vollständiger Angabe wird der Import oder Export erlaubt. Für nachgelagerte Ausführer hat die Kommission einen eigenen Bescheinigungscode angekündigt; er war zum Redaktionsschluss noch nicht veröffentlicht, bis dahin wird nach den Regeln in EUDR-Referenznummer: Aufbau, Weitergabe, Zoll und Prüfnummer verfahren.
Vor der ersten Ausfuhr: Registrierung im Informationssystem
Wer relevante Erzeugnisse ein- oder ausführt, muss im Informationssystem nach Artikel 33 registriert sein. Die Generaldirektion Steuern und Zollunion hält in ihrem TARIC-Dokument fest, dass alle Marktteilnehmer und Händler sowie ihre Bevollmächtigten, die unter die Verordnung fallende Waren ein- oder ausführen, registriert sein müssen, und dass für die Registrierung kein eigener Dokumentencode nötig ist, weil nur registrierte Nutzer überhaupt eine Sorgfaltserklärung übermitteln können. Die Registrierung ist damit die stille Voraussetzung jeder Ausfuhranmeldung mit C716.
Für ein Unternehmen, das bisher nur innerhalb der EU geliefert hat und erstmals in ein Drittland verkauft, ist das der erste Schritt, und er dauert. Der Zugang läuft über das EU-Login, die Freischaltung durch die zuständige Behörde, in Deutschland die Bundesanstalt für Landwirtschaft und Ernährung, nimmt Zeit in Anspruch, und ohne ihn gibt es keine Erklärung, ohne Erklärung keine Referenznummer, ohne Referenznummer keine Abfertigung.
Was der Zoll bei der Ausfuhr prüft
Artikel 26 regelt, was an der Außengrenze in beide Richtungen passiert, und die Absätze 6 bis 10 gelten, sobald die elektronische Schnittstelle zwischen Zoll und Informationssystem nach Artikel 28 eingerichtet ist.
Die Zollbehörden prüfen bei Zollanmeldungen zur Ausfuhr über diese Schnittstelle den Status, den die zuständigen Behörden der Sorgfaltserklärung im Informationssystem zugewiesen haben. Geht aus dem Status hervor, dass das Erzeugnis vor der Ausfuhr kontrolliert werden muss, setzen die Zollbehörden die Überlassung zur Ausfuhr aus. Sie gestatten sie, wenn der Status keine Kontrolle anzeigt, wenn die Aussetzung nicht aufrechterhalten wurde oder wenn die zuständigen Behörden die Aufhebung mitteilen. Stellen die zuständigen Behörden Nichtkonformität fest, wird die Überlassung zur Ausfuhr nicht gestattet.
Absatz 10 enthält den Satz, den Exporteure kennen sollten: Die Überlassung zur Ausfuhr gilt nicht als Nachweis für die Einhaltung des Unionsrechts und insbesondere dieser Verordnung. Ein abgefertigter Container ist also kein Freibrief. Die zuständigen Behörden können die Erklärung auch nach der Ausfuhr überprüfen, und die Aufbewahrungspflicht von fünf Jahren läuft weiter.
Bis die Schnittstelle steht, gilt Absatz 5 Buchstabe a: Zoll und zuständige Behörden tauschen Informationen aus und arbeiten zusammen, und der Zoll berücksichtigt das bei der Überlassung. Praktisch heißt das, dass die Angabe der Referenznummer mit dem richtigen Dokumentencode in der Ausfuhranmeldung der einzige Weg ist, den Vorgang glatt durchzubekommen.
Ausfuhr durch Unternehmen ohne Sitz in der Union
Die Verordnung enthält in Artikel 7 eine Regel für in Drittländern niedergelassene Marktteilnehmer, die relevante Erzeugnisse in Verkehr bringen. Für die Ausfuhr ist die Frage meist schon zollrechtlich entschieden: Ausführer im Sinne des Zollkodex muss grundsätzlich eine im Zollgebiet ansässige Person sein. Kauft ein Schweizer Händler Holz bei einem deutschen Sägewerk und lässt es direkt in die Schweiz liefern, ist in der Regel das Sägewerk oder ein von ihm beauftragter Dienstleister der Ausführer, und damit auch derjenige, der die Sorgfaltserklärung abgibt und die Referenznummer in die Ausfuhranmeldung setzt. Wer die Zollanmeldung abgibt, muss die Nummer haben. Verträge, die die EUDR-Verantwortung auf den Drittlandkäufer verlagern, ändern daran nichts, weil der Käufer im Drittland keine Pflichten aus der Verordnung hat und keine Erklärung abgeben kann.
Muster, Proben und private Ausfuhr
Zwei Ausnahmen, die beim Export regelmäßig gefragt werden, sind seit der Neufassung des Anhangs I im September 2026 ausdrücklich geregelt. Erzeugnismuster und Proben, die in Wert und Menge vernachlässigbar sind und nur zur Beschaffung von Aufträgen verwendet werden können, sind nach der neuen Fußnote 5 zum Anhang I ausgenommen, ebenso Erzeugnisse, die Prüfungen, Analysen oder Versuchen unterzogen werden und dabei verbraucht oder vernichtet werden. Ein Musterkoffer mit Furnierproben braucht keine Erklärung. Und was nicht im Rahmen einer gewerblichen Tätigkeit ausgeführt wird, unterliegt der Verordnung nicht; dafür steht in der Zollanmeldung der Code Y142. Die Grenze zwischen Muster und Kleinlieferung zieht die Behörde im Einzelfall, und eine Palette Schnittholz ist kein Muster, auch wenn sie so heißt.
Die Wiederausfuhr: Was an der Verordnung vorbeiläuft
Die Wiederausfuhr nach Artikel 270 des Zollkodex ist der wichtigste Fall, in dem die Verordnung nicht greift, und der am häufigsten missverstandene. Sie betrifft Nicht-Unionswaren, die das Zollgebiet verlassen, ohne jemals zum freien Verkehr überlassen worden zu sein.
Zolllager. Kakaobutter, die in Rotterdam eingelagert und von dort nach Ägypten weiterverkauft wird, ohne je zum freien Verkehr überlassen worden zu sein, unterliegt der Verordnung nicht. Die Generalzolldirektion hat das in ihrem Web-Seminar vom Oktober 2025 ausdrücklich bestätigt: Erst die Überführung aus dem Zolllager in den freien Verkehr ist das EUDR-relevante Verfahren; sollen die Zolllagerwaren wiederausgeführt werden, bleibt es bei der Wiederausfuhr nach Artikel 270.
Versand und Transit. Ware, die im Versandverfahren durch die EU läuft, ist nicht in Verkehr gebracht. Das Versanddokument T1 muss nach Auskunft der Generalzolldirektion keine Informationen zur Sorgfaltspflicht enthalten.
Aktive Veredelung. Nicht-Unionswaren, die zur Bearbeitung eingeführt und danach als Veredelungserzeugnis wiederausgeführt werden, durchlaufen weder die Überlassung zum freien Verkehr noch die Ausfuhr nach Artikel 269. Beide Auslöser fehlen, die Verordnung greift nicht. Sobald aber ein Teil der Veredelungserzeugnisse in den freien Verkehr überführt wird, gilt für diesen Teil die volle Einfuhrlogik.
Freizonen. Waren im Freizonenverfahren gelten als nicht zum freien Verkehr überlassen und sind entsprechend zu behandeln.
Eine Warnung gehört dazu. Die Generalzolldirektion hat im selben Seminar darauf hingewiesen, dass die Behörden ein Auge auf Gestaltungen haben, die Ware nach dem Anwendungsbeginn in besondere Verfahren schleusen, um die Anwendung der Verordnung zu umgehen. Wer ein Zolllager nutzt, weil seine Ware tatsächlich für Drittländer bestimmt ist, ist auf der sicheren Seite. Wer es nutzt, um Ware ohne Sorgfaltserklärung in der EU zu parken, bis eine Lücke gefunden ist, sollte damit rechnen, dass die Überführung in den freien Verkehr genau geprüft wird.
Die Wiedereinfuhr: Wenn Ware zurückkommt
Die Wiedereinfuhr ist der Fall, für den die Verordnung selbst keine Vorschrift enthält, die Kommission aber in ihrer FAQ eine ausführliche Regel entwickelt hat. Sie ist praktisch wichtiger, als sie klingt: Rücksendungen aus dem Vereinigten Königreich, Rückwaren nach abgelehnter Lieferung, Ware, die zur Bearbeitung ins Ausland ging, und Erzeugnisse, die ein Drittlandhändler aus EU-Vormaterial fertigt und zurückverkauft.
Die Grundregel
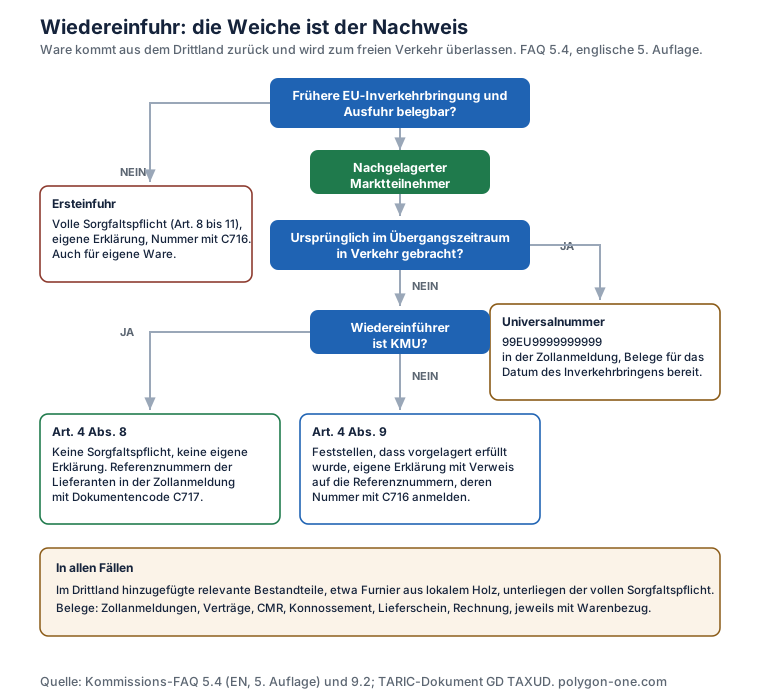
Wer ein Erzeugnis, das zuvor aus dem EU-Markt ausgeführt wurde, wieder einführt und zum freien Verkehr überlässt, gilt nach FAQ 5.4 als nachgelagerter Marktteilnehmer. Die Pflichten hängen von der Größe ab.
Ist der Wiedereinführer ein KMU, gilt Artikel 4 Absatz 8: Er braucht die Sorgfaltspflicht nicht zu erfüllen und gibt in der Zollanmeldung die Referenznummern an, die er von seinen Lieferanten erhalten hat, mit dem Dokumentencode C717.
Ist er kein KMU, stellt er nach Artikel 4 Absatz 9 anhand der bestehenden Erklärungen fest, dass die Sorgfaltspflicht in der vorgelagerten Kette erfüllt wurde, übermittelt vor der Wiedereinfuhr eine eigene Sorgfaltserklärung mit Verweis und gibt deren Referenznummer bei der Überlassung zum freien Verkehr an.
Das gilt auch, wenn das wieder eingeführte Erzeugnis relevante Erzeugnisse enthält, die zuvor in der EU in Verkehr gebracht wurden. Die FAQ nennt das Beispiel, das die Systematik erklärt: Kakaobohnen werden aus der EU in ein Drittland ausgeführt, dort zu Schokolade verarbeitet, und die Schokolade wird in der EU zum freien Verkehr überlassen. Der Wiedereinführer ist nachgelagerter Marktteilnehmer für die Kakaobohnen, die bereits einer Erklärung unterlagen. Für Bestandteile, die zuvor nicht der Sorgfaltspflicht unterlagen, etwa Zucker ist irrelevant, aber zugesetztes Palmöl aus dem Drittland wäre es, muss die Sorgfaltspflicht in vollem Umfang erfüllt und eine Erklärung übermittelt werden.
Die Nachweispflicht, die in der deutschen FAQ fehlt
Hier liegt der Punkt, der über Erfolg oder Misserfolg einer Wiedereinfuhr entscheidet, und er steht nur in der englischen fünften Auflage der FAQ, nicht in der deutschen Fassung V1.4.
Der Wiedereinführer gilt nur dann als nachgelagerter Marktteilnehmer, wenn er den zuständigen Behörden auf Verlangen belegen kann, dass das eingeführte Erzeugnis tatsächlich zuvor auf dem EU-Markt in Verkehr gebracht und von dort ausgeführt wurde, und zwar bevor die Überlassung zum freien Verkehr erfolgt. Fehlt dieser Nachweis, gilt das Erzeugnis als erstmals in die EU eingeführt, und der Marktteilnehmer muss die Sorgfaltspflicht erfüllen und eine vollständige Sorgfaltserklärung übermitteln.
Als Belege nennt die Kommission Zollanmeldungen, Verträge, auch zwischen anderen Parteien, Bestellunterlagen, Frachtbriefe einschließlich CMR, Konnossemente, Lieferscheine, Luftfrachtbriefe, Rechnungen und jede andere glaubwürdige Unterlage, die sich unmittelbar dem betreffenden Erzeugnis zuordnen lässt.
Das ändert die Vorbereitung grundlegend. Wer regelmäßig mit Rücksendungen oder Rückwaren rechnet, muss die Ausfuhrunterlagen so ablegen, dass sie einer konkreten Ware zugeordnet werden können, nicht einer Lieferbeziehung. Eine Rechnung, aus der nicht hervorgeht, welche Charge sie betrifft, belegt nichts.
Passive Veredelung: der Sonderfall mit zwei Halbwahrheiten
Die passive Veredelung ist der Fall, bei dem zwei zollrechtliche Aussagen zusammenkommen, die je für sich richtig sind und zusammen ein ungewohntes Ergebnis ergeben.
Erstens: Beim Verbringen in die passive Veredelung gibt es keine Ausfuhr im Sinne der Verordnung, weil Artikel 269 des Zollkodex das Verfahren vom Ausfuhrbegriff ausnimmt. Wer Möbelteile aus Buche zur Oberflächenbehandlung nach Serbien schickt, gibt beim Verlassen der EU keine Sorgfaltserklärung ab und keine Referenznummer in einer Ausfuhranmeldung an.
Zweitens: Bei der Rückkehr werden die Veredelungserzeugnisse zum freien Verkehr überlassen, in Deutschland mit dem Verfahrenscode 6121. Damit liegt eine Wiedereinfuhr vor, und die Regel aus FAQ 5.4 greift: nachgelagerter Marktteilnehmer, sofern das frühere Inverkehrbringen belegt werden kann, mit den Vereinfachungen nach Artikel 4 Absatz 8 oder 9. Werden im Drittland relevante Bestandteile hinzugefügt, etwa Furnier aus lokalem Holz, unterliegen diese der vollen Sorgfaltspflicht.
Die Konsequenz ist unbequem, aber eindeutig: Die passive Veredelung erspart die Erklärung beim Hinweg, nicht beim Rückweg. Und der Nachweis des früheren Inverkehrbringens ist bei der passiven Veredelung leicht zu führen, weil die Bewilligung und die Anmeldung zur passiven Veredelung selbst die Ware identifizieren.
Rücksendungen und Rückwaren
Ein Kunde in Großbritannien lehnt eine Lieferung Schnittholz ab und schickt sie zurück. Zollrechtlich sind das Rückwaren, für die Abgabenfreiheit beantragt werden kann. Für die Verordnung ist es eine Wiedereinfuhr wie jede andere: Überlassung zum freien Verkehr, Rolle als nachgelagerter Marktteilnehmer, Nachweis des früheren Inverkehrbringens über die eigene Ausfuhranmeldung, Angabe der Referenznummer der ursprünglichen Erklärung. Für ein Sägewerk mit gepflegter Zollakte ist das ein Verwaltungsvorgang. Für ein Unternehmen, das Ausfuhranmeldungen nicht der Ware zuordnen kann, ist es eine vollständige Sorgfaltspflicht für Holz, das es selbst geschlagen hat.
Übergangsware: die Universalnummer
Für Erzeugnisse, die ursprünglich während des Übergangszeitraums in Verkehr gebracht wurden, also zwischen dem Inkrafttreten am 29. Juni 2023 und dem Tag vor dem jeweiligen Anwendungsbeginn, hat die Kommission eine gebräuchliche Referenznummer bekannt gegeben, die in der Zollanmeldung zur Ausfuhr oder Wiedereinfuhr verwendet werden kann. Sie lautet 99EU9999999999. Sie ersetzt keine Sorgfaltserklärung für neue Ware, sondern kennzeichnet Ware, für die nach Artikel 38 keine Erklärung abzugeben war. Die zuständigen Behörden werden über die Verwendung informiert und können nachprüfen.
Wer also Holz, das 2025 in Verkehr gebracht wurde, im Frühjahr 2027 ausführt oder ein im Übergangszeitraum in Verkehr gebrachtes Erzeugnis nach einer Rücksendung wieder einführt, verwendet diese Nummer und hält Belege für das Datum des ursprünglichen Inverkehrbringens bereit.
Zehn Konstellationen durchgerechnet
1. Das Sägewerk exportiert deutsches Schnittholz in die Schweiz. Ausfuhr nach Artikel 269, das Sägewerk ist Marktteilnehmer. Deutschland ist Land mit geringem Risiko, also vereinfachte Sorgfaltspflicht nach Artikel 13, aber Sorgfaltserklärung vor der Ausfuhranmeldung. Referenznummer mit C716 in die Ausfuhranmeldung, achtstelliger KN-Code. Als kleines Unternehmen kein Fristaufschub, weil Schnittholz unter den EUTR-Anhang fällt: 30. Dezember 2026.
2. Der Röster kauft Rohkaffee in der EU und exportiert Röstkaffee nach Großbritannien. Rohkaffee mit vorliegender Erklärung, Röstkaffee mit anderem HS-Code: nachgelagerter Marktteilnehmer bei der Ausfuhr. Als KMU: erhaltene Referenznummern mit C717 in der Ausfuhranmeldung, keine eigene Erklärung. Als Nicht-KMU: Feststellung nach Artikel 4 Absatz 9, eigene Erklärung mit Verweis, deren Referenznummer mit C716.
3. Der Händler importiert Kakaobutter und exportiert die Hälfte unverändert nach Norwegen. Sorgfaltserklärung bei der Einfuhr, keine zweite vor der Ausfuhr. Dieselbe Referenznummer in beiden Zollanmeldungen, mit Mengenaufzeichnungen, aus denen hervorgeht, welcher Teil in der EU verkauft und welcher ausgeführt wurde.
4. Die Spedition lagert Kautschuk im Zolllager Rotterdam und verkauft ihn nach Ägypten. Nie zum freien Verkehr überlassen, Wiederausfuhr nach Artikel 270. Die Verordnung greift nicht. Wird ein Teil in den freien Verkehr überführt, gilt für diesen Teil die volle Einfuhrlogik.
5. Der Möbelhersteller schickt Buchenteile zur Lackierung nach Serbien. Passive Veredelung, keine Ausfuhr im Sinne der Verordnung, keine Erklärung beim Hinweg. Bei der Rückkehr Überlassung zum freien Verkehr mit Code 6121: Wiedereinfuhr, nachgelagerter Marktteilnehmer, Nachweis über die Bewilligung, Referenznummer der ursprünglichen Holzerklärung. Wird in Serbien Furnier aus lokalem Holz aufgebracht, volle Sorgfaltspflicht für das Furnier.
6. Der britische Kunde schickt eine abgelehnte Lieferung zurück. Rückwaren, zollrechtlich abgabenfrei, für die Verordnung eine Wiedereinfuhr. Nachweis über die eigene Ausfuhranmeldung, Referenznummer der ursprünglichen Erklärung, C717 als KMU oder eigene Verweiserklärung als Nicht-KMU.
7. Der Kaffeeimporteur weiß bei der Erklärung noch nicht, was in der EU bleibt. Alles mit einer Ausfuhr-Erklärung anmelden, die tatsächliche Aufteilung in den Unterlagen führen, fünf Jahre aufbewahren.
8. Der Holzhändler exportiert im März 2027 Bestand, der 2025 in Verkehr gebracht wurde. Übergangsware. Universalnummer 99EU9999999999 in der Ausfuhranmeldung, Belege für das Datum des ursprünglichen Inverkehrbringens bereithalten.
9. Das Papierwerk kauft Papier von einem Schweizer Lieferanten, der sein Vormaterial ausschließlich aus der EU bezieht. Aus Sicht des Papierwerks eine Wiedereinfuhr, sofern der Schweizer Lieferant die frühere EU-Herkunft samt Referenznummern belegen kann und diese weitergibt. Kann er das nicht, ist es eine Ersteinfuhr mit voller Sorgfaltspflicht. Diese Konstellation hat die bayerische IHK-Organisation in ihrer Fragensammlung ausdrücklich behandelt, und die Antwort hängt ganz am Nachweis.
10. Der Kunde im Drittland fordert die Referenznummer auf der Rechnung. Keine Pflicht nach der Verordnung, die Nummer gehört in die Zollanmeldung. Freiwillig ist es möglich, und für Kunden, die selbst in die EU zurückliefern, sogar hilfreich, weil sie den Nachweis der Wiedereinfuhr erleichtert.
Die häufigsten Fehler
Die Exportabteilung ausklammern. Die Verordnung gilt für Ausfuhren, und die Referenznummer muss vor der Ausfuhranmeldung vorliegen. Wer erst am Zoll merkt, dass keine Erklärung existiert, hat einen Container, der nicht abgefertigt wird.
Ausfuhr und Wiederausfuhr verwechseln. Nur die Ausfuhr nach Artikel 269 ist erfasst. Zolllagerware, die das Zollgebiet als Nicht-Unionsware verlässt, braucht keine Erklärung.
Die passive Veredelung als Ausfuhr behandeln. Beim Hinweg gibt es keine Ausfuhr im Sinne der Verordnung. Beim Rückweg sehr wohl eine Wiedereinfuhr.
Die Wiedereinfuhr ohne Nachweis angehen. Ohne Beleg für das frühere Inverkehrbringen ist die Rücksendung eine Ersteinfuhr mit voller Sorgfaltspflicht, auch für eigene Ware.
Für jeden Zielmarkt eine eigene Erklärung anlegen. Das Bestimmungsland wird nicht abgefragt. Eine Erklärung reicht für alle Ziele, solange Menge und Jahresfrist eingehalten werden.
Nach der Einfuhr noch einmal erklären. Wer unbearbeitet weiterverkauft oder ausführt, braucht keine zweite Erklärung, nur dieselbe Referenznummer in der nächsten Zollanmeldung.
Zehn Stellen beim Export anmelden. Bei der Ausfuhr gelten achtstellige KN-Codes. Der Anhang-I-Abgleich muss beides können.
Die Übergangsware vergessen. Bestand aus der Zeit vor dem Anwendungsbeginn bekommt die Universalnummer, nicht eine nachträglich erstellte Erklärung.
So bereiten Sie den Export vor
1. Ausfuhrartikel gegen Anhang I prüfen, mit achtstelligem KN-Code, gegen die Fassung vom September 2026.
2. Je Artikel die Rolle bestimmen. Marktteilnehmer, wenn keine Erklärung vorliegt; nachgelagerter Marktteilnehmer, wenn die Vormaterialien erklärt sind. Größe prüfen, weil sie über Absatz 8 oder 9 entscheidet.
3. Die Erklärung mit Vorlauf abgeben. Vor der Ausfuhranmeldung, nicht am Tag der Verladung. Zwischen Übermittlung und Referenznummer liegt das Abweisungsfenster.
4. Referenznummer und Prüfnummer an die Sendung hängen, und der Exportabteilung den Dokumentencode mitgeben: C716 für die eigene Erklärung, C717 für den KMU-Verweis.
5. Ausfuhrunterlagen warenbezogen ablegen. Ausfuhranmeldung, Rechnung, Frachtbrief mit Chargenbezug, damit eine spätere Wiedereinfuhr belegt werden kann.
6. Übergangsbestand kennzeichnen. Ware, die vor dem Anwendungsbeginn in Verkehr gebracht wurde, mit Datum und Beleg markieren, damit die Universalnummer verwendet werden darf.
7. Zolllager und Veredelung sauber trennen. Was nie zum freien Verkehr überlassen wird, braucht keine Erklärung; was überlassen wird, braucht sie vollständig.
Wie Polygon One dabei hilft
Polygon One führt Bestellungen mit Verknüpfung zu den zugehörigen Sorgfaltserklärungen und exportiert sie für die Zollabfertigung, die interne Dokumentation oder die Vorlage bei Behörden. Der Export enthält je Erklärung die offizielle Referenznummer aus dem EU-Informationssystem, die Prüfnummer für die Zollabfertigung und den Status. Damit hat die Exportabteilung, was sie für die Ausfuhranmeldung braucht, ohne in einem zweiten System zu suchen.
Ausgehende Artikel lassen sich mit ihren eingehenden Vormaterialien verknüpfen; verknüpfte Erklärungen, auch externe von Lieferanten, werden für die ausgehende Rückverfolgbarkeit berücksichtigt. Das ist die Grundlage für die Verweiserklärung eines nachgelagerten Marktteilnehmers bei der Ausfuhr und für den Nachweis bei einer späteren Wiedereinfuhr. Die Einreichung läuft über die Anbindung an das Informationssystem, Referenz- und Prüfnummer kommen zurück und bleiben an der Bestellung.
Was die Plattform nicht tut: Ihre Zollanmeldung abgeben, entscheiden, ob ein Vorgang Ausfuhr oder Wiederausfuhr ist, oder die Belege für eine Wiedereinfuhr für Sie sortieren. Das bleibt bei Ihnen und Ihrem Zolldienstleister. Wenn Sie sehen möchten, wie Bestellungen, Erklärungen und Zollnummern zusammenhängen, buchen Sie eine Demo oder lesen Sie weiter auf der Produktseite zum EUDR-Modul.
Zoll-Spickzettel herunterladen
Vier Seiten für Exportabteilung und Zolldienstleister: die drei Zollwege mit den Ausnahmen des Artikels 269, der Entscheidungsbaum für die Wiedereinfuhr, die Dokumentencodes bei Ein- und Ausfuhr und die zehn Konstellationen aus diesem Beitrag als Vergleichsfälle.
Häufige Fragen
Gilt die EUDR auch für Exporte?
Ja. Artikel 3 verbietet das Ausführen relevanter Erzeugnisse ohne Sorgfaltserklärung. Die Referenznummer muss in der Ausfuhranmeldung angegeben werden.
Brauche ich für den Export in die Schweiz oder nach Großbritannien eine Sorgfaltserklärung?
Ja. Beide liegen außerhalb des Zollgebiets der Union, Lieferungen dorthin sind Ausfuhren nach Artikel 269 des Zollkodex.
Ich habe Ware importiert und führe sie unverändert wieder aus. Brauche ich eine zweite Erklärung?
Nein. Die Erklärung bei der Einfuhr genügt. In der Ausfuhranmeldung geben Sie dieselbe Referenznummer an.
Was ist der Unterschied zwischen Ausfuhr und Wiederausfuhr?
Ausfuhr nach Artikel 269 betrifft Unionswaren und ist von der Verordnung erfasst. Wiederausfuhr nach Artikel 270 betrifft Nicht-Unionswaren, etwa aus dem Zolllager, und ist nicht erfasst.
Wie werden Rücksendungen aus Drittländern behandelt?
Als Wiedereinfuhr. Sie gelten als nachgelagerter Marktteilnehmer, wenn Sie das frühere Inverkehrbringen und die Ausfuhr belegen können. Ohne Nachweis ist es eine Ersteinfuhr mit voller Sorgfaltspflicht.
Muss ich bei der passiven Veredelung eine Erklärung abgeben?
Nicht beim Verbringen ins Drittland, weil die passive Veredelung keine Ausfuhr nach Artikel 269 ist. Bei der Rückkehr liegt eine Wiedereinfuhr vor, für die die Regeln der nachgelagerten Marktteilnehmer gelten.
Was ist die Nummer 99EU9999999999?
Die von der Kommission bekannt gegebene Universalnummer für Erzeugnisse, die im Übergangszeitraum in Verkehr gebracht wurden. Sie wird bei deren Ausfuhr oder Wiedereinfuhr in der Zollanmeldung verwendet.
Muss die Referenznummer auf der Exportrechnung stehen?
Nein. Die Verordnung verlangt sie in der Zollanmeldung. Für andere Versanddokumente gibt es keine Angabepflicht.
Brauche ich für jedes Zielland eine eigene Erklärung?
Nein. Das Bestimmungsland wird bei der Ausfuhr-Erklärung nicht abgefragt.
Welche Zollcodes gelten beim Export?
Dieselben wie beim Import: C716 für die eigene Erklärung, C717 für den KMU-Verweis, Y129 für nicht erfasste ex-Positionen, Y132, Y133 und Y142 für die übrigen Ausnahmen. Angemeldet wird mit achtstelligem KN-Code.
Quellen und Stand: Verordnung (EU) 2023/1115 in der Fassung der Verordnung (EU) 2025/2650, Artikel 1, 2 Nummern 15 bis 18 und 36 bis 39, Artikel 3, 4, 13, 26 und 38 sowie Anhang II. Leitlinien der Kommission, ABl. C/2026/3896, Abschnitt 1 Buchstabe c. Kommissions-FAQ zur EUDR, Fragen 5.4, 5.5, 5.6.1, 5.20 bis 5.22, 7.20 bis 7.22 und 9.2, deutsche Fassung V1.4 und englische fünfte Auflage. TARIC-Dokument der Generaldirektion Steuern und Zollunion zur EUDR. Bundesanstalt für Landwirtschaft und Ernährung, Themenseite Zollanmeldung. Generalzolldirektion, Web-Seminar „Die EUDR und der Zoll" vom 16. Oktober 2025. Verordnung (EU) Nr. 952/2013, Artikel 155, 201, 269 und 270. Dieser Beitrag beschreibt den Rechtsstand vom September 2026 und ersetzt keine Rechts- oder Zollberatung.
Fotos: Bent Van Aeken, Bernd Dittrich, Pickawood, alle über Unsplash.
Lassen Sie uns
sprechen.
Unverbindliches 30-Minuten-Gespräch. Wir zeigen Ihnen die Plattform, hören uns Ihre Lieferkette an und kalkulieren ein transparentes Angebot.
Oder direkt per E-Mail: a.ruetjes@polygon-one.com
Der Buchungskalender wird von HubSpot (Irland) geladen und setzt Cookies. Er erscheint, sobald Sie externe Inhalte erlauben.