EUDR für Unternehmen im Vereinigten Königreich: wer erfasst ist, wer nicht und was jede Konstellation verlangt
„Betrifft uns die EUDR?“ Für ein britisches Unternehmen gibt es darauf keine einheitliche Antwort. Ein Möbelhersteller aus Leicestershire, der an niederländische Händler liefert, ein schottisches Sägewerk mit einem Kunden in Cork, ein Schokoladenhersteller aus Yorkshire, der online nach Deutschland verkauft, und ein Reifengroßhändler aus den Midlands, der in Spanien einkauft, bekommen jeweils eine andere. HMRC zählte für 2025 126.029 britische Unternehmen, die Waren ausgeführt haben, und 218.611, die Waren in EU-Länder oder aus EU-Ländern bewegt haben. Viele davon dürften etwas aus Holz, Papier, Kakao, Kaffee, Kautschuk oder Rindfleisch in der Hand haben.
Die Verordnung fragt, wer die Ware auf den EU-Markt bringt und wer sie über eine Zollgrenze bewegt, und die Antwort kann von Warenstrom zu Warenstrom anders ausfallen. Rechtsstand 1. November 2026, die Quellen stehen am Ende.
- Großbritannien ist unter der EUDR ein Drittland, Nordirland nicht: Dort gilt die Verordnung ab dem 30. Dezember 2026 nach dem Windsor-Rahmen, zuständig sind OPSS und DAERA. Die britische Regierung hat das am 23. Juni 2026 bestätigt und am 17. Juli 2026 einen Leitfaden veröffentlicht.
- Der Sitz allein bindet ein britisches Unternehmen nie an die EUDR. Überlässt es Ware in der EU oder in Nordirland zum zollrechtlich freien Verkehr, ist es in der Regel Marktteilnehmer und gibt die Sorgfaltserklärung ab, selbst oder über einen Bevollmächtigten, mit einer EU- oder XI-EORI-Nummer. Führt der EU-Kunde ein, ist er der Marktteilnehmer, und das britische Unternehmen liefert ihm die Daten.
- Ist ein Nicht-EU-Unternehmen der Einführer, gilt die erste in der EU niedergelassene Person, die die Ware auf dem Markt bereitstellt, ebenfalls als Marktteilnehmer (Artikel 7). Für eine Sendung gibt es dann zwei Erklärungen (FAQ 3.7).
- Das Vereinigte Königreich ist als Land mit geringem Risiko eingestuft. Das kann die Risikobewertung für dort erzeugte Ware ersparen, wenn die Prüfung nach Artikel 13 das trägt, nicht aber die Geolokalisierung.
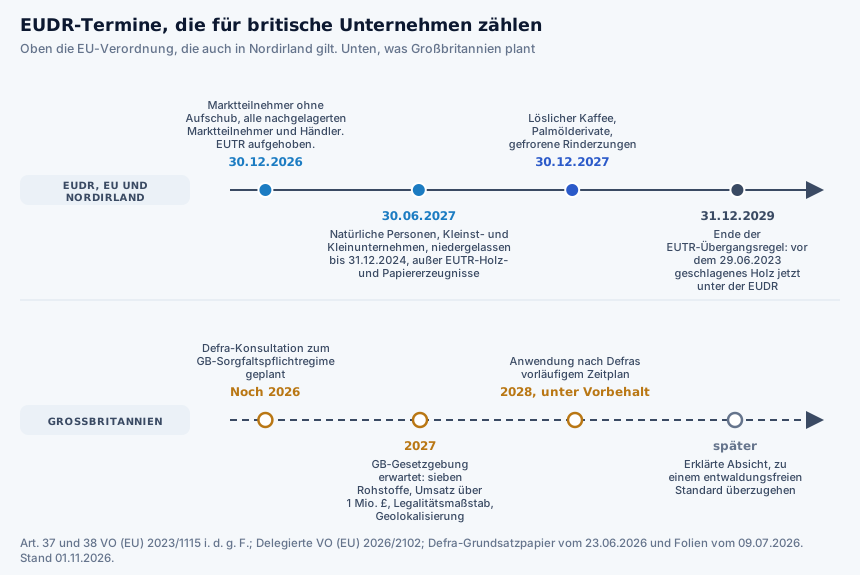
- Termine: 30. Dezember 2026 für alle Marktteilnehmer ohne Aufschub. 30. Juni 2027 für natürliche Personen sowie Kleinst- und Kleinunternehmen, die am 31. Dezember 2024 schon als solche niedergelassen waren, ausgenommen Holz- und Papiererzeugnisse aus dem Anhang der EU-Holzhandelsverordnung. 30. Dezember 2027 für löslichen Kaffee, Palmölderivate und gefrorene Rinderzungen.
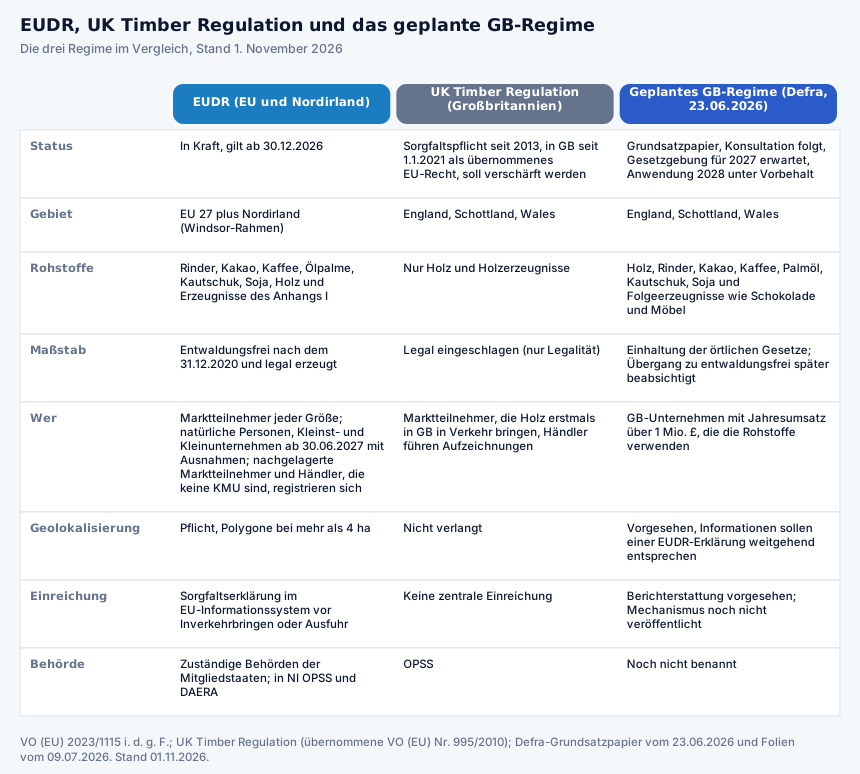
- Großbritannien plant ein eigenes Regime. Defra will Unternehmen mit mehr als 1 Million Pfund Umsatz Sorgfaltspflichten auferlegen, für dieselben sieben Rohstoffe und mit Geolokalisierung. Die Konsultation steht aus, die Gesetzgebung wird für 2027 erwartet, die Anwendung nach Defras vorläufigem Zeitplan für 2028. Die Daten, die Sie heute für EU-Kunden sammeln, sollen nach Defras Ziel weitgehend die sein, die Sie zu Hause brauchen werden.
Stand: 1. November 2026. Rechtsgrundlage: Verordnung (EU) 2023/1115 in der konsolidierten Fassung vom 18. September 2026; Leitlinien der Kommission C/2026/3896; Kommissions-FAQ, fünfte Fassung; britischer Leitfaden vom 17. Juli 2026, aktualisiert am 27. August 2026.
EUDR Software Demo
Sparen Sie bis zu 80 % an Zeit und Kosten mit unserer Software!

Was die Verordnung zu Unternehmen außerhalb der EU sagt
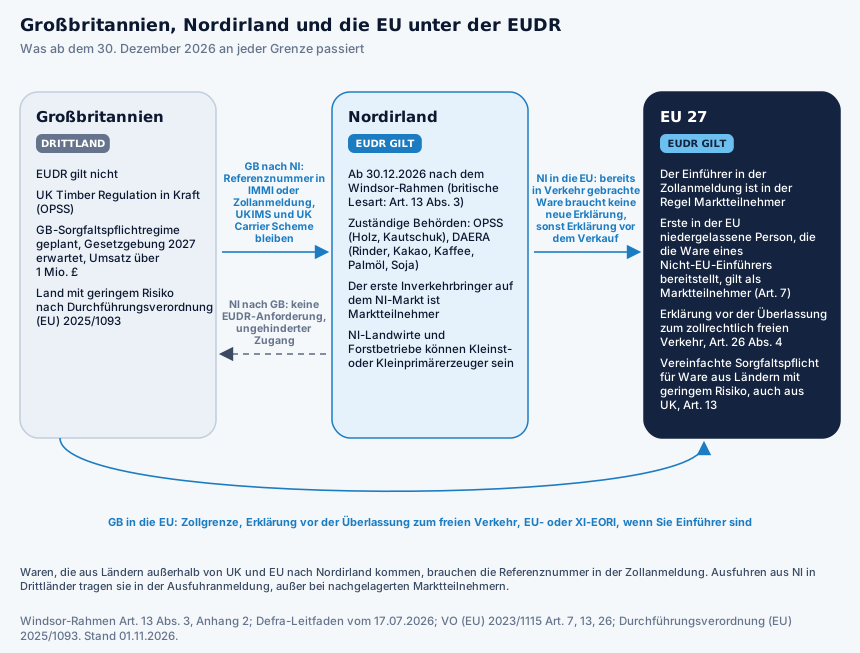
Die EUDR bindet Marktteilnehmer, nachgelagerte Marktteilnehmer und Händler. Staaten außerhalb der EU bindet sie nicht (FAQ 1.30). Ein „Drittland“ ist nach Artikel 2 Nummer 35 jedes Land oder Gebiet außerhalb des Zollgebiets der Union. Großbritannien liegt seit dem 1. Januar 2021 außerhalb dieses Gebiets. Nordirland wird für Waren so behandelt, als läge es darin.
Als Marktteilnehmer gilt nach Artikel 2 Nummer 15 jede Person, die im Rahmen einer gewerblichen Tätigkeit relevante Erzeugnisse in Verkehr bringt oder ausführt und nicht nachgelagerter Marktteilnehmer ist. Eine Niederlassung in der Union verlangt die Definition nicht. Bei Einfuhren ist das nach den Leitlinien der Kommission in der Regel die Person, die in der Zollanmeldung als Einführer eingetragen ist, Datenelement 13 04 000 000. Ist sie im Vereinigten Königreich niedergelassen, ist das britische Unternehmen der Marktteilnehmer. Artikel 7 legt eine zweite Schicht darüber: Bringt eine außerhalb der Union niedergelassene Person Erzeugnisse in Verkehr, gilt die erste in der Union niedergelassene Person, die sie auf dem Markt bereitstellt, ebenfalls als Marktteilnehmer. Den Grund nennt Erwägungsgrund 30: In jeder Lieferkette soll es einen Marktteilnehmer in der Union geben, der zur Rechenschaft gezogen werden kann.
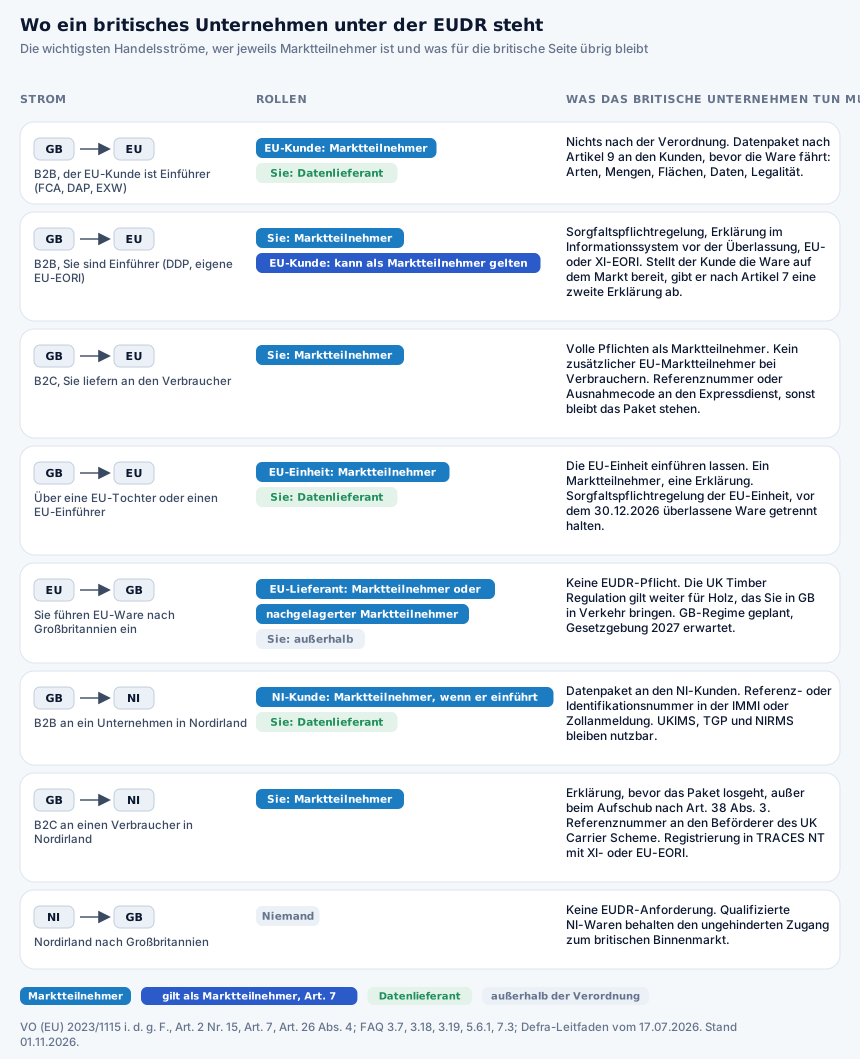
In einem bestimmten Warenstrom ist ein britisches Unternehmen also Marktteilnehmer, nachgelagerter Marktteilnehmer oder Händler, Datenlieferant seines Kunden oder ganz außerhalb der Verordnung. Welcher Fall vorliegt, klären die acht Konstellationen.
Welche Ihrer Erzeugnisse erfasst sind
Die sieben Rohstoffe sind Rinder, Kakao, Kaffee, Ölpalme, Kautschuk, Soja und Holz. Die Erzeugnisse stehen in Anhang I in der Fassung der Delegierten Verordnung (EU) 2026/2102, in Kraft seit dem 18. September 2026. Unsere Anhang-I-Seite enthält die vollständige Tabelle mit KN-Codes, eine eigene Seite behandelt die Änderungen vom September.
Holz fließt überwiegend ins Land. Das Vereinigte Königreich hat 2024 Holzerzeugnisse für 9,2 Milliarden Pfund eingeführt, und 97 % seines Nadelschnittholzes kamen nach Volumen aus der EU (Forest Research). Die britischen Holzexporte sind dagegen klein, aber Papier und Pappe in die EU kamen 2025 auf grob 1,5 Milliarden Pfund und Möbel aus allen Materialien auf grob 1,2 Milliarden (ONS). Bei Papier und Pappe ist Irland der größte einzelne Zielmarkt. Bei Möbeln liegen die USA vorn, in der EU Frankreich, Irland folgt auf Platz drei. Holzmöbel bleiben erfasst, auch gewöhnliche Holzstühle, während Sitze für Kraftfahrzeuge und Luftfahrzeuge im September 2026 gestrichen wurden.
Bücher und Druckerzeugnisse aus Kapitel 49 wurden im Dezember 2025 durch die Verordnung (EU) 2025/2650 gestrichen. Britische Verlage und Druckereien, die fertige Bücher in die EU liefern, sind für das Buch selbst also nicht mehr erfasst. Das Papier, das sie kaufen, ist es weiterhin, in den Händen dessen, der es auf den EU-Markt bringt. Rohe Häute, gegerbte Häute und fertiges Rindsleder sind seit September 2026 gestrichen. Rindfleisch, lebende Rinder, Innereien und zubereitete Rindfleischerzeugnisse bleiben erfasst.
Kautschuk ist seit September 2026 enger gefasst: Runderneuerte Reifen, Förderbänder und Treibriemen (4010) sowie andere Waren aus vulkanisiertem Kautschuk (4016) wurden herausgenommen, und aus der Position 4012 bleibt nur der Laufstreifen unter 4012 90 30, im Anhang als Überreifen bezeichnet. Neue Reifen der Position 4011, Naturkautschuk, Kautschukmischungen und mehrere weitere Kautschukwaren bleiben erfasst.
Schokolade und alles andere unter 1806 ist wegen des enthaltenen Kakaos erfasst, und die Sorgfaltspflicht gilt dem Kakao, nicht dem Palmöl oder dem Zucker. Die britischen Schokoladenexporte erreichten 2025 1,0 Milliarden Pfund (FDF). Gerösteter Kaffee ist erfasst. Paletten, Kartons und Kisten, die etwas anderes tragen, sind keine relevanten Erzeugnisse, solange sie diese Aufgabe erfüllen. Werden sie selbst als Ware verkauft, sind sie erfasst.
Welcher Termin für Sie gilt
30. Dezember 2026. Ab diesem Tag gelten die Artikel 3 bis 13, 16 bis 24, 26, 31 und 32 (Artikel 38 Absatz 2). Das trifft jeden Marktteilnehmer, der nicht unter den Aufschub des Artikels 38 Absatz 3 fällt, jeden nachgelagerten Marktteilnehmer und Händler unabhängig von der Größe und jede Erzeugnisgruppe außer den im September 2026 hinzugefügten.
30. Juni 2027. Marktteilnehmer, die natürliche Personen oder Kleinst- oder Kleinunternehmen im Sinne von Artikel 3 Absatz 1 oder Absatz 2 Unterabsatz 1 der Richtlinie 2013/34/EU sind und am 31. Dezember 2024 schon als solche niedergelassen waren, bekommen sechs Monate mehr (Artikel 38 Absatz 3). Bis zum 29. Juni 2027 steht in ihrer Zollanmeldung der Ausnahmecode Y141 statt einer Referenznummer. Es gelten die Schwellen der EU-Bilanzrichtlinie in Euro, nicht die des britischen Companies Act. Kleinstunternehmen heißt zwei von drei Kriterien: Bilanzsumme bis 450.000 Euro, Nettoumsatz bis 900.000 Euro, bis zu 10 Beschäftigte. Klein heißt zwei von 5 Millionen Euro, 10 Millionen Euro und 50 Beschäftigten. Der Aufschub gilt nicht für Erzeugnisse aus dem Anhang der EU-Holzhandelsverordnung, und das sind die meisten Holz- und Papierpositionen. Eine kleine britische Tischlerei, die als Marktteilnehmer auftritt, ist deshalb ab dem 30. Dezember 2026 dabei.
30. Dezember 2027. Löslicher Kaffee, die neuen Palmölderivate einschließlich Seife und gefrorene Rinderzungen.
31. Dezember 2029, nur Holz. Holz aus dem EUTR-Anhang, das vor dem 29. Juni 2023 geschlagen wurde und ab dem 30. Dezember 2026 in Verkehr gebracht wird, bleibt bis einschließlich 30. Dezember 2029 unter der EUTR und muss ab dem 31. Dezember 2029 der EUDR entsprechen (Artikel 37 Absätze 2 und 3, gelesen wie in der Tabelle in Kapitel 3 der Leitlinien). Holz, das ab dem 29. Juni 2023 geschlagen wurde, fällt ab dem 30. Dezember 2026 unter die EUDR.
Die EUTR wird mit Wirkung vom 30. Dezember 2026 aufgehoben (Artikel 37 Absatz 1). Bis dahin arbeiten Ihre EU-Kunden beim Import britischen Holzes unter der EUTR, die Legalität und Risikobewertung verlangt, aber keine Flächenkoordinaten.
Was die Einstufung als Land mit geringem Risiko ändert
Die Durchführungsverordnung (EU) 2025/1093 vom 22. Mai 2025 führt das Vereinigte Königreich Großbritannien und Nordirland als Land mit geringem Risiko, ebenso alle EU-Mitgliedstaaten, die Vereinigten Staaten, Kanada, China und Japan. Unsere Länderrisiko-Seite hat die vollständige Liste.
Nach Artikel 13 muss ein Marktteilnehmer, der Erzeugnisse in Verkehr bringt, die ausschließlich in Ländern mit geringem Risiko erzeugt wurden, weder die Risikobewertung nach Artikel 10 noch die Risikominderung nach Artikel 11 durchführen. Vorher muss er die Komplexität der Lieferkette prüfen und das Risiko einer Umgehung oder einer Vermischung mit Material aus Ländern mit normalem oder hohem Risiko oder unbekannter Herkunft. Artikel 9 und die Sorgfaltspflichtregelung nach Artikel 12 bleiben, und er hält Unterlagen bereit, die das vernachlässigbare Umgehungs- und Vermischungsrisiko belegen. Tauchen Risikohinweise auf, leben die Artikel 10 und 11 wieder auf (Artikel 13 Absatz 2).
Die Geolokalisierung bleibt also Pflicht (Leitlinien Kapitel 4 Buchstabe e), und ein schottischer Waldbestand braucht Koordinaten wie eine brasilianische Weide. Auch der Legalitätsnachweis bleibt Pflicht, im Verhältnis zum Risiko. Nach den Leitlinien hat die vertiefte Sammlung dort Vorrang, wo eine erste Prüfung auf höheres Risiko hindeutet. Zeigt sie ein vernachlässigbares Risiko, wofür auch die Länderstufe zählt, ist keine vertiefte Datensammlung nötig. Die Informationen nach Artikel 9 Absatz 1 Buchstabe h sind trotzdem zu sammeln.
Der Rohstoff muss in einem Land mit geringem Risiko gewachsen oder geschlagen sein, von Felixstowe aus zu verschiffen reicht nicht. Der Kaffee eines britischen Rösters kann aus Kolumbien stammen, das normales Risiko hat, oder aus Vietnam, das geringes Risiko hat. Die französische Eiche und das lettische Birkensperrholz eines britischen Möbelherstellers kommen ebenfalls aus Ländern mit geringem Risiko. Sobald kolumbianischer Kaffee in der Tüte ist, gelten für das ganze Erzeugnis die Regeln für normales Risiko.
Für einen EU-Einführer gehört im Vereinigten Königreich erzeugtes Holz, Rindfleisch oder Papier damit zur einfachsten Einfuhrkategorie, die er hat, und die jährliche Mindestkontrollquote ist niedriger: 1 % nach Artikel 16 Absatz 10, gegenüber 3 % bei normalem und 9 % bei hohem Risiko, wobei die Auswahl risikobasiert bleibt. Die Kontrollen treffen den EU-Marktteilnehmer, nicht den britischen Lieferanten.
Konstellation 1: Sie verkaufen an EU-Geschäftskunden, und die führen ein
Das ist der Normalfall für einen britischen Hersteller oder Händler. Die Ware verlässt Großbritannien zu FCA-, DAP- oder EXW-Bedingungen, der EU-Kunde oder sein Spediteur gibt die Einfuhranmeldung ab, und der Kunde steht darin als Einführer.
Ihr Kunde ist Marktteilnehmer. Er ist in der Regel die Person im Einführerfeld der Zollanmeldung, und die Leitlinien knüpfen die Rolle grundsätzlich an dieses Feld, unabhängig von Eigentumsübergang und Verträgen. Sie sind weder Marktteilnehmer noch nachgelagerter Marktteilnehmer noch Händler, weil Sie nie etwas auf dem Unionsmarkt in Verkehr bringen oder bereitstellen. Auch ein britisches Handelshaus ist in dieser Konstellation kein Händler, kann aber einer werden, wenn es Ware, die schon im zollrechtlich freien Verkehr ist, innerhalb der EU weiterverkauft.
Die Verordnung verlangt von Ihnen nichts. Ihr Kunde wird fast alles aus Artikel 9 Absatz 1 verlangen (Buchstabe f betrifft seine eigenen Abnehmer), weil er ohne diese Angaben keine Erklärung abgeben kann:
- eine Beschreibung mit Handelsnamen und, bei allem, was Holz enthält, die gebräuchliche Bezeichnung und den vollständigen wissenschaftlichen Namen jeder Art, die enthalten sein kann;
- die Menge in Kilogramm Eigenmasse und, wo es sie gibt, in der besonderen Maßeinheit der KN-Position;
- das Erzeugerland und gegebenenfalls die Region;
- die Geolokalisierung jeder Fläche mit Datum oder Zeitraum der Erzeugung: bis vier Hektar und bei Rinderbetrieben reicht ein Punkt, bei mehr als vier Hektar sind Polygone nötig, und alle Koordinaten brauchen mindestens sechs Dezimalstellen (Artikel 2 Nummer 28);
- Ihren Namen, Ihre Postanschrift und Ihre E-Mail-Adresse;
- angemessen schlüssige und überprüfbare Informationen, dass die Ware entwaldungsfrei ist und nach den einschlägigen Rechtsvorschriften des Erzeugerlandes erzeugt wurde.
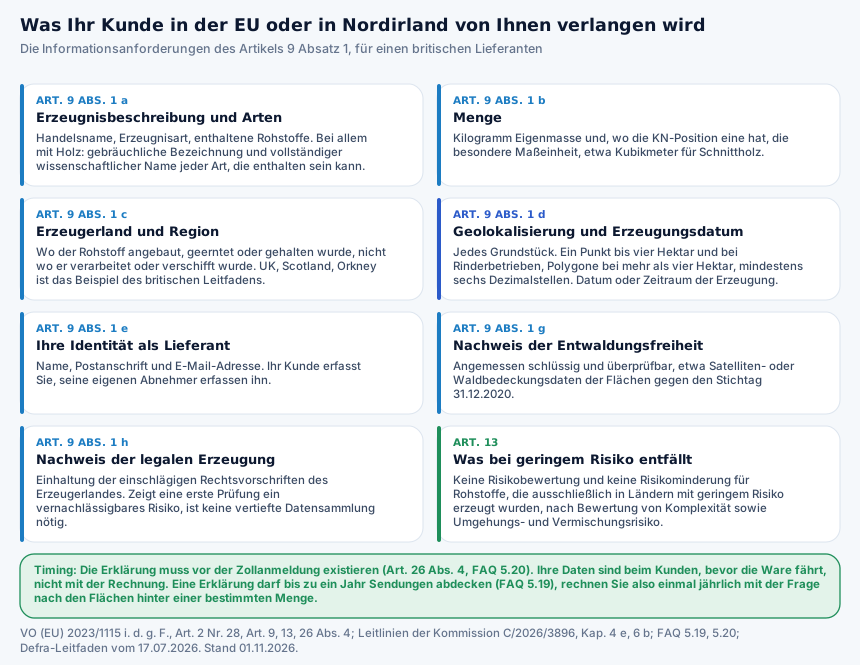
Bei im Vereinigten Königreich angebauten oder geschlagenen Rohstoffen ist der letzte Punkt in seinem Legalitätsteil leichter, als er klingt: Der Kunde kann nach Artikel 13 arbeiten, und zeigt eine erste Prüfung ein vernachlässigbares Risiko, verlangen die Leitlinien zur Legalität keine vertiefte Datensammlung. Die Angaben zur Entwaldungsfreiheit bleiben davon unberührt. Bei importierten Rohstoffen in Ihrem Erzeugnis müssen die Daten von Ihren eigenen Lieferanten kommen, und das Verfahren Ihres Kunden hängt vom Erzeugerland ab. Stammt alles aus Ländern mit geringem Risiko wie Schweden, Lettland, Frankreich oder Ghana, kann er nach Artikel 13 arbeiten. Sobald etwas aus einem Land mit normalem Risiko wie Ecuador, Kolumbien oder Brasilien kommt, gelten die Artikel 10 und 11.
Die Erklärung muss existieren, bevor die Zollanmeldung abgegeben wird (Artikel 26 Absatz 4, FAQ 5.20). Ihre Daten müssen also beim Kunden sein, bevor der Lkw auf die Fähre fährt. Eine Erklärung darf Sendungen bis zu einem Jahr abdecken (FAQ 5.19), rechnen Sie also damit, dass größere EU-Kunden einmal im Jahr die Flächen abfragen, die hinter einer bestimmten Menge stehen, statt je Auftrag. Die „überschießende Erklärung“ lässt die Kommission nur eng zu, etwa bei vollständig rückverfolgter Massenware, die in Silos oder Mühlen vermischt wird, oder bei Fruchtwechsel (FAQ 1.18). Der Marktteilnehmer haftet dann für alle angegebenen Flächen, eine einzige nicht konforme Fläche macht den ganzen Satz nicht konform, und Flächenlisten für ganze Regionen oder Länder sind in der Regel nicht zulässig.
Selbst einzureichen haben Sie in dieser Konstellation nichts. Bietet Ihnen ein Dienstleister eine „britische Sorgfaltserklärung“ als Ersatz für die Erklärung Ihres Kunden an, fragen Sie, nach welchem Rechtsakt sie eingereicht wird. Einen solchen Rechtsakt gibt es nicht, und nach FAQ 3.10.2 dient das Informationssystem nicht als Register für Erzeugnisse, die außerhalb der EU verkauft oder weiterverarbeitet werden. Ein Datenpaket kann die Arbeit Ihres Kunden erleichtern, ersetzt seine Erklärung aber nicht.
Schwachstelle sind Mischbestände. Ein britischer Holzhändler, dessen Lager schottische Fichte neben schwedischem und lettischem Material hält, ohne Trennung nach Chargen, kann seinem irischen Kunden nicht sagen, welche Flächen hinter welchem Paket stehen. Eine einzige Fläche mit Entwaldung nach dem 31. Dezember 2020 disqualifiziert alles von dieser Fläche (Artikel 9 Absatz 1 Buchstabe d), FAQ 1.5 dehnt das auf die ganze vermischte Partie aus, und FAQ 1.4 schließt die Massenbilanz aus. Von Ware unbekannter Herkunft oder nicht konformer Ware muss getrennt werden. Bleibt konforme, rückverfolgte Ware vermischt, sind alle betroffenen Flächen anzugeben und zu prüfen.
Konstellation 2: Sie verzollen die Ware selbst in die EU
DDP-Lieferungen, eine eigene EU-EORI-Nummer oder ein indirekter Zollvertreter, der für Sie handelt, können ein britisches Unternehmen jeweils ins Einführerfeld bringen, und es ist dann in der Regel Marktteilnehmer. Nach FAQ 3.7 muss eine außerhalb der EU niedergelassene Person, die relevante Erzeugnisse auf den EU-Markt bringt, die Sorgfaltspflicht erfüllen und eine Erklärung abgeben. Im Onlinehandel ist ein Unternehmen, das einführt, Marktteilnehmer, „unabhängig davon, ob es in der EU niedergelassen ist oder nicht“ (FAQ 3.18). Verkaufen Sie an EU-Verbraucher und liefern selbst, sind Sie Marktteilnehmer, auch wenn der Verbraucher in der Anmeldung als Einführer steht (FAQ 3.19).
Als Marktteilnehmer brauchen Sie:
- eine Sorgfaltspflichtregelung nach Artikel 12, mindestens jährlich überprüft, mit Aufzeichnungen über fünf Jahre;
- Informationssammlung, Risikobewertung und Risikominderung nach den Artikeln 9 bis 11, die Artikel 13 auf Artikel 9 reduziert, wenn alles in Ländern mit geringem Risiko erzeugt wurde;
- eine Erklärung im Informationssystem vor jeder Überlassung zum freien Verkehr oder eine Erklärung, die Sendungen bis zu einem Jahr abdeckt. Ihr Zollvertreter braucht die Referenznummer (Artikel 26 Absatz 4), ohne sie oder einen passenden Ausnahmecode wird die Ware nicht abgefertigt;
- eine gültige EORI-Nummer, ausgestellt von einem EU-Mitgliedstaat oder vom Vereinigten Königreich in Bezug auf Nordirland, also eine XI-Nummer (FAQ 7.3). Eine GB-EORI öffnet das Informationssystem nicht. Nicht-EU-Unternehmen registrieren sich als Marktteilnehmer (FAQ 3.7) und müssen ihr Konto zusätzlich beim Support validieren lassen, mit der zuständigen Behörde in Kopie (Benutzerhandbuch v3.0, das das Vereinigte Königreich in Bezug auf Nordirland ausnimmt). Für die Zollanmeldung reicht die Nummer allein nicht: Ohne Niederlassung in Nordirland oder der EU brauchen Sie einen indirekten Vertreter;
- wenn Sie nach den EU-Schwellen kein KMU sind, einen öffentlichen Jahresbericht nach Artikel 12 Absatz 3 und nach Artikel 11 Absatz 2 einen Compliance-Beauftragten auf der Führungsebene und eine unabhängige Prüfstelle, soweit Artikel 11 nicht nach Artikel 13 entfällt.
Bei B2B-Lieferungen unter DDP bleibt Ihr EU-Kunde im Spiel. Artikel 7 macht die erste in der EU niedergelassene Person, die die Ware bereitstellt, zum Marktteilnehmer kraft Fiktion, mit den vollen Pflichten eines Marktteilnehmers. Im Kakaobeispiel der FAQ 3.7 führt das Nicht-EU-Unternehmen A ein und muss eine Erklärung abgeben, und das EU-Unternehmen B, das die Bohnen kauft und Schokolade herstellt, ist ebenfalls Marktteilnehmer „und gleichermaßen verpflichtet, die Sorgfaltspflicht zu erfüllen und eine Sorgfaltserklärung abzugeben“. Das macht zwei Erklärungen und zwei Sorgfaltsakten für eine Sendung. So ist es, wenn Ihr Kunde die Ware oder ein daraus hergestelltes relevantes Erzeugnis auf dem Markt bereitstellt. Verwendet er sie nur selbst oder macht er daraus ein nicht relevantes Erzeugnis, greift Artikel 7 nicht. Nach unserer Einschätzung hat ein Käufer, den Artikel 7 trifft, Grund, DDP von britischen Lieferanten abzulehnen oder auf eine in der EU niedergelassene Verkaufseinheit zu bestehen.
Bei B2C gibt es keinen solchen zweiten Marktteilnehmer: Nach FAQ 3.7 verlangt Artikel 7 keinen in der EU niedergelassenen Marktteilnehmer, wenn das Erzeugnis an einen Endverbraucher geht. Sie tragen die Pflicht allein, und FAQ 2.3 kennt weder Mindestmenge noch Mindestwert. Auch eine Tüte Röstkaffee für 30 Pfund an einen Kunden in Lyon zählt.
Artikel 6 erlaubt einem Marktteilnehmer, einen Bevollmächtigten mit der Abgabe der Erklärung zu beauftragen, die Verantwortung für die Konformität bleibt aber bei ihm. Der Bevollmächtigte muss in der Union niedergelassen sein (Artikel 2 Nummer 22). Ein in Großbritannien niedergelassenes Unternehmen kann keiner sein, aber es kann einen bestellen. Ob ein in Nordirland niedergelassenes Unternehmen Bevollmächtigter sein kann, sagen die EU-Quellen nicht ausdrücklich. Die Zollvollmacht ist ein eigenes Dokument, wie unser Artikel für Spediteure und Zolldienstleister erklärt.
Der Kurierdienst nimmt Ihnen das nicht ab. Bei DDP über einen Expressdienst tritt der Expressdienst als Zollvertreter auf und wird Sie nach einer Referenznummer fragen, die er selbst nicht erzeugen kann. Einzelheiten stehen auf unserer englischen Seite zu Referenznummern bei DHL, UPS und FedEx.
Konstellation 3: Sie haben eine EU-Tochter, ein Lager oder einen Fulfilment-Partner in der EU
Marktteilnehmer ist in der Regel die Einheit im Einführerfeld, wenn die Ware zum freien Verkehr überlassen wird. Ist das Ihre EU-Tochter, ist sie Marktteilnehmer und das britische Mutterhaus Datenlieferant, wie in Konstellation 1. Bleibt das Mutterhaus Einführer und verkauft die Tochter danach, sind Sie wieder in Konstellation 2 mit zwei Erklärungen, und FAQ 3.7 bestätigt, dass Artikel 7 „gleichermaßen“ für Unternehmensgruppen mit Einheiten innerhalb und außerhalb der EU gilt. Am saubersten ist es deshalb, die EU-Einheit einführen zu lassen: ein Marktteilnehmer, eine Erklärung und eine Sorgfaltspflichtregelung, die der Konzern pflegen darf, für die aber die EU-Einheit verantwortlich bleibt (FAQ 5.3).
Ware im Zolllager, in der aktiven Veredelung, im Versand oder in der vorübergehenden Verwendung ist nicht in Verkehr gebracht (Leitlinien Kapitel 1 Buchstabe b). Bestand unter Zollverschluss in Rotterdam bleibt außerhalb der Verordnung, bis er zum freien Verkehr überlassen wird, und an diesem Tag muss die Erklärung existieren. Bestand, der vor dem 30. Dezember 2026 überlassen wurde, braucht keine Erklärung, ebenso wenig Erzeugnisse, die vollständig daraus hergestellt werden. Die Leitlinien sagen in Kapitel 3, die Pflicht des Marktteilnehmers beschränke sich dann darauf, „angemessen schlüssige und überprüfbare Nachweise“ für das Inverkehrbringen vor dem Stichtag zu sammeln, und datierte Einfuhranmeldungen leisten das. Für Holz und Papier aus dem EUTR-Anhang gilt das Ergebnis auf anderem Weg: Vor dem 30. Dezember 2026 in Verkehr gebracht, unterliegen sie samt Folgeerzeugnissen der EUTR.
Ein Logistikdienstleister (3PL), der nur lagert und versendet, ohne Eigentum oder ähnliche Rechte, fällt nach Kapitel 2 der Leitlinien nicht unter die Rollen, solange er nichts in Verkehr bringt oder bereitstellt. FAQ 3.18 sagt aber, Fulfilment-Dienstleister lieferten die Ware in der Regel selbst an den Kunden, und will den Einzelfall prüfen. Lesen Sie also den Vertrag: Wer ist Einführer, wer ist Verkäufer gegenüber dem Kunden, wer liefert.
Ware, die auf den EU-Markt gebracht, an einen britischen Kunden geliefert wurde und zurückkommt, ist eine Wiedereinfuhr. Der Einführer, der nachweisen kann, dass die Ware vorher auf dem EU-Markt war, ist nachgelagerter Marktteilnehmer. Beim Zoll gibt er die Referenznummer seines Lieferanten an oder, wenn er keine hat, eine konventionelle Referenznummer (FAQ 5.4, COM(2026) 191). Heben Sie die ursprüngliche Einfuhranmeldung und die Ausfuhranmeldung zusammen auf.
Konstellation 4: Sie handeln mit Ware, die das Vereinigte Königreich nie berührt
Ein Londoner Rohstoffhändler kauft Kakao in Côte d’Ivoire und verkauft ihn an eine niederländische Mühle, das Schiff fährt direkt von Abidjan nach Amsterdam. Ein britischer Holzagent verkauft brasilianische Terrassendielen an einen französischen Baustoffhändler, verschifft von Santos nach Le Havre.
Der EU-Einführer ist Marktteilnehmer, wie in Konstellation 1. Diese Ware kommt aus Ländern mit normalem Risiko, Ihr Kunde muss also die volle Risikobewertung nach Artikel 10 durchführen und, wo nötig, die Risikominderung nach Artikel 11. Er wird von Ihnen die Liste aus Artikel 9 und das Material für diese Bewertung wollen: Belege zu den Erzeugern, deren Legalitätsdokumente, Zertifizierungsinformationen und Polygone.
Einzureichen haben Sie nichts, weil Sie nichts auf den EU-Markt bringen (FAQ 3.10.2), aber Sie tragen das kaufmännische Risiko, wenn die Daten falsch sind. Eine Erklärung, die sich am Ende auf eine entwaldete Fläche stützt, setzt Ihren Kunden Sanktionen nach Artikel 25 aus und lässt ihn mit einem Erzeugnis zurück, das er nicht verkaufen darf. Wir erwarten, dass Verträge dieses Risiko mit Garantien und Freistellungen zu Ihnen zurückschieben. Das bis Dezember 2026 geplante Register der Kommission mit den einschlägigen Rechtsvorschriften je Erzeugerland hilft bei der Legalität, Polygone liefert es nicht.
Konstellation 5: Sie führen EU-Ware nach Großbritannien ein
Niemand auf Ihrer Seite ist Marktteilnehmer, ob Sie nun als Einzelhändler italienischen Röstkaffee oder als Tischlerei österreichisches Brettschichtholz kaufen. Die Ausfuhr aus der Union fällt unter die Verordnung (Artikel 1 und Artikel 2 Nummer 37), Ihr EU-Lieferant hat also bei der Ausfuhr eine Pflicht. Ein Lieferant, der die Ware oder sein Rohmaterial auf dem EU-Markt unter einer bestehenden Erklärung gekauft hat, ist bei der Ausfuhr nachgelagerter Marktteilnehmer, ob er sie verarbeitet hat oder nicht. Nach der Änderung vom Dezember 2025 geben nachgelagerte Marktteilnehmer keine eigene Erklärung ab und verwenden bei der Ausfuhr einen eigenen TARIC-Code statt einer Referenznummer (Artikel 26 Absatz 4 letzter Satz und FAQ 5.6.1). Nur ein Lieferant, der selbst Erstinverkehrbringer ist, etwa ein EU-Waldbesitzer, der Stämme ins Ausland verkauft, gibt bei der Ausfuhr die Referenznummer einer eigenen Erklärung oder, als Kleinst- oder Kleinprimärerzeuger, die Identifikationsnummer seiner vereinfachten Erklärung an. Sie bekommen vielleicht eine Referenznummer, vielleicht nicht, denn ein nachgelagerter Lieferant hat keine eigene und muss Ihnen keine weitergeben.
Die UK Timber Regulation, die in britisches Recht übernommene EUTR, gilt dagegen in Großbritannien. Ein britischer Einführer, der Holz erstmals auf den GB-Markt bringt, schuldet die Sorgfaltspflicht zur Legalität, und OPSS vollzieht sie. Der Regierungsbericht zur UK Timber Regulation für 2022 bis 2025, gestützt auf OPSS-Daten, verzeichnet eine Geldstrafe von 240.000 Pfund gegen einen Bootsbauer wegen Teakholz aus Myanmar und die erste Beschlagnahmeverfügung über 26.767 Möbelstücke. Das von Defra geplante Regime würde für GB-Unternehmen mit mehr als 1 Million Pfund Umsatz Sorgfaltspflichten für alle sieben Rohstoffe hinzufügen.
Verkaufen Sie die Ware zurück in die EU, ändert sich Ihre Lage. Ein GB-Großhändler, der italienischen Kaffee nach Irland weiterverkauft und dabei selbst als Einführer in die EU auftritt, muss entweder nachweisen, dass die Ware vorher auf dem EU-Markt war, was ihn zum nachgelagerten Marktteilnehmer macht, der die Referenznummer seines Lieferanten oder eine konventionelle Referenznummer angibt, oder sie als neues Inverkehrbringen mit voller Erklärung behandeln.
EUDR Software Demo
Sparen Sie bis zu 80 % an Zeit und Kosten mit unserer Software!
Konstellation 6: Nordirland, in beide Richtungen
Die Rechtsgrundlage
Unter dem Windsor-Rahmen gilt das EU-Warenrecht in Nordirland weiter, und nach Artikel 13 Absatz 3 ist ein Verweis auf einen gelisteten Unionsrechtsakt als Verweis auf den geänderten oder ersetzten Rechtsakt zu lesen. Die EU-Holzhandelsverordnung steht in Anhang 2, die EUDR hebt sie auf und ersetzt sie. Defras Explanatory Memorandum zur Verschiebung von 2024, das auch dem Kontrollausschuss der Nordirland-Versammlung vorlag, hält fest, dass die Änderungsverordnung „in NI nach Artikel 13 Absatz 3 des Windsor-Rahmens gelten wird“, vorbehaltlich der demokratischen Kontrollmechanismen nach Schedule 6B des Northern Ireland Act 1998.
Einen Beschluss des Gemischten Ausschusses, der die Verordnung (EU) 2023/1115 in Anhang 2 aufnimmt, haben wir nicht gefunden; nach dieser Lesart wäre keiner nötig. Ob die Teile der EUDR, die über die Holzregeln hinausgehen, als „neue Elemente“ einen eigenen Schritt nach Artikel 13 Absatz 4 und einen Antrag in der Versammlung brauchen, kam in diesem Ausschuss am 9. Januar 2025 zur Sprache. DAERA sagte dort, die EUDR sei „noch nicht förmlich aufgenommen“ und die EU und die britische Regierung seien „noch in Gesprächen“. Eine öffentliche Antwort auf diese Frage haben wir nicht gefunden. Das Grundsatzpapier vom 23. Juni 2026 erklärte einfach, die EUDR werde in Nordirland gelten, und nannte den Grund: Der Agrarsektor dort ist auf grenzüberschreitende Zulieferung und Verarbeitungsbetriebe auf der irischen Insel angewiesen.
Behörden und Termine
Das Office for Product Safety and Standards ist zuständig für Holz- und Kautschukerzeugnisse, DAERA für Rinder, Kakao, Kaffee, Palmöl und Soja. Der Vollzug liegt also bei einer britischen Behörde und einem nordirischen Ministerium, unter einer EU-Verordnung. Es gelten die oben genannten EU-Termine.
Wer in Nordirland Marktteilnehmer ist
Der britische Leitfaden vom 17. Juli 2026 folgt einer ähnlichen Logik wie die Kommission. Marktteilnehmer ist danach, wer das Erzeugnis zuerst „in der EU oder in Nordirland“ in Verkehr bringt oder aus Nordirland in ein Land außerhalb von UK und EU ausführt. Seine Beispiele sind ein Fleischverarbeiter in Nordirland, der brasilianisches Rindfleisch einführt, „ein in Großbritannien ansässiger Holzhändler, der Holzerzeugnisse an einen Verbraucher in Nordirland verkauft“, und „ein nordirisches Café, das Kaffeebohnen bei einer Großrösterei in Großbritannien kauft“.
Verkauft ein GB-Unternehmen an ein nordirisches Unternehmen und tritt der Käufer als Einführer auf, ist er Marktteilnehmer, wie es der irische oder deutsche Käufer wäre. Tritt das GB-Unternehmen selbst als Einführer auf, ist es Marktteilnehmer, und es gilt dieselbe Logik wie in Konstellation 2. Ob der nordirische Käufer dann nach Artikel 7 ebenfalls Marktteilnehmer ist, sagen die Quellen nicht ausdrücklich. Verkauft ein GB-Unternehmen an einen nordirischen Verbraucher, ist es selbst Marktteilnehmer. Ein Möbelhändler aus Manchester mit Onlinekunden in Belfast ist für diese Bestellungen also in Konstellation 2.
GB nach NI, Geschäftskunden
Nordirland hat 2024 Waren und Dienstleistungen für 16,4 Milliarden Pfund aus Großbritannien bezogen, davon 13,0 Milliarden Waren (NISRA, vorläufige Zahlen). Der Leitfaden sagt, Sie sollten die Informationen sammeln und vorhalten, die der Kunde für die Einhaltung braucht, kennzeichnen, welche Ihrer Erzeugnisse EUDR-konform sind, und die Weitergabe automatisieren, wo es geht.
Er nennt den Kunden als denjenigen, der die Erklärung ausfüllt („die Informationen, die Ihr Kunde braucht, um eine Sorgfaltserklärung auszufüllen“), und verlangt vom Versender, die Referenz- oder Identifikationsnummer in die Internal Market Movement Information oder die Zollanmeldung aufzunehmen. Wie die Nummer vom Kunden zum Versender kommt, sagt er nicht.
Ein GB-Unternehmen, das die Erklärung selbst abgibt, braucht eine Registrierung in TRACES NT mit XI- oder EU-EORI. Bei einer Zollanmeldung in Nordirland kann nach den Regeln von HMRC nur eine in Nordirland oder der EU niedergelassene Person Anmelder sein. Ein Unternehmen ohne solche Niederlassung braucht also einen indirekten Vertreter wie den Trader Support Service.
UKIMS ohne Zoll, IMMI und Trader Goods Profile sowie das Northern Ireland Retail Movement Scheme bleiben verfügbar. Der Leitfaden sagt ausdrücklich, die EUDR-Anforderung berühre nicht die Möglichkeit, Erzeugnisse als „not at risk“ anzumelden, also als nicht gefährdet, in die EU zu gelangen. Die EUDR-Pflichten bleiben davon unberührt.
GB nach NI, Verbraucher
Zulässige Pakete laufen weiter über das UK Carrier Scheme ohne Zoll-, Abgaben- und Sicherheitsanmeldung. Der GB-Verkäufer muss die Referenznummer der Erklärung dem zugelassenen Beförderer geben, der sie in das Feld „Supporting Document Reference Number“ des B2C-Datensatzes einträgt. Pakete außerhalb des Schemas tragen die Nummer in der Anmeldung im Customs Declaration Service oder laufen über den Haus-zu-Haus-Prozess des Expressdienstes. So oder so muss der GB-Verkäufer vorher eine Erklärung abgeben, sofern für ihn nicht der Aufschub nach Artikel 38 Absatz 3 gilt, und dafür braucht er laut Leitfaden eine Registrierung in TRACES NT mit XI- oder EU-EORI.
Weitere Warenströme
Verbringungen von Nordirland nach Großbritannien lösen keine EUDR-Anforderung aus, und qualifizierte nordirische Waren behalten den ungehinderten Zugang zum britischen Binnenmarkt.
Ware, die aus Ländern außerhalb von UK und EU nach Nordirland kommt, braucht die Referenz- oder Identifikationsnummer in der Zollanmeldung. Für Lieferungen an Unternehmen bleibt UKIMS verfügbar. Bei Paketen an Verbraucher geht die Nummer in die Anmeldung im Customs Declaration Service oder an den Expressdienst, mit dem UK Carrier Scheme, wo es zulässig ist.
Ausfuhren aus Nordirland in Drittländer brauchen die Referenz- oder Identifikationsnummer in der Ausfuhranmeldung, wie bei einer EU-Ausfuhr. Nachgelagerte Marktteilnehmer sind davon nach Artikel 26 Absatz 4 befreit und nutzen den dafür vorgesehenen TARIC-Code.
Ware, die schon auf dem EU- oder nordirischen Markt war und nach Nordirland zurückkommt, braucht keine neue Erklärung. Der Einführer ist nachgelagerter Marktteilnehmer, gibt die Nummer seines Lieferanten oder eine konventionelle Referenznummer an und hebt die Nachweise über das frühere Inverkehrbringen und die Ausfuhr fünf Jahre auf.
Erzeuger in Nordirland
Nordirland hat 2024 Waren und Dienstleistungen für 10,5 Milliarden Pfund in die Republik Irland verkauft, davon 7,8 Milliarden Waren, und Irland ist sein größter Exportmarkt (NISRA, vorläufige Zahlen). Bei der Frage, wer zuerst in Verkehr bringt, behandelt der Leitfaden den nordirischen und den EU-Markt gemeinsam („in der EU oder in Nordirland“), und für Waren, die bereits in Nordirland in Verkehr gebracht wurden, sieht die Verordnung beim Weiterverkauf in die Republik keine neue Erklärung vor (Artikel 2 Nummer 16). Geht der erste Verkauf an einen Käufer in der Republik, ist dieser Verkauf das Inverkehrbringen: Der nordirische Verkäufer ist Marktteilnehmer und gibt die Erklärung vor dem Verkauf ab, ohne einen Zollschritt, an dem die Referenznummer hängen könnte.
Ein nordirischer Rinderhalter, der Tiere an einen örtlichen Schlachthof verkauft, oder ein privater Waldbesitzer, der Stämme an ein nordirisches Sägewerk liefert, ist Kleinst- oder Kleinprimärerzeuger, wenn er den Größentest besteht, auch dann, wenn nur der auf die relevanten Rohstoffe entfallende Teil seines Betriebs unter den Schwellen bleibt (Artikel 2 Nummer 15a). Er gibt eine einmalige vereinfachte Erklärung ab statt einer Erklärung je Verkauf, und nordirische Verarbeiter, die bei ihm kaufen, erfassen die Identifikationsnummer.
Was noch fehlt
Defra hat im Juni „weitere spezifische Leitlinien zu Verbringungen von Großbritannien nach Nordirland so bald wie möglich“ zugesagt. Der Leitfaden vom 17. Juli und seine Aktualisierungen vom 24. Juli und 27. August liefern die Grundregeln, der Satz steht aber weiter im Grundsatzpapier, und der Leitfaden kündigt selbst an, „weitere Leitlinien zur Verbringung EUDR-regulierter Erzeugnisse über diese Schemata zu veröffentlichen“. Zum Zeitpunkt des Schreibens, 1. November 2026, ist das nicht erschienen, und die am 1. November 2026 aktualisierte HMRC-Seite für Expressdienste, die Pakete nach Nordirland bewegen, erwähnt die EUDR mit keinem Wort.
Konstellation 7: Sie sind britischer Landwirt, Forstbetrieb oder Erzeuger und verkaufen direkt in die EU oder nach Nordirland
Die meisten britischen Primärerzeuger verkaufen an einen britischen Verarbeiter oder Händler und begegnen der Verordnung nie direkt. Ein schottisches Gut, das Rundholz an ein Sägewerk in Nordirland verkauft, oder ein Forstbetrieb in Cumbria, der Stämme nach Irland liefert, ist nur dann ein anderer Fall, wenn der Erzeuger selbst als Einführer auftritt, etwa unter DDP oder mit eigener XI- oder EU-EORI. Erzeuger, die an einen EU- oder NI-Einführer verkaufen, sind in Konstellation 1. Größere Erzeuger, die selbst einführen, sind in Konstellation 2.
Eine natürliche Person oder ein Kleinst- oder Kleinunternehmen nach der Richtlinie 2013/34/EU, das in einem Land mit geringem Risiko niedergelassen ist und selbst angebaute, geerntete oder gehaltene Erzeugnisse in Verkehr bringt, ist Kleinst- oder Kleinprimärerzeuger nach Artikel 2 Nummer 15a. Eine Niederlassung in der EU ist dafür nicht nötig. Die Kommission bestätigt das in FAQ 9.13 für Norwegen: Solche Erzeuger aus einem Drittland „können von der vereinfachten Regelung nach Artikel 4a EUDR profitieren“. Norwegen ist ein Drittland mit geringem Risiko, und das Vereinigte Königreich ist es auch. FAQ 3.21 ergänzt, dass Primärerzeuger außerhalb der EU nicht in diese Kategorie fallen, wenn sie an Zwischenhändler außerhalb der EU liefern, die die Erzeugnisse dann auf den EU-Markt bringen.
Die vereinfachte Regelung bedeutet eine einmalige vereinfachte Erklärung im Informationssystem mit den Angaben aus Anhang III, eine Identifikationsnummer, die an den ersten nachgelagerten Marktteilnehmer oder Händler geht, die Möglichkeit, nach Artikel 4a Absatz 5 statt der Geolokalisierung die Postanschrift anzugeben, und keine Risikobewertung oder Risikominderung, solange nichts auf ein Problem hindeutet. Eine Sorgfaltspflichtregelung nach Artikel 12 und die Angaben nach Artikel 9 braucht der Erzeuger weiterhin, und wenn die Ware über eine Zollgrenze geht, für die Registrierung eine EU- oder XI-EORI-Nummer.
Bei Rindern verlangt Artikel 9 Absatz 1 Buchstabe d die Geolokalisierung aller Betriebe, in denen die Tiere gehalten wurden, bei einem Mastrind also den Geburtsbetrieb, jeden Hof, den es durchlaufen hat, und den Markt, auf dem es stand; der britische Leitfaden nennt ausdrücklich Höfe, Schlachthöfe und Viehmärkte. AHDB sagt, dass zu den üblichen Bewegungs- und Ohrmarkendaten Koordinaten für jeden Betrieb hinzukommen müssen. Den Anteil der EU an den britischen Rindfleischexporten beziffert AHDB auf über 70 %. 2024 führte das Vereinigte Königreich 113.000 Tonnen frisches und gefrorenes Rindfleisch im Wert von 567 Millionen Pfund aus, mit Irland als größtem Ziel bei 33.000 Tonnen.
Konstellation 8: Sie bewegen, verzollen, lagern, zertifizieren oder finanzieren die Ware
Spediteure, Frachtführer, Zollagenten und andere Logistikdienstleister sind weder Marktteilnehmer noch Händler, solange sie keine Eigentums- oder ähnlichen Rechte an der Ware halten und nicht selbst etwas in Verkehr bringen, bereitstellen oder ausführen. Die Leitlinien sagen das in Kapitel 2 und nennen Frachtführer, Spediteure und Zollvertreter beim Namen. Für Prüfstellen, Zertifizierungssysteme und Kreditgeber liegt derselbe Gedanke nahe, sie werden dort aber nicht genannt. FAQ 3.15 ergänzt, dass Zollvertreter unter keinen Umständen Marktteilnehmer sind.
Die Person, die die EU-Einfuhranmeldung abgibt, muss dem Zoll die Referenznummer zur Verfügung stellen (Artikel 26 Absatz 4), ein britischer Spediteur merkt also als Erster, wenn der Kunde eines Exporteurs nichts eingereicht hat. Unser Artikel für Spediteure und Zolldienstleister behandelt die Datenelemente und die fünfzehn TARIC-Dokumentencodes. Online-Marktplätze gehören nach FAQ 3.18 in dieselbe Kategorie, solange sie nur Käufer und Verkäufer zusammenbringen. Eine Plattform, die auch lagert, versendet oder verkauft, wird Funktion für Funktion beurteilt.
Das geplante Regime in Großbritannien
Schedule 17 des Environment Act 2021 gab den Ministern die Befugnis, Sorgfaltspflichten für „forest risk commodities“ vorzuschreiben. Nach Konsultationen 2020 und 2021 bis 2022 legte sich Defra um die COP28 im Dezember 2023 auf Rindererzeugnisse außer Milch, Kakao, Palmöl und Soja fest, auf eine weltweite Umsatzschwelle von 50 Millionen Pfund und auf die Frage, ob der Rohstoff unter Verstoß gegen örtliches Recht erzeugt wurde. Holz war durch das Gesetz selbst ausgenommen: Absatz 1(6) von Schedule 17 sagt, die Verordnungen dürften „Holz oder Holzerzeugnisse nicht bestimmen“. Auf legislation.gov.uk findet sich keine Verordnung nach Schedule 17, nur die Inkraftsetzungsverordnung S.I. 2022/518, die die Befugnis dazu in Kraft gesetzt hat.
Am 23. Juni 2026 veröffentlichte Defra „The UK’s approach to deforestation regulations“. Das Papier nennt Ziele und Absichten und ändert die Eckwerte des früheren Entwurfs:
- Umfang: Holz, Rinder, Kakao, Kaffee, Palmöl, Kautschuk, Soja und „bestimmte Folgeerzeugnisse wie Schokolade und Möbel“, dieselben sieben Rohstoffe wie die EUDR. Welche Erzeugnisse erfasst sind, soll laut schriftlichen Antworten der Regierung vom 30. Juni und 14. Oktober 2026 die Konsultation klären.
- Wer: Unternehmen in Großbritannien mit einem Jahresumsatz von mehr als 1 Million Pfund, die Waldrisikorohstoffe und Holzerzeugnisse verwenden.
- Was: eine Sorgfaltspflichtregelung, Berichterstattung und Nachweis der Einhaltung „durch die Erhebung von Geolokalisierungsdaten zur Herkunft der konkreten Erzeugnisse“.
- Maßstab: Erzeugung „in Übereinstimmung mit den einschlägigen örtlichen Gesetzen“, also Legalität statt Entwaldungsfreiheit, mit der erklärten Absicht, „zu gegebener Zeit“ zu einem „entwaldungsfreien Standard“ überzugehen.
- Angleichung: Ziel ist, dass „die Informationen, die GB-Unternehmen vorhalten müssen, weitgehend denen entsprechen, die für eine Sorgfaltserklärung bei der Ausfuhr in die EU oder bei der Verbringung von Waren nach Nordirland unter der EUDR nötig sind“.
- Zeitplan: Konsultation folgt, Gesetzgebung „voraussichtlich“ 2027. Defras eigene Folien für die Sitzung der UK Sustainable Commodities Initiative (UKSCI) vom 9. Juli 2026 nennen für die Anwendung 2028, unter Vorbehalt und als vorläufigen Zeitplan.
Das Papier sagt außerdem, die Regierung werde die UK Timber Regulation verschärfen. Soll Holz in das Regime nach Schedule 17, muss das Gesetz geändert werden, weil es Holz derzeit ausschließt; darauf weist die Kanzlei Mayer Brown in ihrer Notiz vom 3. August 2026 hin. Holz könnte auch über die verschärfte UK Timber Regulation geregelt werden. Unklar sei, so Mayer Brown, ob der Wechsel des Premierministers weitere Verzögerung oder ein neues Umdenken bringt. Das UK Trade Policy Observatory schrieb einen Monat später, der Wechsel könne die Politik umlenken, der Druck von NGOs und Wirtschaft könne die Regeln aber auch voranbringen. Die für „später in diesem Jahr“ zugesagte Konsultation war am 1. November nicht eröffnet.
Der Datensatz, den Sie jetzt für Ihre EU-Kunden zusammenstellen, ist nach Defras Ziel weitgehend der, den Sie für Ihre eigene GB-Compliance brauchen, sobald das Regime gilt, nach dem vorläufigen Zeitplan ab 2028. Das GB-Regime soll Legalität verlangen, die EUDR verlangt Legalität und Entwaldungsfreiheit, der EU-Standard ist also die Obermenge. Ein Unternehmen, das die EUDR-Datenanforderungen erfüllt, dürfte für Defra nicht von vorn anfangen müssen, wenn das Ziel die Konsultation übersteht.
Was bis zum 30. Dezember 2026 zu tun ist
Jeder Punkt nennt die Konstellationen, zu denen er gehört.
- Jeden Strom relevanter Erzeugnisse nach Incoterm und Einführer erfassen. Daran sehen Sie, ob Sie in Konstellation 1, 2 oder 3 sind und ob Artikel 7 etwas verdoppelt. (Alle Konstellationen.)
- Ihre Erzeugnisse gegen Anhang I in der seit dem 18. September 2026 geltenden Fassung prüfen. Bei Sitzen, Leder, runderneuertem Kautschuk und Druckerzeugnissen hat sich etwas geändert. Die Ergänzungen zum 30. Dezember 2027 gesondert vormerken. (Alle.)
- Ihr Unternehmen an der Richtlinie 2013/34/EU messen, in Euro. Der Stand zum 31. Dezember 2024 entscheidet, ob Sie als natürliche Person, Kleinst- oder Kleinunternehmen für Erzeugnisse außerhalb des EUTR-Anhangs bis zum 30. Juni 2027 Zeit haben. (Konstellationen 2, 3, 6, 7.)
- Den Einführer für jeden EU- und NI-Strom festlegen. Führt Ihr Kunde oder Ihre EU-Einheit ein, vermeiden Sie die Rolle des Marktteilnehmers und die Verdopplung nach Artikel 7. (Konstellationen 2, 3, 6.)
- Die richtige EORI-Nummer besorgen und registrieren. Sie brauchen eine EU-EORI von der Zollbehörde eines Mitgliedstaats oder eine XI-EORI, dann die Registrierung als Marktteilnehmer oder einen in der EU niedergelassenen Bevollmächtigten nach Artikel 6. Der britische Leitfaden ergänzt die Registrierung in TRACES NT für GB-Unternehmen, die Ware nach NI bewegen. (Konstellationen 2, 3, 6, 7.)
- Das Datenpaket nach Artikel 9 je Erzeugnis aufbauen. Bei Rohstoffen aus Ländern mit geringem Risiko ist das unter Artikel 13 der Kern der Akte, zusammen mit der Prüfung von Komplexität und Umgehungsrisiko. Bei Rohstoffen aus Ländern mit normalem oder hohem Risiko ist es der Anfang der Risikobewertung. (Konstellationen 1 bis 7.)
- Die eigenen Lieferanten jetzt angehen und die Datenpflicht in den Einkaufsvertrag schreiben. (Konstellationen 1, 2, 4.)
- Bestände trennen. Ware unbekannter Herkunft oder nicht konforme Ware darf nicht mit konformer Ware vermischt werden (FAQ 1.4). Vermischte konforme Ware lässt sich nur erklären, wenn alle betroffenen Flächen angegeben und geprüft sind. EU-Bestand, der vor dem 30. Dezember 2026 zum freien Verkehr überlassen wurde, von danach überlassenem trennen. (Konstellationen 1, 3.)
- Die Sorgfaltspflichtregelung aufschreiben. Artikel 12 verlangt einen dokumentierten Rahmen, jährlich überprüft, mit Aufzeichnungen für fünf Jahre, auch für einen Marktteilnehmer, der nur aus dem Vereinigten Königreich bezieht. (Konstellationen 2, 3, 6, 7.)
- Spediteur und Kurierdienste informieren und die Verträge anpassen. Sagen Sie ihnen, wer für jeden Strom Marktteilnehmer ist und woher die Referenznummer kommt. Datenlieferfristen, Herkunftsgarantien und die Kosten einer abgelehnten Sendung gehören in den Vertrag. (Konstellationen 1, 2, 4, 6, 8.)
- Defra im Blick behalten. Die GB-Konsultation steht aus, die Gesetzgebung wird für 2027 erwartet, und weitere Leitlinien zu GB nach NI sind „so bald wie möglich“ zugesagt. (Alle.)
Häufige Fragen
Gilt die EUDR für Unternehmen im Vereinigten Königreich?
Nicht, weil sie im Vereinigten Königreich sitzen. Großbritannien ist Drittland nach Artikel 2 Nummer 35. Ein britisches Unternehmen ist gebunden, wenn es eine Rolle der Verordnung einnimmt. Marktteilnehmer ist es vor allem, wenn es relevante Erzeugnisse in der EU oder in Nordirland zum freien Verkehr überlässt, sie an Verbraucher dort liefert oder in Nordirland erzeugte Ware dort als Erster in Verkehr bringt. Verkauft es Ware, die schon auf dem EU- oder nordirischen Markt ist, dort weiter, ist es Händler. Führt es solche Ware wieder ein oder bringt es daraus hergestellte Erzeugnisse in Verkehr, ist es nachgelagerter Marktteilnehmer. Führt der EU-Kunde ein, ist der Kunde Marktteilnehmer und das britische Unternehmen liefert die Daten.
Gilt die EUDR in Nordirland?
Ja, ab dem 30. Dezember 2026. Die britische Regierung behandelt die EUDR als in Nordirland nach dem Windsor-Rahmen geltend und hat das am 23. Juni 2026 bestätigt. OPSS ist zuständige Behörde für Holz- und Kautschukerzeugnisse, DAERA für Rinder, Kakao, Kaffee, Palmöl und Soja. In Großbritannien gilt die EUDR nicht.
Ist das Vereinigte Königreich unter der EUDR ein Land mit geringem Risiko?
Ja, nach der Durchführungsverordnung (EU) 2025/1093. Marktteilnehmer, die ausschließlich im Vereinigten Königreich oder in anderen Ländern mit geringem Risiko erzeugte Ware auf den EU-Markt bringen, können die vereinfachte Sorgfaltspflicht nach Artikel 13 nutzen: keine Risikobewertung und keine Risikominderung, sobald Komplexität und Umgehungsrisiko geprüft sind, aber die vollen Informationsanforderungen des Artikels 9 einschließlich Geolokalisierung.
Wer gibt die Sorgfaltserklärung ab, wenn ein britisches Unternehmen an einen deutschen Kunden verkauft?
Der deutsche Einführer, wenn er in der Zollanmeldung als Einführer steht. Ein britisches Unternehmen, das nicht Einführer ist, gibt keine Erklärung ab (FAQ 3.10.2). Ist das britische Unternehmen der Einführer, etwa unter DDP, gibt es die Erklärung als Nicht-EU-Marktteilnehmer ab, und der deutsche Kunde muss nach Artikel 7 ebenfalls eine abgeben, wenn er die Ware auf dem Markt bereitstellt.
Muss sich ein britisches Unternehmen im EU-Informationssystem registrieren?
Wenn es Marktteilnehmer ist, etwa weil es selbst in die EU oder nach Nordirland einführt oder an Verbraucher dort liefert, oder wenn es nachgelagerter Marktteilnehmer oder Händler und kein KMU ist, etwa ein großes britisches Unternehmen, das zuvor auf dem EU-Markt in Verkehr gebrachte Ware wieder einführt oder Ware im freien Verkehr innerhalb der EU weiterverkauft (Artikel 5 Absatz 2). Ein einführender Marktteilnehmer braucht eine EU-EORI-Nummer oder eine XI-EORI-Nummer, eine GB-EORI wird nicht akzeptiert (FAQ 7.3). Die Abgabe kann er einem in der EU niedergelassenen Bevollmächtigten nach Artikel 6 übertragen, die Nummer gehört auch dann in die Erklärung (Anhang II).
Was gilt beim Onlineverkauf an EU-Verbraucher aus dem Vereinigten Königreich?
Der britische Verkäufer ist Marktteilnehmer, wenn er die Ware an den Verbraucher liefert, auch wenn der Verbraucher in der Anmeldung als Einführer steht (FAQ 3.18 und 3.19). Bei Verbraucherverkäufen gibt es keinen zusätzlichen EU-Marktteilnehmer nach Artikel 7, das britische Unternehmen trägt die Pflicht also allein, und ohne Referenznummer oder passenden Ausnahmecode wird das Paket nicht abgefertigt.
Welche Termine gelten für kleine britische Unternehmen?
Marktteilnehmer, die natürliche Personen oder Kleinst- oder Kleinunternehmen nach der Richtlinie 2013/34/EU sind und am 31. Dezember 2024 schon als solche niedergelassen waren, wenden die Regeln ab dem 30. Juni 2027 statt ab dem 30. Dezember 2026 an, ausgenommen Holz- und Papiererzeugnisse aus dem Anhang der EU-Holzhandelsverordnung. Die Schwellen sind in Euro: Klein heißt, zwei von drei Grenzen nicht zu überschreiten, 5 Millionen Euro Bilanzsumme, 10 Millionen Euro Umsatz, 50 Beschäftigte.
Was ist die britische Forest-Risk-Commodities-Regelung, und wann startet sie?
Defra hat am 23. Juni 2026 erklärt, in Großbritannien Sorgfaltspflichten für Holz, Rinder, Kakao, Kaffee, Palmöl, Kautschuk und Soja sowie Folgeerzeugnisse einführen zu wollen, für Unternehmen mit mehr als 1 Million Pfund Umsatz, auf Basis der Legalität im Erzeugerland und gestützt auf Geolokalisierungsdaten. Eine Konsultation folgt, die Gesetzgebung wird für 2027 erwartet, und Defras Folien vom 9. Juli 2026 nennen für die Anwendung vorläufig 2028.
Kann ein britisches Unternehmen als Bevollmächtigter auftreten?
Nicht, wenn es in Großbritannien niedergelassen ist. Artikel 2 Nummer 22 verlangt, dass der Bevollmächtigte in der Union niedergelassen ist. Ein britischer Marktteilnehmer kann einen bestellen. Ob ein in Nordirland niedergelassenes Unternehmen Bevollmächtigter sein kann, sagen die EU-Quellen nicht ausdrücklich.
Weiterlesen
- EUDR for US exporters: what EU buyers ask from 30 Dec 2026 (englisch)
- EUDR-Länderrisiko: alle Länder und ihre Einstufung
- EUDR für Spediteure: Zollanmeldung, Codes, Haftung
- EUDR: Händler oder Marktteilnehmer? Rollen, KMU, Fristen
- EUDR-Geodaten: Anforderungen, Formate, Prüfung, Vorlage
Quellen und Stand: Verordnung (EU) 2023/1115 in der Fassung der Verordnungen (EU) 2024/3234 und (EU) 2025/2650 und der Delegierten Verordnung (EU) 2026/2102, konsolidierte Fassung vom 18. September 2026, Artikel 1, 2, 3, 4, 4a, 5, 6, 7, 8, 9, 10, 11, 12, 13, 16, 25, 26, 37 und 38 sowie die Anhänge I, II und III. Durchführungsverordnung (EU) 2025/1093 der Kommission vom 22. Mai 2025. Leitlinien der Kommission, ABl. C/2026/3896 vom 20. Juli 2026, Kapitel 1, 2, 3, 4, 6, 7, 9 und 10. FAQ der Kommission, fünfte Fassung (April 2026, veröffentlicht am 4. Mai 2026, in der Fassung von August 2026), Fragen 1.4, 1.5, 1.8, 1.18, 1.30, 2.3, 3.1, 3.7, 3.10, 3.10.2, 3.15, 3.17, 3.18, 3.19, 3.21, 3.24, 5.4, 5.5, 5.6.1, 5.17, 5.19, 5.20, 7.3, 9.1, 9.2 und 9.13. EUDR-Benutzerhandbuch für Wirtschaftsbeteiligte, Version 3.0. GD TAXUD, TARIC-Daten zur Verordnung (EU) 2023/1115, Revision vom 23. September 2026. Vereinfachungsprüfung der Kommission COM(2026) 191 vom 4. Mai 2026. Windsor-Rahmen, Artikel 4, 5, 6, 13 und Anhang 2. Defra, „The UK’s approach to deforestation regulations“, Grundsatzpapier vom 23. Juni 2026, aktualisiert am 2. September 2026. Written Ministerial Statement HCWS137 vom 23. Juni 2026. Defra, „Moving, exporting or placing deforestation-free products on the market in Northern Ireland“, Leitfaden vom 17. Juli 2026, aktualisiert am 24. Juli und 27. August 2026. Defra, Explanatory Memoranda zur Verordnung (EU) 2024/3234 (8. Januar 2025) und zur Verordnung (EU) 2025/2650 (20. Januar 2026). Windsor Framework Democratic Scrutiny Committee der Nordirland-Versammlung, Official Report vom 9. Januar 2025. Defra-Folien für die Sitzung der UK Sustainable Commodities Initiative (UKSCI) vom 9. Juli 2026. Environment Act 2021, Schedule 17; S.I. 2022/518; Written Ministerial Statement HCWS117 vom 12. Dezember 2023; Defra, Mitteilung vom 9. Dezember 2023. Schriftliche Antworten UIN 12419 (30. Juni 2026), UIN 31083 und UIN 32384 (14. Oktober 2026). Defra, UKTR-Bericht 2022 bis 2025 (12. August 2025), Daten des OPSS. Richtlinie 2013/34/EU, Artikel 3, in der Fassung der Delegierten Richtlinie (EU) 2023/2775. HMRC, Customs Importer and Exporter Population 2025 (16. April 2026); Get an EORI number; CDS Declaration Completion Instructions, Group 3; How to move parcels from Great Britain to Northern Ireland for express operators (1. November 2026). Food and Drink Federation, Trade Snapshot 2025. ONS, Warenhandel nach Ländern und Waren, Ausgabe vom 15. Oktober 2026, Jahreswerte 2025. Forest Research, Forestry Statistics 2025. NISRA, Northern Ireland Economic Trade Statistics 2024 (vorläufige Zahlen). AHDB, EUDR-Leitfaden und Rindfleisch-Handelsbilanz 2024 (28. Februar 2025). Mayer Brown, Notiz vom 3. August 2026; UK Trade Policy Observatory, Blog vom 4. September 2026. Zitate aus den FAQ und den britischen Dokumenten sind eigene Übersetzungen, im Zweifel gilt der englische Wortlaut. Stand 1. November 2026. Dieser Artikel ist keine Rechtsberatung.
Foto: Bernd Dittrich / Unsplash
Passend dazu
- Lieferanten tragen Flächen im Portal ein, ohne Login
- Satellitenprüfung jeder Fläche gegen den 31.12.2020
- Übergabe an TRACES, Referenznummer kommt zurück
Lassen Sie uns
sprechen.
Unverbindliches 30-Minuten-Gespräch. Wir zeigen Ihnen die Plattform, besprechen Ihre Lieferkette und machen Ihnen ein transparentes Angebot.
Oder direkt per E-Mail: a.ruetjes@polygon-one.com
Der Kalender kommt von HubSpot (Irland) und setzt Cookies. Google Analytics und Leadfeeder bleiben dabei aus.