EUDR für Spediteure und Zolldienstleister: Zollanmeldung, Codes, Haftung
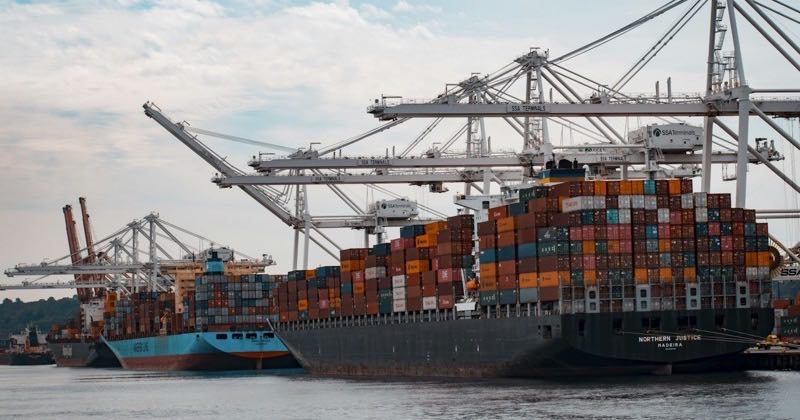
Der Container steht seit zwei Tagen am Terminal. Die Anmeldung kann nicht raus, weil ein Feld leer ist, und am Telefon ist nicht der Importeur, sondern Sie. So sieht die EUDR aus der Sicht einer Spedition aus: Sie tragen die Sorgfaltspflicht nicht, aber Sie merken als Erste, wenn jemand anderes sie nicht erfüllt hat.
Die Sorgfaltspflicht trifft Sie nicht, aber Artikel 26 Absatz 4 trifft Ihre Anmeldung. Das klingt nach einer Spitzfindigkeit und ist im Alltag der Unterschied zwischen einer Sendung, die rausgeht, und einer, die steht.
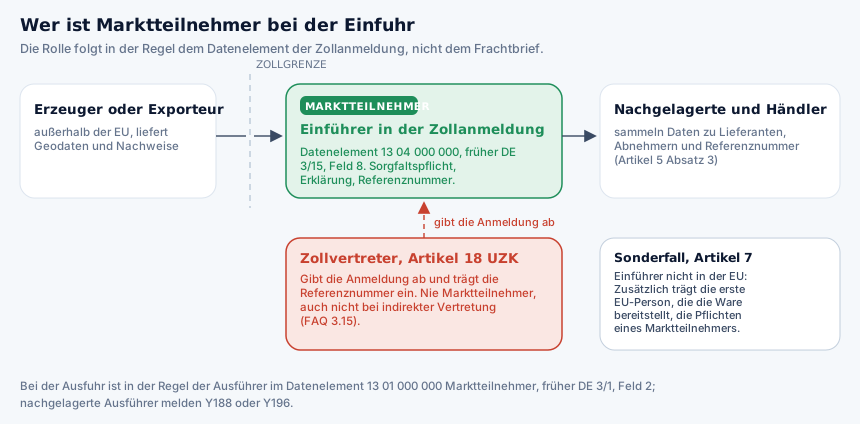
- Zollvertreter im Sinne von Artikel 18 des Zollkodex der Union (UZK) sind niemals Marktteilnehmer im Sinne der EUDR. Das gilt auch dann, wenn sie zusätzlich als Bevollmächtigte nach Artikel 6 benannt sind. Die Kommission sagt das in FAQ 3.15 wörtlich.
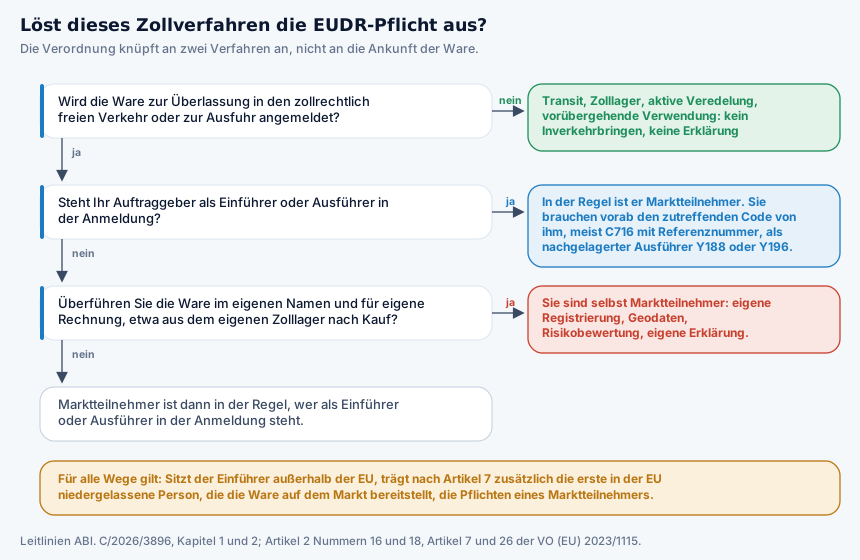
- Die Pflicht entsteht nur bei der Überlassung zum zollrechtlich freien Verkehr und bei der Ausfuhr. Transit, Zolllager, aktive Veredelung und vorübergehende Verwendung sind kein Inverkehrbringen.
- Wer die Zollanmeldung abgibt, muss die Referenznummer darin angeben (Artikel 26 Absatz 4). Die Sorgfaltserklärung muss also vorliegen, bevor die Anmeldung rausgeht. Eine Ausnahme gilt für die Ausfuhr durch nachgelagerte Marktteilnehmer.
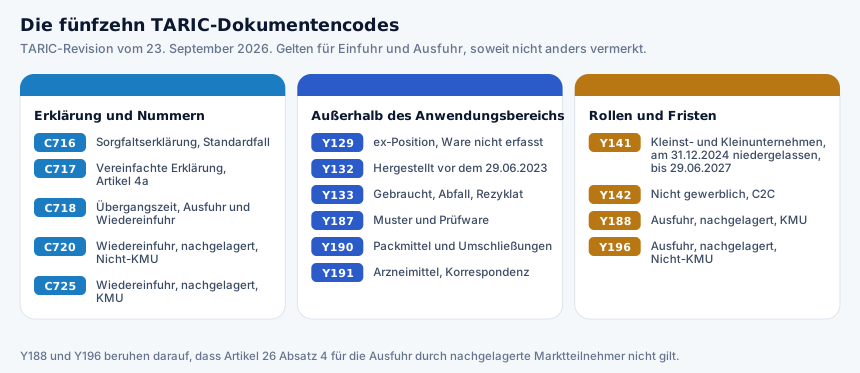
- Die TARIC-Revision vom 23. September 2026 kennt fünfzehn Dokumentencodes. Neben C716 für die Sorgfaltserklärung gibt es eigene Codes für nachgelagerte Marktteilnehmer bei Wiedereinfuhr und Ausfuhr sowie für Muster, Packmittel und Arzneimittelvorprodukte.
- Bevollmächtigter nach Artikel 6 und Zollvertreter nach Artikel 18 UZK sind zwei getrennte Aufträge mit zwei getrennten Pflichtenkreisen. Wer beides anbietet, braucht zwei ausdrückliche Mandate.
- Die Überlassung zum freien Verkehr gilt ausdrücklich nicht als Nachweis dafür, dass die Verordnung eingehalten wurde (Artikel 26 Absatz 10). Eine durchgewunkene Sendung belegt also nicht, dass alles in Ordnung war.
- Die Pflichten gelten ab dem 30. Dezember 2026, auch Artikel 26 zur Zollanmeldung. Für Marktteilnehmer, die natürliche Personen, Kleinst- oder Kleinunternehmen sind und am 31. Dezember 2024 als solche niedergelassen waren, gelten sie ab dem 30. Juni 2027, außer bei Holz aus dem Anhang der Verordnung (EU) Nr. 995/2010 (Artikel 38 Absätze 2 und 3).
Stand: 18. Oktober 2026. Rechtsgrundlage: Verordnung (EU) 2023/1115 in der Fassung der Verordnung (EU) 2025/2650; Leitlinien der Kommission C/2026/3896; Kommissions-FAQ Version 5; TARIC-Revision vom 23. September 2026.
Als Zollvertreter sind Sie nie Marktteilnehmer
Marktteilnehmer ist nach Artikel 2 Nummer 15 eine Person, die im Rahmen einer gewerblichen Tätigkeit relevante Erzeugnisse in Verkehr bringt oder ausführt und kein nachgelagerter Marktteilnehmer ist. Das dritte Merkmal ist neu, es kam mit der Verordnung (EU) 2025/2650 hinzu.
Die Leitlinien der Kommission geben dazu eine Faustregel, an der man sich im Alltag entlanghangeln kann: Bei der Einfuhr ist Marktteilnehmer in der Regel die Person, die in der Zollanmeldung als Einführer steht, konkret im Datenelement 13 04 000 000 der Delegierten Verordnung (EU) 2015/2446, früher DE 3/15, im alten Einheitspapier Feld 8 „Empfänger“. Bei der Ausfuhr ist es der Ausführer im Datenelement 13 01 000 000, früher DE 3/1, Feld 2. Die Leitlinien formulieren das als Regel („allgemein“) und nicht als Automatismus: Ein privater Verbraucher ist nie Marktteilnehmer, auch wenn er in der Anmeldung als Einführer steht.
Ein Zollvertreter gibt die Anmeldung ab, aber er bringt nichts in Verkehr. Die Kommission stellt das in ihren FAQ unter 3.15 klar, und die Formulierung lässt keinen Spielraum: Zollvertreter sind ungeachtet der Umstände niemals Marktteilnehmer im Sinne der EUDR, weil sie relevante Erzeugnisse weder in Verkehr bringen noch ausführen.
Das „ungeachtet der Umstände“ in diesem Satz ist der wichtige Teil. Es gilt bei direkter wie bei indirekter Vertretung. Es gilt auch dann, wenn dieselbe Firma zusätzlich als Bevollmächtigte nach Artikel 6 auftritt.
Deutlicher noch sind die Leitlinien selbst, die den Berufsstand beim Namen nennen. Dienstleister, die logistische oder technische Unterstützungsleistungen anbieten, etwa Frachtführer, Spediteure oder Zollvertreter, und die keine Eigentumsrechte oder ähnliche Rechte an den von ihnen transportierten oder abgefertigten Erzeugnissen besitzen, sind weder Marktteilnehmer noch Händler im Sinne der Verordnung, solange sie selbst nichts in Verkehr bringen, bereitstellen oder ausführen. Merken Sie sich die Bedingung am Ende des Satzes. Bei der Einfuhr kippt die Sache, sobald Sie selbst als Einführer auftreten, unabhängig davon, wem die Ware gehört; darauf kommt der Artikel weiter unten zurück.
Zwei Mandate, die man auseinanderhalten muss
| Bevollmächtigter | Zollvertreter | |
|---|---|---|
| Rechtsgrundlage | Artikel 6 EUDR, Artikel 2 Nummer 22 | Artikel 18 UZK |
| Auftrag | Sorgfaltserklärung oder vereinfachte Erklärung im Namen des Marktteilnehmers übermitteln | Zollanmeldung für Rechnung einer anderen Person abgeben, direkt in deren Namen oder indirekt im eigenen Namen |
| Form | schriftliches Mandat, Sitz in der EU | Vertretungsmacht (Artikel 19 UZK) |
| Registrierung | Pflicht im Informationssystem, Rolle „Vertretender Marktteilnehmer“ (Representing Operator) | EORI-Nummer; weitere Bedingungen je Mitgliedstaat (Artikel 18 Absatz 3 UZK) |
| Reichweite | nur die Übermittlung der Erklärung (Artikel 4 Absatz 2, Artikel 4a Absatz 2) | nur die zollrechtlichen Pflichten |
| Haftung | Verantwortung für die Konformität bleibt beim Marktteilnehmer | Verantwortung für Richtigkeit und Vollständigkeit der Angaben in der Anmeldung (Artikel 15 Absatz 2 UZK) |
Ein Unternehmen darf beides anbieten. Es braucht dann aber zwei ausdrückliche, voneinander getrennte Aufträge, und es erfüllt zwei getrennte Pflichtenkreise. Wer als Bevollmächtigter Erklärungen einreicht, registriert sich dafür eigens im Informationssystem und wählt dort die Rolle „Representing Operator“. Die Rolle „Vertretender Händler“ („Representing Trader“), die die FAQ der Kommission früher daneben nannten, führt die aktuelle Fassung nicht mehr: Händler übermitteln seit der Verordnung (EU) 2025/2650 keine Sorgfaltserklärungen mehr, und Bevollmächtigte werden nur noch von Marktteilnehmern beauftragt (Artikel 2 Nummer 22, Artikel 6 Absatz 1). Ein Bevollmächtigter kann mehrere Auftraggeber vertreten. Die Verantwortung dafür, dass das Erzeugnis Artikel 3 entspricht, wandert dadurch nicht mit. Sie bleibt beim Marktteilnehmer, und sein Name steht in der Erklärung.
Wenn Sie überlegen, das Bevollmächtigtenmandat als Dienstleistung anzubieten: Es ist zulässig, aber es ist ein anderes Geschäft als Zollabfertigung. Sie übermitteln dann Erklärungen auf Basis von Daten, die Ihr Auftraggeber liefert und verantwortet, und Sie brauchen dafür eine saubere vertragliche Abgrenzung, wer wofür geradesteht.
Artikel 7: wann Sie doch Pflichten tragen
Artikel 7 regelt den Fall, dass eine außerhalb der Union niedergelassene Person relevante Erzeugnisse in Verkehr bringt. Die Leitlinien wenden das auf die Einfuhr an: Ist die Person, die bei der Überlassung zum freien Verkehr als Einführer auftritt, nicht in der Union niedergelassen, gilt auch die erste in der Union niedergelassene Person, die das Erzeugnis auf dem Markt bereitstellt, als Marktteilnehmer, obwohl sie es nach Artikel 2 Nummer 15 oder 15a nicht ist. Sie unterliegt den Pflichten eines Marktteilnehmers nach Artikel 7. Die Leitlinien nennen den Zweck offen: Es soll immer einen verantwortlichen Akteur mit Sitz in der EU geben.
Für eine Spedition heißt das: Solange Sie Vertreter bleiben und die Ware einem benannten EU-Einführer zugeht, werden Sie dadurch nicht zum Marktteilnehmer. Heikel wird es, wenn Ihr Auftraggeber außerhalb der EU sitzt, kein EU-Einführer benannt ist und Sie die Ware selbst auf dem Markt bereitstellen, etwa weil Sie sie im eigenen Namen weiterverkaufen. Dann kann aus dem Dienstleister ein Pflichtenträger werden. Das ist kein Zollthema, sondern eine Frage der Vertragsgestaltung, und es gehört geklärt, bevor der erste Container unterwegs ist.
Welches Zollverfahren die Pflicht auslöst
Die EUDR knüpft nicht an die Ankunft der Ware an, sondern an zwei konkrete Zollverfahren.
Die Leitlinien sind an dieser Stelle deutlich. Eingeführte Erzeugnisse erhalten den Status von Unionswaren erst, wenn sie in das Zollgebiet verbracht und vom Zoll in den zollrechtlich freien Verkehr überlassen wurden. Erzeugnisse, die in andere Zollverfahren überführt werden, gelten nicht als in Verkehr gebracht. Als Beispiele nennen die Leitlinien das Zolllagerverfahren, die aktive Veredelung, die vorübergehende Verwendung und die Durchfuhr. Die Aufzählung steht dort mit einem „z. B.“, ist also nicht abschließend.
Im Tagesgeschäft lässt sich damit arbeiten.
Eine Transitsendung durch Deutschland in die Schweiz löst keine Sorgfaltserklärung aus. Niemand bringt hier etwas in Verkehr. Dasselbe gilt für Ware, die im Zolllager liegt, auch über Monate. Die Pflicht entsteht in dem Moment, in dem jemand die Überlassung zum freien Verkehr beantragt, und sie trifft denjenigen, der dann als Einführer auftritt.
Genau das ist die Stelle, an der ein Lagerhalter oder eine Spedition unversehens zum Marktteilnehmer werden kann. Wer Ware aus dem eigenen Zolllager im eigenen Namen und für eigene Rechnung in den freien Verkehr überführt, etwa weil er sie zwischenzeitlich gekauft hat oder weil der ursprüngliche Käufer abgesprungen ist, steht danach selbst als Einführer in der Anmeldung. Dann schuldet er die Sorgfaltspflicht, mit Geodaten, Risikobewertung und allem, was dazugehört. Wer das zum ersten Mal am Tag der Überlassung merkt, hat ein Problem, denn die Erklärung muss vorher da sein.
Bei der aktiven Veredelung mit anschließender Wiederausfuhr bleibt die Ware außerhalb. Wird sie dagegen nach der Veredelung in den freien Verkehr überführt, greift die Verordnung in dem Moment für das Erzeugnis, das zur Überlassung angemeldet wird.
Was in die Zollanmeldung gehört
Artikel 26 Absatz 4 ist knapp: Die Person, die die Zollanmeldung zur Überlassung zum freien Verkehr oder zur Ausfuhr abgibt, stellt den Zollbehörden die Referenznummer der Sorgfaltserklärung zur Verfügung, bei Kleinst- und Kleinprimärerzeugern die Identifikationsnummer. Diese Person sind in aller Regel Sie. Bei Kurier- und Expresssendungen ist es der Kurierdienst; dafür gibt es eine eigene, englische Anleitung zur Referenznummer bei Kuriersendungen.
Zwei Ausnahmen gehören dazu. Die Pflicht entfällt, sobald die Erklärung über die elektronische Schnittstelle nach Artikel 28 Absatz 2 bereitgestellt wird, was heute noch nicht der Fall ist. Und sie gilt seit der Änderung durch die Verordnung (EU) 2025/2650 nicht für die Ausfuhr durch einen nachgelagerten Marktteilnehmer. Für diesen Fall gibt es stattdessen eigene Codes, dazu gleich mehr.
Die Kommission zieht daraus in FAQ 5.20 die Konsequenz, die den Ablauf bestimmt: Die Sorgfaltserklärung ist vorzulegen und die Referenznummer einzuholen, bevor die Zollanmeldung abgegeben wird. Es gibt keine Reihenfolge, in der die Anmeldung zuerst rausgeht und die Nummer nachgereicht wird.
In der Disposition zählt noch etwas anderes aus FAQ 5.20. Eine Sorgfaltserklärung kann mehrere Sendungen abdecken, dieselbe Referenznummer darf also in mehreren Zollanmeldungen stehen. Und umgekehrt dürfen mehrere Referenznummern in eine Zollanmeldung, etwa bei Sammelsendungen aus verschiedenen Vorlieferanten.
Bei der Einfuhr werden zehnstellige TARIC-Codes angegeben, bei der Ausfuhr achtstellige KN-Codes. Die Dokumentencodes sind in beide Richtungen dieselben, bis auf vier: C720 und C725 gibt es nur bei der Wiedereinfuhr, Y188 und Y196 nur bei der Ausfuhr. Was bei Ausfuhr und Wiedereinfuhr im Einzelnen gilt, steht in unserem Artikel zu Ausfuhr, Wiedereinfuhr und Wiederausfuhr. Wie Unterlagencodierung und Referenznummer in ATLAS eingetragen werden, beschreibt das Glossar der TARIC-Codes.
Die fünfzehn Dokumentencodes
| Code | Wofür | Was er sagt |
|---|---|---|
| C716 | Sorgfaltserklärung | Der Anmelder belegt, dass die Erklärung vorliegt, und nennt ihre Referenznummer. Der Standardfall. |
| C717 | vereinfachte Erklärung nach Artikel 4a | Identifikationsnummer der vereinfachten Erklärung von Kleinst- oder Kleinprimärerzeugern. Einmalig statt je Sendung, und sie bleibt bei einer Aktualisierung dieselbe. |
| C718 | Übergangszeit | Ausfuhr oder Wiedereinfuhr eines Erzeugnisses, das zwischen dem 30.06.2023 und dem Geltungsbeginn in der EU in Verkehr gebracht wurde (Artikel 1 Absatz 2). |
| C720 | Wiedereinfuhr durch nachgelagerten Nicht-KMU-Marktteilnehmer (registriert) | Referenznummer der vorgelagerten Erklärung, Identifikationsnummer oder konventionelle Referenznummer (Artikel 5 Absatz 3 Buchstabe a). |
| C725 | Wiedereinfuhr durch nachgelagerten KMU-Marktteilnehmer (nicht registriert) | wie C720, nur für Kleinst-, Klein- und mittlere Unternehmen. |
| Y129 | ex-Positionen | Die Warennummer umfasst mehr als die erfasste Ware. Der Anmelder erklärt, dass die konkrete Sendung nicht in den Anwendungsbereich fällt. |
| Y132 | Herstellungsdatum | Erzeugnisse aus Anhang I, die vor dem 29.06.2023 hergestellt wurden. |
| Y133 | Gebrauchtware und Rezyklat | Gebrauchte Erzeugnisse, Abfall im Sinne der Richtlinie 2008/98/EG, Altmaterial und daraus hergestellte Waren. |
| Y141 | Kleinst- und Kleinunternehmen | Ausnahme nach Artikel 38 Absatz 3 für Marktteilnehmer, die natürliche Personen, Kleinst- oder Kleinunternehmen sind und am 31.12.2024 als solche niedergelassen waren; nicht für Holz aus dem Anhang der Verordnung (EU) Nr. 995/2010. Anmeldbar bis 29.06.2027. |
| Y142 | nicht gewerblich | Sendungen von Verbraucher zu Verbraucher, keine gewerbliche Tätigkeit. |
| Y187 | Muster und Prüfware | Muster von geringem Wert und geringer Menge, die nur der Auftragsanbahnung dienen, sowie Erzeugnisse für Untersuchung, Analyse oder Tests (Tabellenanmerkung 5 Buchstaben a und b zu Anhang I). |
| Y188 | Ausfuhr durch nachgelagerten KMU-Marktteilnehmer | Ausnahme von Artikel 26 Absatz 4 für nicht im Informationssystem registrierte KMU (Artikel 2 Nummer 15b). |
| Y190 | Packmittel und Umschließungen | Packmittel und Umschließungen, die ausschließlich eine andere Ware stützen, schützen oder tragen und mit ihr gestellt werden, Mehrwegpackmittel ab dieser Verwendung; nur bei getrennter Anmeldung und nur bei 4401, 4405, 4415, 4416 und Kapitel 48. |
| Y191 | Arzneimittel und Korrespondenz | Erzeugnisse, soweit sie in der Herstellung von Human- oder Tierarzneimitteln verwendet werden, sowie Korrespondenz, Werbe- und Informationsmaterial, das eine andere Ware ausschließlich begleitet; nur bei den Positionen, bei denen Anhang I das vorsieht. |
| Y196 | Ausfuhr durch nachgelagerten Nicht-KMU-Marktteilnehmer | Ausnahme von Artikel 26 Absatz 4 für im Informationssystem registrierte Nicht-KMU (Artikel 2 Nummer 15b). |
Vier dieser Codes bilden die neue Rollenlogik ab, die mit der Verordnung (EU) 2025/2650 gekommen ist. Ein nachgelagerter Marktteilnehmer gibt bei der Wiedereinfuhr die Nummer an, die er selbst bekommen hat (C720 oder C725, je nach Größe), und ist bei der Ausfuhr von der Pflicht aus Artikel 26 Absatz 4 ganz befreit (Y196 oder Y188). Wer diese vier nicht kennt, sucht im Zweifel nach einer eigenen Referenznummer des nachgelagerten Marktteilnehmers, die es in diesen Fällen nicht geben muss.
Y190 betrifft Packmittel, die mit der Ware gestellt und getrennt angemeldet werden. Was zu Verpackung sonst noch gilt, steht in unserem Artikel zu Paletten und Kartonagen.
Bei C717 steckt dieselbe Falle wie bei Y141. Ältere Codetabellen aus der Zeit vor der TARIC-Revision vom 23. September 2026 ordnen C717 noch der Ausnahme nach Artikel 4 Absatz 8 zu, also dem Fall, dass ein Erzeugnis bereits von einer Sorgfaltserklärung abgedeckt ist. Die Revision hat den Code neu belegt: Er steht jetzt für die Identifikationsnummer der vereinfachten Erklärung nach Artikel 4a. Artikel 4a gab es damals noch gar nicht; er wurde erst mit der Verordnung (EU) 2025/2650 eingefügt, die zugleich Artikel 4 Absatz 8 gestrichen hat. Wer nach der alten Tabelle arbeitet, setzt den Code für den falschen Sachverhalt.
Zu Y141 derselbe Hinweis, aus demselben Grund: Ältere Codetabellen nennen als Stichtag den 31.12.2020 und als Enddatum den 29.06.2025. Die TARIC-Revision vom 23. September 2026 nennt den 31.12.2024 und den 29.06.2027. Maßgeblich ist die neuere Fassung. Wer noch mit der alten Tabelle arbeitet, verwirft den Code zwei Jahre zu früh.
Y129 gehört nur zu ex-Positionen, also zu Warennummern, unter die sowohl erfasste als auch nicht erfasste Ware fällt. Welche Positionen das sind, steht in Anhang I in der Fassung der Delegierten Verordnung (EU) 2026/2102; die Einzelheiten dazu stehen in unserem Artikel zu Anhang I und den Zolltarifnummern.
Wenn die Behörde zugreift
Was dann passiert, hängt davon ab, ob die elektronische Schnittstelle nach Artikel 28 Absatz 1 schon steht. Artikel 26 Absatz 5 Buchstabe a regelt die Zwischenzeit: Bis zur Einrichtung der Schnittstelle gelten die Absätze 6 bis 9 nicht, und Zollbehörden und zuständige Behörden tauschen stattdessen nach Artikel 27 Informationen aus. Die Schnittstelle ist bis spätestens 1. Dezember 2029 einzurichten. Bis dahin kann die zuständige Behörde das Inverkehrbringen durch vorläufige Maßnahmen aussetzen (Artikel 17 Absatz 2 Buchstabe a, Artikel 23) oder die Bereitstellung der Referenznummer verzögern (Artikel 7 Absatz 3 der Durchführungsverordnung (EU) 2024/3084); auch dafür gelten die Fristen aus Artikel 17 Absatz 3.
Sobald die Schnittstelle läuft, greift der Ablauf aus Artikel 26 Absatz 6 bis 9. Die Zollbehörde liest den Status, den die zuständige Behörde der Erklärung im Informationssystem gegeben hat. Zeigt der Status an, dass nach Artikel 17 Absatz 2 vor dem Inverkehrbringen oder der Ausfuhr kontrolliert werden muss, setzt der Zoll die Überlassung aus. Die Aussetzung endet nach Artikel 17 Absatz 3 binnen drei Arbeitstagen, bei verderblichen Erzeugnissen binnen 72 Stunden. Beide Fristen laufen nicht ab der Aussetzung durch den Zoll, sondern ab dem Moment, in dem das hohe Risiko im Informationssystem festgestellt wurde. Braucht die zuständige Behörde mehr Zeit, verlängert sie um jeweils drei weitere Arbeitstage.
Kommt die zuständige Behörde zu dem Schluss, dass das Erzeugnis nicht konform ist, teilt sie das dem Zoll mit, und die Überlassung wird nicht gestattet. Wer in Deutschland zuständig ist und wie kontrolliert wird, beschreibt unser Artikel zu den BLE-Kontrollen und Sanktionen.
Einen Satz sollten Sie kennen. Artikel 26 Absatz 10: Die Überlassung zum zollrechtlich freien Verkehr oder zur Ausfuhr gilt nicht als Nachweis für die Einhaltung des Unionsrechts und insbesondere dieser Verordnung. Dass eine Sendung durchgegangen ist, belegt also nicht, dass die Verordnung eingehalten wurde.
Haftung: wofür Sie geradestehen
Die Sorgfaltspflichten aus der EUDR treffen den Marktteilnehmer. Er sammelt die Informationen, bewertet das Risiko, gibt die Erklärung ab und haftet für die Konformität. Daran ändert sich nichts dadurch, dass Sie die Anmeldung abgeben, und auch nicht dadurch, dass Sie zusätzlich als Bevollmächtigter Erklärungen übermitteln. Selbst in diesem Fall bleibt die Verantwortung ausdrücklich beim Auftraggeber.
Ihr eigenes Risiko liegt im Zollrecht. Als Zollvertreter sind Sie nach Artikel 15 Absatz 2 UZK neben Ihrem Auftraggeber für die Richtigkeit und Vollständigkeit der Angaben in der Zollanmeldung verantwortlich, bei direkter wie bei indirekter Vertretung. Bei direkter Vertretung handeln Sie im Namen und für Rechnung Ihres Auftraggebers, bei indirekter im eigenen Namen für seine Rechnung (Artikel 18 Absatz 1 UZK); dann sind Sie selbst Anmelder und bei der Einfuhr auch Zollschuldner (Artikel 5 Nummer 15, Artikel 77 Absatz 3 UZK). Wer nicht angibt, dass er als Zollvertreter handelt, oder keine Vertretungsmacht hat, gilt als im eigenen Namen und in eigener Verantwortung handelnd (Artikel 19 Absatz 1 UZK).
Wenn Sie einen Dokumentencode setzen, der nicht zutrifft, etwa Y129 für eine Sendung, die sehr wohl erfasst ist, dann ist die Zollanmeldung unrichtig. Für Sie richten sich die Folgen nach dem Zollrecht, denn die Sanktionen der EUDR treffen nur Marktteilnehmer, nachgelagerte Marktteilnehmer und Händler (Artikel 25 Absatz 1); für Ihren Auftraggeber ist die Ware ohne Sorgfaltserklärung in Verkehr gebracht.
Praktisch heißt das: Setzen Sie keinen Ausnahmecode auf eigene Faust. Lassen Sie sich die Einordnung vom Auftraggeber schriftlich geben, mit Begründung, und legen Sie sie zur Anmeldung. Das ist kein Misstrauen, das ist die Arbeitsteilung, die aus Artikel 4 und Artikel 26 Absatz 4 folgt. Für die konkrete Ausgestaltung der Verträge lohnt ein Blick des eigenen Justiziars; dieser Artikel ist keine Rechtsberatung.
Das Briefing, das Sie von Ihrem Auftraggeber brauchen
Diese Punkte gehören vor der ersten Sendung geklärt, am besten in einer Zeile pro Auftraggeber in Ihrem System.
| Was | Warum | Wer liefert |
|---|---|---|
| Rolle für diese Sendung: Marktteilnehmer, Kleinst- oder Kleinprimärerzeuger, nachgelagerter Marktteilnehmer | entscheidet, ob eine Erklärung existiert und welcher Code gilt | Auftraggeber |
| Registrierung im Informationssystem, EORI | ohne Registrierung keine Erklärung, ohne Erklärung keine Nummer | Auftraggeber |
| Referenznummer je Lieferposition, Prüfnummer auf Anfrage | Nur die Referenznummer ist Pflichtangabe nach Artikel 26 Absatz 4; die Prüfnummer dient der Verifikation | Auftraggeber |
| Zutreffender Dokumentencode je Position | C716 im Regelfall, Ausnahmecodes nur mit Begründung | Auftraggeber, schriftlich |
| Geplantes Zollverfahren | entscheidet, ob die Pflicht überhaupt entsteht | gemeinsam |
| Ansprechpartner für das Zeitfenster | bei Aussetzung oder verzögerter Referenznummer zählen drei Arbeitstage, bei verderblicher Ware 72 Stunden | Auftraggeber, mit Telefonnummer |
| Vorgehen bei Teilsendungen | eine Erklärung kann mehrere Sendungen abdecken, Mengen müssen aber stimmen | gemeinsam |
Ein Musteranschreiben für Anfragen in der Lieferkette finden Sie in unserem Artikel zur Lieferantenabfrage; die Mechanik der Referenznummer selbst, einschließlich der 72-Stunden-Regel für Änderungen, erklärt unser Artikel zur EUDR-Referenznummer.
Sieben typische Konstellationen
| Fall | Wer ist Marktteilnehmer | Was in die Anmeldung gehört |
|---|---|---|
| Container Kaffee aus Honduras, Einführer ist Ihr deutscher Auftraggeber, Sie melden in direkter Vertretung an | Ihr Auftraggeber | C716 mit seiner Referenznummer |
| Dieselbe Ware, Sie melden in indirekter Vertretung an | weiterhin Ihr Auftraggeber, Sie sind Anmelder | C716 mit seiner Referenznummer |
| Transit von Rotterdam nach Basel, Ware verlässt die EU wieder | niemand, kein Inverkehrbringen | keine Erklärung, kein Code |
| Ware liegt vier Monate im Zolllager, dann überführt Ihr Auftraggeber sie | Ihr Auftraggeber, ab dem Tag der Überlassung | C716, Erklärung muss vor der Anmeldung existieren |
| Ware liegt im Zolllager, Sie kaufen sie und überführen sie im eigenen Namen und für eigene Rechnung | Sie selbst | eigene Erklärung, eigene Registrierung, eigene Sorgfaltspflicht |
| Sendung unter einer ex-Position, die konkrete Ware ist nicht erfasst | niemand für diese Position | Y129, Einordnung schriftlich vom Auftraggeber |
| Kleinst- oder Kleinprimärerzeuger aus einem Land mit geringem Risiko bringt seine eigene Erzeugung selbst in Verkehr und tritt als Einführer auf | der Erzeuger, über die einmalige vereinfachte Erklärung (Artikel 2 Nummer 15a und Artikel 4a, Leitlinien Kapitel 4 Buchstabe c, FAQ 3.21) | C717 mit der Identifikationsnummer der vereinfachten Erklärung |
Im fünften Fall wird aus einer rein logistischen Dienstleistung eine volle Sorgfaltspflicht, weil Sie selbst als Einführer auftreten; Geodaten und Nachweise müssen dann vor der Anmeldung vorliegen. Wenn Ihr Geschäftsmodell Zwischenkäufe aus dem Lager vorsieht, brauchen Sie dafür denselben Datenbestand wie ein Importeur.
Wie Polygon One dabei hilft
Für Speditionen, die selbst als Einführer auftreten, ist die Aufgabe dieselbe wie für jeden Importeur: Flächen einsammeln, prüfen, Erklärung einreichen, Referenznummer zurückbekommen. In Polygon One tragen Lieferanten ihre Flächen über ein Portal ohne Anmeldung ein, jede Fläche wird per Satellit gegen den Stichtag 31. Dezember 2020 geprüft, und die Sorgfaltserklärung geht direkt an TRACES.
Für Speditionen, die Vertreter bleiben, liegt der Nutzen bei ihren Auftraggebern: Wer seine Sorgfaltserklärung mit Polygon One übermittelt, bekommt die Referenznummer automatisch in den Datensatz zurück, und sie steht für die Zollanmeldung bereit. Welche Rolle und welche Pflichten für ein Erzeugnis gelten, zeigt der EUDR-Check in zwei Minuten; was das Modul sonst noch kann, steht auf der Produktseite EUDR. Für eine Vorführung buchen Sie eine Demo.
Häufige Fragen
Werde ich als Zollvertreter zum Marktteilnehmer, wenn ich indirekt vertrete?
Nein. FAQ 3.15 der Kommission stellt fest, dass Zollvertreter ungeachtet der Umstände niemals Marktteilnehmer sind, weil sie relevante Erzeugnisse weder in Verkehr bringen noch ausführen. Die Art der Vertretung ändert daran nichts. Was sich ändert, ist Ihre zollrechtliche Stellung als Anmelder.
Darf ich als Spedition die Sorgfaltserklärung für meinen Kunden abgeben?
Ja, aber nur als Bevollmächtigter nach Artikel 6, mit schriftlichem Mandat, Sitz in der EU und eigener Registrierung im Informationssystem unter der Rolle „Representing Operator“. Das ist ein anderer Auftrag als die Zollvertretung und braucht eine eigene Vereinbarung. Die Verantwortung für die Konformität bleibt bei Ihrem Kunden.
Braucht eine Transitsendung eine Sorgfaltserklärung?
Nein. Die Leitlinien nennen Durchfuhr, Zolllagerverfahren, aktive Veredelung und vorübergehende Verwendung ausdrücklich als Verfahren, die kein Inverkehrbringen darstellen. Die Pflicht entsteht erst bei der Überlassung zum zollrechtlich freien Verkehr oder bei der Ausfuhr.
Was mache ich, wenn der Auftraggeber die Referenznummer nicht liefert?
Dann kann die Anmeldung nicht abgegeben werden, denn die Nummer ist nach Artikel 26 Absatz 4 bereitzustellen. Praktisch heißt das: nachfassen, Frist setzen, Ware liegt. Ein Ausnahmecode ist keine Ausweichlösung, wenn der Ausnahmetatbestand nicht vorliegt.
Wie lange kann der Zoll die Ware festhalten?
Sobald die elektronische Schnittstelle eingerichtet ist (spätestens 1. Dezember 2029), setzt der Zoll die Überlassung nach Artikel 26 Absatz 7 aus. Bis dahin kann die zuständige Behörde das Inverkehrbringen durch vorläufige Maßnahmen aussetzen (Artikel 17 Absatz 2 Buchstabe a, Artikel 23) oder die Bereitstellung der Referenznummer verzögern (Artikel 7 Absatz 3 der Durchführungsverordnung (EU) 2024/3084). In allen Fällen gelten die Fristen aus Artikel 17 Absatz 3: drei Arbeitstage, bei verderblichen Erzeugnissen 72 Stunden, gerechnet ab der Feststellung des hohen Risikos im Informationssystem, nicht ab der Aussetzung; verlängert wird um jeweils drei Arbeitstage. Stellt die Behörde Nichtkonformität fest, wird die Überlassung nicht gestattet.
Heißt eine freigegebene Sendung, dass alles in Ordnung war?
Nein, und das steht ausdrücklich in der Verordnung. Nach Artikel 26 Absatz 10 gilt die Überlassung zum freien Verkehr oder zur Ausfuhr nicht als Nachweis für die Einhaltung der Verordnung. Die Kontrolle durch die zuständige Behörde kann später kommen.
Muss ich die Prüfnummer meines Auftraggebers kennen?
Für die Zollanmeldung brauchen Sie die Referenznummer. Die Prüfnummer ist nach Artikel 3 Buchstabe f der Durchführungsverordnung (EU) 2024/3084 in der Fassung der Durchführungsverordnung (EU) 2026/1565 ein Sicherheitscode, den das Informationssystem der Erklärung zuweist, um die darin enthaltenen Daten zusätzlich zu schützen. Mit ihr lässt sich die Gültigkeit der Erklärung im Informationssystem prüfen (FAQ 7.25); Inhalte der Erklärung sehen dort nur registrierte Nutzer, denen der Einreicher Zugriff gewährt hat, nach FAQ 3.6 nachgelagerte Marktteilnehmer und Händler, die keine KMU sind (Artikel 10 Absatz 3 der Durchführungsverordnung). Sie gehört deshalb nicht in offene Verteiler und ist keine Pflichtangabe in der Zollanmeldung.
Gilt das alles auch für die Ausfuhr?
Im Grundsatz ja, aber nicht deckungsgleich. Seit der Änderung durch die Verordnung (EU) 2025/2650 gilt die Pflicht aus Artikel 26 Absatz 4 nicht für die Ausfuhr durch einen nachgelagerten Marktteilnehmer; die Kommission bestätigt das in FAQ 5.6.1 und 7.21. In der Ausfuhranmeldung steht dann nach der TARIC-Revision Y196 für Nicht-KMU oder Y188 für KMU. Für die Wiedereinfuhr durch nachgelagerte Marktteilnehmer gibt es C720 und C725. Dazu kommt der Unterschied in der Codierung: bei der Einfuhr zehnstellige TARIC-Codes, bei der Ausfuhr achtstellige KN-Codes.
Quellen und Stand: Verordnung (EU) 2023/1115 in der Fassung der Verordnung (EU) 2025/2650, Artikel 2 Nummern 15 bis 19 und 22, Artikel 3, 4, 4a, 5, 6, 7, 17, 23, 25, 26, 27, 28 und 38. Leitlinien der Kommission, ABl. C/2026/3896 vom 20. Juli 2026, Kapitel 1 (Inverkehrbringen, Bereitstellung, Ausfuhr), Kapitel 2 (Rollen, Datenelemente, Dienstleister, Artikel 7) und Kapitel 4 Buchstabe c (Artikel 4a). Kommissions-FAQ zur EUDR, Version 5 (April 2026, überarbeitet 21. August 2026), Fragen 3.6, 3.15, 3.21, 5.2.1, 5.3, 5.6.1, 5.20, 7.21, 7.25 und 9.2, zur früheren Rolle „Vertretender Händler“ Frage 5.2.1 der amtlichen deutschen Übersetzung von Version 4. TARIC-Daten zur Verordnung (EU) 2023/1115, Arbeitsunterlage der Generaldirektion Steuern und Zollunion, Revision 1 vom 23. September 2026. Verordnung (EU) Nr. 952/2013 (Zollkodex der Union), Artikel 5 Nummer 15, Artikel 9, 15, 18, 19 und 77. Delegierte Verordnung (EU) 2015/2446, Anhang B, Datenelemente 13 01 000 000 und 13 04 000 000. Durchführungsverordnung (EU) 2024/3084 in der Fassung der Durchführungsverordnung (EU) 2026/1565, Artikel 3 Buchstabe f, Artikel 4a, 7 und 10. Verordnung (EU) Nr. 995/2010, Anhang (Holz, für das der spätere Geltungsbeginn nicht gilt). Stand: 18. Oktober 2026. Dieser Artikel ist keine Rechtsberatung.
Foto: Wolfgang Weiser / Unsplash
Passend dazu
Lassen Sie uns
sprechen.
Unverbindliches 30-Minuten-Gespräch. Wir zeigen Ihnen die Plattform, besprechen Ihre Lieferkette und machen Ihnen ein transparentes Angebot.
Oder direkt per E-Mail: a.ruetjes@polygon-one.com
Der Kalender kommt von HubSpot (Irland) und setzt Cookies. Google Analytics und Leadfeeder bleiben dabei aus.