EUDR und Verpackung: Wann Paletten, Kartonagen und Displays unter die Verordnung fallen
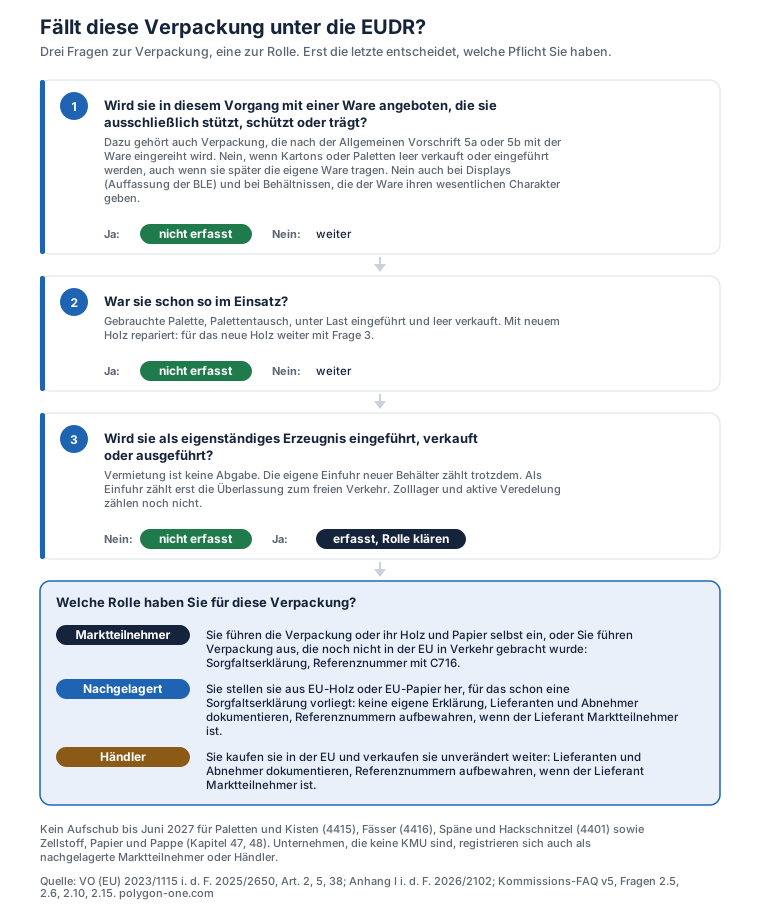
- Verpackung, die mit der Ware angeboten wird und sie ausschließlich stützt, schützt oder trägt, fällt nicht unter die EUDR. Die Ausnahme greift ab dem Zeitpunkt dieser Verwendung und gilt danach weiter.
- Verpackung, die als eigenständiges Erzeugnis verkauft, eingeführt oder ausgeführt wird, fällt darunter. Was der Palettenhersteller dann tun muss, hängt von der Herkunft seines Holzes ab. Sein Kunde, der die Palette mit Ware belädt, hat für sie keine Pflichten. Verkauft er sie unbenutzt weiter, ist er Händler.
- Wer seine Kartons oder Paletten selbst aus einem Drittland einführt, ist für sie Marktteilnehmer, auch wenn er damit nur die eigene Ware verpackt.
- Vermietung ist keine Abgabe und damit kein Inverkehrbringen. Wer neue Mehrwegbehälter selbst einführt oder ausführt, hat für sie aber Pflichten, auch wenn er sie nur vermietet.
- Gebrauchtes Verpackungsmaterial ist nicht erfasst, auch nicht die Eingangspalette, die unter Last ankam und später leer verkauft wird.
- Für Paletten und Kisten der Position 4415, Fässer der Position 4416, Späne und Hackschnitzel der Position 4401 sowie Zellstoff, Papier und Pappe der Kapitel 47 und 48 gibt es keinen Aufschub bis Juni 2027. Sie standen schon im Anhang der alten Holzhandelsverordnung.
Eine Palette, zwei Antworten
Dieselbe Palette kann für zwei Unternehmen ganz unterschiedlich zu beurteilen sein. Für den Hersteller, der sie verkauft, ist die Palette ein relevantes Erzeugnis. Führt er das Holz dafür selbst ein, braucht er Geodaten, eine Risikobewertung und eine Sorgfaltserklärung. Kauft er Schnittholz in der EU, das schon eine Sorgfaltsprüfung durchlaufen hat, ist er nachgelagerter Marktteilnehmer. Er dokumentiert Lieferanten und Abnehmer und bewahrt die Referenznummern der Sorgfaltserklärungen auf, wenn sein Lieferant selbst Marktteilnehmer ist. Der Kunde, der die Palette mit Ware belädt und weiterschickt, braucht nichts davon. Verkauft dieser Kunde eine Palette, die schon Ware getragen hat, später leer weiter, fällt auch das nicht unter die Verordnung.
Ein Schlupfloch ist das nicht. Die Verordnung ist so angelegt: Sie beurteilt Verpackung nach der Rolle, die sie im jeweiligen Geschäft spielt, und nicht danach, um welchen Gegenstand es sich handelt. In den schriftlichen Antworten zum Webinar der bayerischen Industrie- und Handelskammern vom Mai 2026 taucht die Verpackungsfrage in vier Varianten auf, und die Bundesanstalt für Landwirtschaft und Ernährung hat jedes Mal etwas anders geantwortet, weil es immer um einen anderen Fall ging.
Die Regel
Verpackung fällt nicht in den Anwendungsbereich, sobald sie einer anderen Ware dient, und daran ändert sich auch später nichts. Erfasst ist sie, wenn sie selbst Gegenstand des Geschäfts ist.
Die Prüffrage lautet deshalb: Was verlässt in diesem Vorgang das Unternehmen? Ist es verpackte Ware oder die Verpackung als solche?
Was im Anhang I steht
Die Ausnahme steht nicht in einer allgemeinen Vorschrift, sondern ist bei einzelnen Holz- und Papierpositionen des Anhangs I eigens aufgeführt. Seit der Neufassung durch die Delegierte Verordnung (EU) 2026/2102 enthalten die Positionen 4415 und 4416 sowie der Eintrag „ex 48“ für Papier und Pappe je zwei Ausnahmetexte, einen für Einwegverpackung und einen für Mehrwegverpackung. Bei 4401 und 4405 steht nur der Text für Einwegverpackung, die übrigen Holzpositionen haben keinen. Bei Paletten der Position 4415 lauten die beiden Texte:
(ausgenommen Einwegverpackungsmaterialien und -behältnisse, die ausschließlich zum Stützen, zum Schutz oder zum Tragen eines anderen auf dem Markt bereitgestellten oder ausgeführten Erzeugnisses verwendet und mit diesem Erzeugnis angeboten werden)
(ausgenommen eindeutig für eine wiederholte Verwendung geeignete Verpackungsmaterialien und -behältnisse, die ausschließlich zum Stützen, zum Schutz oder zum Tragen eines anderen auf dem Markt bereitgestellten oder ausgeführten Erzeugnisses verwendet und mit diesem Erzeugnis angeboten werden, ab dem Zeitpunkt der Verwendung für diesen Zweck und danach)
Auf drei Merkmale kommt es an. Ausschließlich: Eine Kiste, die Ware trägt und daneben als Möbelstück verkauft wird, erfüllt das nicht. Mit diesem Erzeugnis angeboten: Die Verpackung muss zusammen mit der Ware auf den Markt kommen. Ab dem Zeitpunkt der Verwendung für diesen Zweck und danach: Dieser Zusatz steht nur im Text für Mehrwegverpackung. Die Ausnahme beginnt mit der ersten Beladung, nicht mit der Herstellung. Der Verkauf der leeren Palette liegt davor. Für Einwegverpackung folgt dasselbe daraus, dass sie zum Stützen, Schützen oder Tragen verwendet und mit der Ware angeboten werden muss.
In ihren Leitlinien nennt die Kommission die betroffenen Positionen beim Namen: 4415 für Kisten, Verschläge, Trommeln, Paletten, Boxpaletten und Palettenaufsatzwände aus Holz, 4819 für Kartons, Schachteln, Säcke und andere Packbehältnisse aus Papier und Pappe, dazu 4401, 4405 und 4416, für die dieselben Überlegungen gelten. Für Papier und Pappe steht derselbe Ausnahmetext beim Eintrag „ex 48“. Auch die Halbstoffe aus Holz stehen mit dem Kapiteleintrag „ex 47“ in Anhang I, dort gibt es aber keine Verpackungsausnahme. Druckerzeugnisse des Kapitels 49 fallen seit der Änderung vom Dezember 2025 vollständig aus dem Anwendungsbereich heraus; das hat die BLE im Webinar ausdrücklich bestätigt. Wie Sie Ihre eigenen Tarifnummern mit der Liste abgleichen, steht im Artikel zu den Zolltarifnummern in Anhang I. Was das für Zellstoff, Papier und Druckerzeugnisse heißt, beschreibt der Leitfaden für Papier und Verpackung.
Was die Leitlinien ergänzen
Die Leitlinien führen zwei Listen. Die Verordnung gilt für Verpackungsmaterial und Verpackungsbehältnisse, die als eigenständiges Erzeugnis in Verkehr gebracht, bereitgestellt oder ausgeführt werden, und für Behältnisse, die einem Erzeugnis seinen wesentlichen Charakter verleihen. Sie gilt nicht für Einwegverpackung, die mit Waren angeboten und ausschließlich zum Stützen, Schützen oder Tragen verwendet wird, und auch nicht für Mehrwegverpackung, die auf dieselbe Weise eingesetzt wird, und zwar ab dem Zeitpunkt dieses Einsatzes.
Der zweite Punkt der ersten Liste ist der unauffälligste. Nach den Leitlinien betrifft er nur einen kleinen Teil der Waren, aber wen er trifft, für den ist das Behältnis ein relevantes Erzeugnis wie jedes andere. Gemeint sind Behältnisse, die zolltariflich eine eigene Position bekommen, weil sie der Ware ihren wesentlichen Charakter geben. Die Leitlinien verweisen dafür auf die Allgemeinen Vorschriften für die Auslegung der Kombinierten Nomenklatur.
Nach Vorschrift 5a erhalten Behältnisse den Code der Ware, wenn sie zur Aufnahme einer bestimmten Ware gestaltet und zum dauernden Gebrauch geeignet sind und wenn sie mit der Ware gestellt und üblicherweise zusammen mit ihr verkauft werden. Damit fallen sie nicht unter die EUDR. Ein Beispiel ist die Holzkassette, in der eine Uhr verkauft wird.
Nach Vorschrift 5b wird gewöhnliche Verpackung wie die enthaltene Ware eingereiht, wenn sie für diese Ware üblich ist. Auch sie fällt damit nicht unter die EUDR. Ein Beispiel ist der Karton um den Fernseher. Für Verpackung, die eindeutig zur wiederholten Verwendung geeignet ist, gilt Vorschrift 5b nach ihrem zweiten Satz nicht. Die Mehrwegpalette unter der Ware wird deshalb nicht mit der Ware eingereiht. Unter die EUDR fällt sie trotzdem nicht, denn Anhang I enthält einen eigenen Ausnahmetext für Mehrwegverpackung.
Daraus ergibt sich, was die FAQ in Frage 2.5 ausdrücklich festhalten: Ob die Verpackung auf der Rechnung getrennt ausgewiesen ist, spielt keine Rolle. Entscheidend ist, ob sie in einem Einfuhr- oder Ausfuhrvorgang zusammen mit der Ware oder getrennt eingereiht würde.
Fünfzehn Fälle aus der Praxis
| Fall | EUDR | Begründung |
|---|---|---|
| Palettenhersteller verkauft neue Paletten an einen Hersteller | Innerhalb | Die Palette ist der Gegenstand des Geschäfts. Mit selbst eingeführtem Holz ist der Hersteller Marktteilnehmer, mit bereits erklärtem EU-Holz nachgelagerter Marktteilnehmer |
| Palettenhändler führt neue Paletten aus einem Drittland ein | Innerhalb | Einfuhr eines relevanten Erzeugnisses der Position 4415. Erklärung vor der Überlassung, Referenznummer in die Zollanmeldung |
| Industrieunternehmen erhält Ware auf Paletten | Außerhalb | Die Palette stützt und trägt die Ware |
| Industrieunternehmen liefert Ware auf Paletten weiter | Außerhalb | Dasselbe, eine Stufe später. Die Ausnahme gilt ab der ersten Verwendung und danach |
| Eingangspalette kam unter Last an und wird leer verkauft | Außerhalb | Die 5. FAQ-Fassung nennt diesen Fall ausdrücklich |
| Versandhändler führt seine Kartonagen selbst aus Fernost ein | Innerhalb | Einfuhr für die eigene Geschäftstätigkeit ist Inverkehrbringen, auch ohne Weiterverkauf |
| Derselbe Händler kauft die Kartons bei einem deutschen Hersteller | Außerhalb | Er ist nicht der Erste, der sie in Verkehr bringt, und verwendet sie als Verpackung |
| Wellpappenwerk verkauft Kartons | Innerhalb | Position 4819, als eigenständiges Erzeugnis bereitgestellt. Mit selbst eingeführtem Papier Marktteilnehmer, mit bereits erklärtem EU-Papier nachgelagerter Marktteilnehmer. Kartons, die vollständig aus Altpapier gewonnen sind, bleiben außerhalb |
| Händler gibt leere Paletten in den Tausch | Außerhalb | Geschlossenes Austauschsystem, die Paletten waren schon im Einsatz |
| Aufarbeiter kauft gebrauchte Paletten und verkauft sie weiter | Außerhalb | Verkauf gebrauchten Verpackungsmaterials |
| Aufarbeiter repariert mit neuem Holz und verkauft | Teilweise innerhalb | Nur die neuen Holzbestandteile zählen. Marktteilnehmer, wenn für sie noch keine Sorgfaltserklärung vorliegt, sonst nachgelagerter Marktteilnehmer |
| Dienstleister vermietet Mehrwegkisten, die er im Inland gekauft hat | Außerhalb | Vermietung überträgt kein Eigentum und ist keine Abgabe |
| Derselbe Dienstleister führt neue Kisten selbst ein | Innerhalb | Die Überlassung zum freien Verkehr gilt als Inverkehrbringen, auch bei Vermietung |
| Maschinenbauer exportiert eine Maschine in einer Holzkiste | Außerhalb | Die Kiste ist Verpackung, die Maschine steht nicht in Anhang I |
| Ware liegt im Zolllager oder in der aktiven Veredelung | Vorerst außerhalb | Kein Inverkehrbringen. Pflichten hat erst, wer die Ware später in den freien Verkehr überführt |
Am teuersten kann der Fall des Versandhändlers werden. Er trifft Unternehmen, die ihre Kartonagen containerweise aus Asien beziehen und sich sicher waren, dass Verpackung sie nichts angeht. Die FAQ beantworten den Fall in Frage 2.10 am Beispiel eines Automobilherstellers, der Reifen aus Naturkautschuk für die eigene Produktion einführt: Er ist Marktteilnehmer und muss vor der Überlassung zum freien Verkehr eine Sorgfaltserklärung vorlegen. Die BLE hat dasselbe für Verpackung gesagt. Wer sie erstmalig als eigenständiges Erzeugnis in Verkehr bringt, hat die Sorgfaltspflicht nach Artikel 8, unabhängig davon, ob er sie später nur als Verpackung verwendet.
Führen Sie Verpackung als eigenständiges Erzeugnis aus, sollten Sie den Fall gesondert prüfen. Wurde sie schon von einem anderen Unternehmen in der EU in Verkehr gebracht oder aus bereits erklärten Erzeugnissen hergestellt, sind Sie bei der Ausfuhr nachgelagerter Marktteilnehmer und geben keine Referenznummer an. Sonst sind Sie Marktteilnehmer und brauchen eine eigene Sorgfaltserklärung. Welche Unterlagencodes dann in die Ausfuhranmeldung gehören, steht im Artikel zu Ausfuhr und Wiedereinfuhr.
Vermietung: der Fall, den fast alle falsch einschätzen
Die Kommission hat in FAQ 2.15 klargestellt, dass Vermietung kein Inverkehrbringen ist. Die Frage kam mit der 4. Fassung vom April 2025 hinzu und steht in der 5. Fassung unverändert. Eine Abgabe im Sinne der Verordnung setzt eine Vereinbarung über die Übertragung des Eigentums oder eines anderen Eigentumsrechts voraus. Wer eine Palette, eine Mehrwegkiste oder einen Ladungsträger vermietet, überträgt kein Eigentum und gibt den Gegenstand damit nicht ab.
Eine Ausnahme gibt es allerdings, und sie ist der wichtigere Teil der Antwort: Jedes Erzeugnis, das zum zollrechtlich freien Verkehr überlassen oder in das Ausfuhrverfahren übergeführt wird, gilt als in Verkehr gebracht, auch wenn es anschließend vermietet wird. Für den Vermieter von Mehrwegbehältern heißt das: Der Mietvertrag löst keine Pflicht aus, der eigene Import neuer Behälter sehr wohl. Behälter, die schon zum Stützen, Schützen oder Tragen im Einsatz waren, fallen auch bei Einfuhr oder Ausfuhr nicht unter die Verordnung.
Bei gebrauchtem Material geht FAQ 2.6 noch weiter. Verkauf und Vermietung gebrauchter Verpackung an andere Unternehmen fallen nicht unter die Verordnung, und die 5. Fassung nennt ausdrücklich auch Verpackungsmaterial, das unter Last in die EU kam und anschließend verkauft wird. Der Importeur, der seine Einwegpaletten nach dem Auspacken an einen Aufarbeiter verkauft, bleibt also außerhalb der Verordnung.
Reparatur
Für Paletten, die bereits im Einsatz waren und repariert weiterverkauft werden, gilt eine eigene Regel aus FAQ 2.6, und sie ist teils strenger, teils großzügiger, als viele erwarten.
Die reparierte Palette muss die EUDR einhalten, aber nur für die neuen relevanten Erzeugnisse, die in die Reparatur eingegangen sind, im Regelfall also die zugekauften Bretter und Klötze. Für das alte Holz gilt die Ausnahme weiter. Wer die Palette verkauft, ist nach der FAQ Marktteilnehmer oder nachgelagerter Marktteilnehmer, je nachdem, ob die neuen Holzteile schon eine Sorgfaltsprüfung durchlaufen haben. Wer bei einem Händler in der EU Bretter und Klötze kauft, für die schon eine Sorgfaltserklärung abgegeben wurde, gibt also keine eigene Erklärung ab.
Ein Palettenaufarbeiter braucht damit Nachweise nur für sein Reparaturholz, nicht für seinen Bestand an Gebrauchtpaletten: Geodaten und eine eigene Sorgfaltserklärung, wenn er das Holz selbst einführt, sonst die Angaben zu Lieferanten und Abnehmern. Wird ausschließlich mit recyceltem Holz repariert, greift zusätzlich die Ausnahme für Material, dessen Lebenszyklus abgeschlossen ist.
Altpapier, Rezyklat und Produktionsausschuss
Hier wird oft zu schnell entwarnt. Die Leitlinien fassen die Ausnahme eng: Sie gilt für Waren, die vollständig aus Material erzeugt wurden, das seinen Lebenszyklus abgeschlossen hat und andernfalls als Abfall entsorgt worden wäre. Genannt werden Holz aus zerlegten Gebäuden und Waren aus Kaffeespreu.
Für Nebenerzeugnisse gilt die Ausnahme nicht, wenn im Herstellungsprozess Material verwendet wird, das kein Abfall ist. Die Leitlinien zeigen das am Sägewerk: Holzspäne und Sägespäne fallen unter 4401 und damit in den Anwendungsbereich, weil sie als Brennholz dienen können und ihren Lebenszyklus noch nicht abgeschlossen haben. Ausgenommen sind sie nur, soweit sie ausschließlich als Verpackungsmaterial verwendet werden, etwa als Polster in einer Kiste.
Bei Wellpappe mit hohem Altpapieranteil ist deshalb Vorsicht geboten. Die Kommission weist in FAQ 2.8 darauf hin, dass die meisten Erzeugnisse aus Recyclingpapier zur Verstärkung der Fasern einen kleinen Anteil Frischzellstoff oder Material aus Produktionsresten enthalten, etwa Pappreste aus der Kartonherstellung. Für den Frischzellstoff gilt die Verordnung. Beim Produktionsausschuss ist die Lage weniger eindeutig: Nebenerzeugnisse eines Herstellungsprozesses sind nach Anhang I grundsätzlich erfasst, zugleich nimmt Anhang I bei den Kapiteln 47 und 48 Wiedergewinnungsprodukte (Abfälle und Ausschuss) und daraus gewonnene Erzeugnisse ausdrücklich aus. Ob im Einzelfall Abfall oder Nebenerzeugnis vorliegt, entscheiden nach Auskunft der BLE die zuständigen Behörden, und zwar nach denselben Maßstäben wie außerhalb der EUDR. Wer Wellpappe oder Papierprodukte selbst in Verkehr bringt, sollte die Faserzusammensetzung kennen, statt pauschal auf den Recyclinganteil zu verweisen.
Daneben steht eine kleinere Ausnahme, die in der Praxis hilft. Seit der Neufassung durch die Delegierte Verordnung (EU) 2026/2102 nimmt Anhang I in Anmerkung 5 Muster und Proben aus, deren Wert und Menge vernachlässigbar sind und die nur dazu dienen, Aufträge einzuholen. Ebenso ausgenommen sind Erzeugnisse, die bei Prüfung, Analyse oder Versuch vollständig verbraucht oder vernichtet werden. FAQ 2.14 erläutert das an Beispielen.
Displays, Etiketten und andere Grenzfälle
Warendisplays und Pappaufsteller. Im Webinar ging es um ein Schokoladendisplay: Der Fragesteller hielt es für nicht erfasst, weil es bedruckt und damit ein Druckerzeugnis sei. Die BLE sieht das anders: Displays und Pappaufsteller werden nach ihrer Auffassung nicht ausschließlich zum Stützen, zum Schutz oder zum Tragen verwendet und sind auch keine Verpackung im Sinne der Allgemeinen Vorschrift 5. Die Verpackungsausnahme greift deshalb nicht. Welche Position einschlägig ist, hängt von der Gestaltung ab. Seit der Neufassung von Anhang I im September 2026 nimmt der Eintrag für Kapitel 48 zudem Werbe- und Informationsmaterialien aus, die ausschließlich einem anderen Erzeugnis beigefügt oder unentgeltlich zu Werbe- oder Informationszwecken geliefert werden. Ein Pappaufsteller, den der Hersteller kostenlos zu seiner Ware an den Handel gibt, kann darunter fallen. Diese Ausnahme gab es zur Zeit des Webinars noch nicht. Für eine verbindliche Auskunft verweist die BLE an den Zoll, und auch wir empfehlen eine verbindliche Zolltarifauskunft.
Etiketten aus Papier. Sie werden in Position 4821 eingereiht, gehören damit zu Kapitel 48 und fallen unter den Eintrag „ex 48“ in Anhang I. Die Verpackungsausnahme hilft hier nicht, weil ein Etikett nichts stützt, schützt oder trägt. Seit der Neufassung durch die Delegierte Verordnung (EU) 2026/2102 gibt es dafür aber eine eigene Ausnahme: Werbe- und Informationsmaterialien, die ausschließlich einem anderen Erzeugnis beigefügt oder unentgeltlich zu Werbe- oder Informationszwecken geliefert werden, sind nicht erfasst. Die Erwägungsgründe nennen Etiketten dabei ausdrücklich. Das Etikett an der Ware fällt damit nicht unter die Verordnung. Wer Etiketten als eigenständiges Erzeugnis verkauft, einführt oder ausführt, fällt dagegen darunter. Bedruckte Erzeugnisse des Kapitels 49 sind ohnehin nicht erfasst.
Behältnisse mit wesentlichem Charakter. Die leere Geschenkkiste aus Holz im Laden ist ein eigenständiges Erzeugnis und fällt unter die Verordnung. Wird sie gefüllt verkauft, kommt es auf die Kiste an. Ist sie für einen bestimmten Inhalt gestaltet und zum dauernden Gebrauch geeignet und wird sie üblicherweise mit ihm verkauft, reiht man sie nach Vorschrift 5a mit dem Inhalt ein, und sie fällt nicht unter die Verordnung. Gibt sie dem Ganzen dagegen seinen wesentlichen Charakter, etwa eine aufwendige Holzkassette mit wenigen Pralinen, wird sie für sich eingereiht und bleibt nach den Leitlinien erfasst.
Stauholz und Holzwolle. Beide fallen nicht unter die Verordnung, solange sie ausschließlich als Packmaterial dienen. Der Händler, der Holzwolle als Dekorationsmaterial verkauft, fällt dagegen darunter. Die Kommission nennt dafür ausdrücklich die Position 4405.
Was am Zoll passiert
Wird die Verpackung nach Vorschrift 5a oder 5b mit der Ware eingereiht, hat sie keine eigene Position in der Anmeldung. Dann gibt es nichts zu erklären, keine Referenznummer und keinen Unterlagencode. Die Webinar-Frage, wo man Paletten in ATLAS anmeldet, wenn sie nur stützen, hat für Einwegpaletten deshalb die unbefriedigende, aber richtige Antwort: gar nicht. Mehrwegpaletten werden nach Vorschrift 5b nicht mit der Ware eingereiht. Was für sie gilt, wenn sie getrennt angemeldet werden, steht im nächsten Absatz.
Wird die Verpackung getrennt angemeldet und fällt sie trotzdem unter die Verpackungsausnahme, gibt es dafür seit der TARIC-Revision vom 23. September 2026 einen eigenen Code: Y190 für Einwegverpackung, die ausschließlich zum Stützen, Schützen oder Tragen einer anderen Ware verwendet und mit ihr angeboten wird, und für Mehrwegverpackung ab dem Zeitpunkt dieser Verwendung. Den Code gibt es nur dort, wo Anhang I die Verpackungsausnahme ausdrücklich nennt, also bei 4401, 4405, 4415, 4416 und Kapitel 48. Für gebrauchte Verpackung und Erzeugnisse aus Material, dessen Lebenszyklus abgeschlossen ist, gilt Y133. Y129 gilt weiterhin für Ware, die unter einen ex-Code aus Anhang I fällt, aber gar nicht erfasst ist, etwa weil sie nicht aus Holz besteht. Ebenfalls neu sind Y191 für Werbe- und Informationsmaterial, das unter die Ausnahme bei Kapitel 48 fällt, zum Beispiel für einen kostenlos mitgelieferten Pappaufsteller, und Y187 für Muster sowie für Erzeugnisse, die geprüft, analysiert oder getestet werden. Welcher Code wann greift, steht im Glossar der TARIC-Codes.
Ist die Verpackung erfasst, wird sie wie jedes andere relevante Erzeugnis behandelt: Die Sorgfaltserklärung wird vor der Überlassung im Informationssystem abgegeben, und die Referenznummer gehört mit dem Unterlagencode C716 in die Zollanmeldung.
Zwei Hinweise am Rande ersparen oft Streit. Erstens: Spediteure, Transportagenten und Zollvertreter sind nach den FAQ keine Marktteilnehmer und keine Händler, solange sie Erzeugnisse nicht selbst in Verkehr bringen oder ausführen. Zweitens: Für Fragen zu ATLAS und zur Codierung ist der Zoll zuständig, nicht die BLE. So hat die BLE auch die Webinar-Frage beantwortet, ob die TARIC-Codes noch einmal angepasst werden.
Für Paletten und Papier gibt es keinen Aufschub
Ein Punkt geht in der Diskussion um Fristen fast immer unter. Kleinst- und Kleinunternehmen, die am 31. Dezember 2024 als solche niedergelassen waren, haben als Marktteilnehmer bis zum 30. Juni 2027 Zeit. Dieser Aufschub gilt aber nicht für Erzeugnisse, die schon im Anhang der alten Holzhandelsverordnung standen.
Paletten, Kisten und Verschläge der Position 4415 stehen dort, ebenso Fässer und andere Böttcherwaren der Position 4416, Brennholz, Hackschnitzel und Sägespäne der Position 4401 sowie Zellstoff und Papier der Kapitel 47 und 48. Für den kleinen Palettenbauer, die kleine Küferei, die kleine Wellpappenfabrik und den Papiergroßhändler gilt damit der 30. Dezember 2026, unabhängig von der Unternehmensgröße. Holzwolle der Position 4405 stand dagegen nicht im Anhang der Holzhandelsverordnung. Für sie gilt der Aufschub, wenn ein Kleinst- oder Kleinunternehmen sie als Marktteilnehmer in Verkehr bringt. Welche Rolle und welche Frist für Sie gelten, klärt der EUDR-Check in zwei Minuten.
Wo PPWR und EUDR auseinanderlaufen
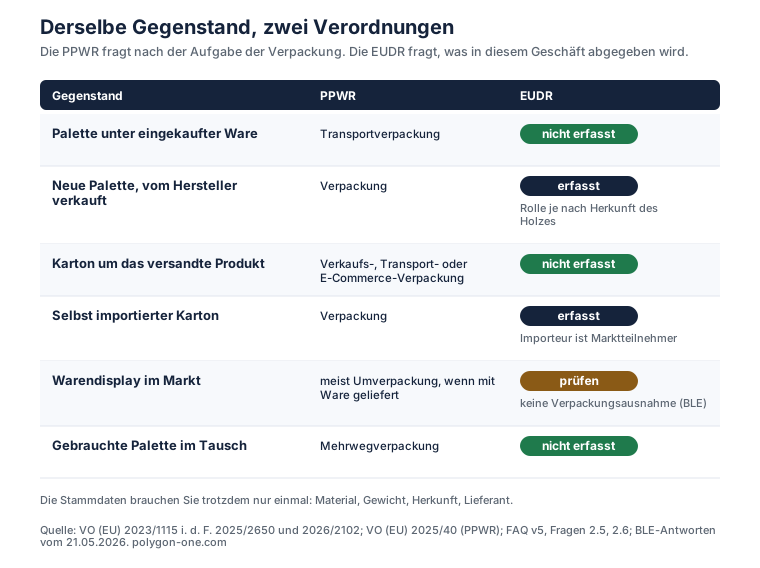
Derselbe Gegenstand kann nach der Verpackungsverordnung Verpackung und nach der Entwaldungsverordnung ein relevantes Erzeugnis sein, und die beiden Begriffe decken sich nicht. Die PPWR fragt, welche Aufgabe die Verpackung für das Produkt erfüllt. Die EUDR fragt, was in diesem Geschäft abgegeben wird.
| Gegenstand | PPWR | EUDR |
|---|---|---|
| Palette unter eingekaufter Ware | Transportverpackung; Konformitätserklärung vom Erzeuger, meist dem Palettenhersteller; erweiterte Herstellerverantwortung beim Hersteller im Sinne der PPWR | Außerhalb |
| Neue Palette, vom Hersteller verkauft | Verpackung, Konformitätsanforderungen gelten | Innerhalb; Pflicht je nach Herkunft des Holzes |
| Karton um das versandte Produkt | Je nach Verwendung Verkaufs-, Transport- oder E-Commerce-Verpackung | Außerhalb |
| Selbst importierter Karton | Verpackung | Innerhalb für den Importeur |
| Warendisplay im Markt | In der Regel Verpackung, meist Umverpackung, wenn es mit der Ware befüllt geliefert wird | Keine Verpackungsausnahme nach Auffassung der BLE; die Einreihung entscheidet. Kostenlos mitgegebene Aufsteller können unter die Ausnahme für Werbematerial fallen |
| Gebrauchte Palette im Tausch | Mehrwegverpackung im Umlauf | Außerhalb |
Wer beide Regelwerke einhalten muss, braucht die Daten nur einmal: Material, Gewicht, Herkunft, Lieferant. Was die PPWR zusätzlich verlangt, steht im Artikel zur PPWR-Konformitätserklärung und für den B2B-Bereich im Artikel zu PPWR und Transportverpackungen.
Betriebsausstattung und Eigenbedarf
Eine verwandte Frage kam im Webinar ebenfalls auf: Fallen Verkaufstheken, Regale und Produktionsausstattung aus Holz unter die EUDR? Die FAQ beantworten das in Frage 2.10 an zwei Beispielen.
Kauft ein Unternehmen Holztische und Stühle bei einem Händler in einem Drittland und führt sie selbst ein, ist es Marktteilnehmer und muss vor der Überlassung zum freien Verkehr eine Sorgfaltserklärung vorlegen. Dass die Möbel danach nur von eigenen Mitarbeitern genutzt werden, ändert nichts.
Kauft dasselbe Unternehmen die Möbel bei einem Marktteilnehmer in der EU, der sie eingeführt und die Erklärung abgegeben hat, und nutzt sie für die eigenen Mitarbeiter, entsteht keine Pflicht. Die FAQ begründen das knapp: Die Möbel werden nicht abgegeben.
Die Grenze verläuft also nicht zwischen Eigenbedarf und Weiterverkauf, sondern zwischen der eigenen Einfuhr aus einem Drittland und dem Kauf in der EU. Voraussetzung ist immer, dass der Gegenstand überhaupt in Anhang I steht, wie es bei neuen Holzmöbeln der Positionen 9401 und 9403 der Fall ist.
Die vier häufigsten Irrtümer
- Verpackung ist generell ausgenommen. Ausgenommen ist sie erst ab dem Moment, in dem sie einer anderen Ware dient, von da an aber auch für alle späteren Vorgänge. Der Verkauf der neuen, leeren Palette ist nicht ausgenommen.
- Wenn die Palette auf der Rechnung steht, ist sie relevant. Die Rechnung entscheidet nicht, die zolltarifliche Einreihung entscheidet.
- Vermietung löst dieselben Pflichten aus wie Verkauf. Vermietung ist keine Abgabe. Wer neue Behälter für den Mietbestand selbst einführt, ist dagegen pflichtig.
- Als kleines Unternehmen haben wir bis Juni 2027 Zeit. Nicht für Paletten, Kisten und Fässer und nicht für Papier und Pappe. All das stand schon im Anhang der alten Holzhandelsverordnung.
Was jetzt zu tun ist
- Sortiment filtern. Alles mit den Positionen 4401, 4405, 4415, 4416, 4819 und den übrigen Kapiteln 47 und 48 aus dem Artikelstamm ziehen, dazu Papier- und Pappartikel ohne hinterlegte Tarifnummer.
- Beschaffungswege prüfen. Für jede Verpackungsart eine Frage: Führen wir das selbst aus einem Drittland ein, oder kaufen wir es in der EU? Solange wir Verpackung nur verwenden, macht uns allein der erste Fall zum Marktteilnehmer.
- Verkaufsseite prüfen. Verkaufen oder exportieren wir Verpackung als solche, auch gelegentlich, auch an Konzerngesellschaften?
- Reparatur- und Rezyklatströme ansehen. Neues Holz in der Reparatur, Zellstoffanteil in der Pappe, Nebenprodukte aus der eigenen Produktion.
- Grenzfälle klären. Displays, Etiketten und Behältnisse mit wesentlichem Charakter nicht intern ausdiskutieren, sondern eine verbindliche Zolltarifauskunft einholen.
Wenn Sie sehen möchten, wie Polygon One Verpackung und Ware in einer Struktur führt, buchen Sie eine Demo oder lesen Sie auf der Produktseite zum EUDR-Modul weiter.
Download: Entscheidungshilfe EUDR und Verpackung
Eine Seite zum Ausdrucken: die Regel, die Fallsammlung mit Begründung, die Frist für Paletten und Papier und die vier häufigsten Irrtümer.
Häufige Fragen
Fallen Paletten unter die EUDR?
Es kommt darauf an, was mit ihnen geschieht. Werden sie als eigenständiges Erzeugnis verkauft, eingeführt oder ausgeführt, fallen sie darunter. Tragen sie eine andere Ware, fallen sie nicht darunter, und zwar ab dem Zeitpunkt dieser Verwendung und auch danach. Der Palettenhersteller hat Pflichten, je nach Herkunft seines Holzes als Marktteilnehmer oder als nachgelagerter Marktteilnehmer. Sein Kunde, der die Palette mit Ware belädt, hat keine. Verkauft er sie unbenutzt weiter, ist er Händler und hat die Dokumentationspflichten nach Artikel 5.
Fallen Kartonagen und Paletten unter die EUDR, wenn wir verpackte Ware aus Fernost importieren?
Die Verpackung um die eingeführte Ware nicht, denn sie stützt, schützt und trägt die Ware. Anders liegt es, wenn Sie Kartonagen oder Paletten als Ware einführen, also eine Sendung Kartons bestellen. Dann bringen Sie sie erstmalig als eigenständiges Erzeugnis in Verkehr und sind für sie Marktteilnehmer.
Muss ich Paletten in der Zollanmeldung angeben?
Einwegpaletten, die nach der Allgemeinen Vorschrift 5b mit der Ware eingereiht werden, haben keine eigene Position, und es gibt nichts anzugeben. Mehrwegpaletten werden nicht mit der Ware eingereiht, weil Vorschrift 5b für sie nicht gilt. Werden sie getrennt angemeldet und dienen nur als Verpackung, gilt der Code Y190, für gebrauchte Paletten Y133. Sind sie erfasst, brauchen sie eine Sorgfaltserklärung und die Referenznummer mit dem Code C716.
Fällt die Vermietung von Mehrwegbehältern unter die EUDR?
Die Vermietung selbst nicht. Nach FAQ 2.15 gilt ein vermietetes Erzeugnis nicht als in Verkehr gebracht, weil kein Eigentum übertragen wird. Wer neue Behälter aber selbst einführt oder ausführt, ist dafür in der Pflicht, auch wenn sie anschließend nur vermietet werden. Behälter, die schon zum Stützen, Schützen oder Tragen im Einsatz waren, sind auch beim Grenzübertritt nicht erfasst.
Fallen gebrauchte Paletten unter die EUDR?
Nein. Verkauf und Vermietung gebrauchten Verpackungsmaterials an andere Unternehmen fallen nicht darunter, ebenso wenig der Umlauf in einem geschlossenen Tauschsystem. Die 5. FAQ-Fassung nennt ausdrücklich auch den Fall, dass Verpackungsmaterial unter Last in die EU kam und danach verkauft wird.
Was gilt für reparierte Paletten?
Es zählen nur die neuen relevanten Erzeugnisse, die in die Reparatur eingegangen sind. Wer die reparierte Palette verkauft, ist Marktteilnehmer, wenn das neue Holz noch keine Sorgfaltsprüfung durchlaufen hat, sonst nachgelagerter Marktteilnehmer. Wird ausschließlich recyceltes Holz verwendet, greift die Ausnahme für Material mit abgeschlossenem Lebenszyklus.
Sind Warendisplays und Pappaufsteller Verpackung?
Nach Auffassung der BLE nicht im Sinne der Verpackungsausnahme, weil sie nicht ausschließlich zum Stützen, zum Schutz oder zum Tragen verwendet werden. Welche Position einschlägig ist, hängt von der Gestaltung ab. Seit September 2026 nimmt Anhang I bei Kapitel 48 aber Werbe- und Informationsmaterial aus, das ausschließlich einer anderen Ware beigefügt ist oder kostenlos zu Werbezwecken geliefert wird. Ein Pappaufsteller, den der Hersteller kostenlos zu seiner Ware an den Handel gibt, kann darunter fallen. Für eine belastbare Einreihung ist die verbindliche Zolltarifauskunft der richtige Weg.
Ist Wellpappe mit hohem Altpapieranteil ausgenommen?
Nicht automatisch. Die Ausnahme gilt nur für Waren, die vollständig aus Material erzeugt wurden, dessen Lebenszyklus abgeschlossen ist. Nebenerzeugnisse sind grundsätzlich erfasst. Die meisten Recyclingpapiere enthalten zudem einen kleinen Anteil Frischzellstoff oder Material aus Produktionsresten, und für den Frischzellstoff gilt die Verordnung. Ausgenommen sind nach Anhang I dagegen Wiedergewinnungsprodukte (Abfälle und Ausschuss) der Kapitel 47 und 48 und daraus gewonnene Erzeugnisse.
Fällt Betriebsausstattung aus Holz darunter, die wir nur selbst nutzen?
Ja, wenn Sie sie selbst aus einem Drittland einführen, sie neu ist und in Anhang I steht, etwa als Holzmöbel der Positionen 9401 oder 9403. Dann ist die Sorgfaltspflicht bei der Überlassung zum freien Verkehr zu erfüllen. Kaufen Sie sie in der EU bei einem Marktteilnehmer, der die Erklärung abgegeben hat, entsteht keine Pflicht.
Haben kleine Unternehmen für Verpackung bis Juni 2027 Zeit?
Für die meisten nicht. Paletten, Kisten und Verschläge der Position 4415, Fässer der Position 4416, Sägespäne und Holzschnitzel der Position 4401 sowie Zellstoff, Papier und Pappe der Kapitel 47 und 48 standen bereits im Anhang der alten Holzhandelsverordnung. Für sie gilt der 30. Dezember 2026 unabhängig von der Unternehmensgröße. Der Aufschub gilt nur für Kleinst- und Kleinunternehmen, die als Marktteilnehmer handeln, und betrifft unter den Verpackungspositionen nur Holzwolle der Position 4405.
Quellen und Stand: Verordnung (EU) 2023/1115 in der Fassung der Verordnung (EU) 2025/2650, Artikel 2, 3, 4, 5, 8, 26 und 38; Anhang I in der Fassung der Delegierten Verordnung (EU) 2026/2102, in Kraft seit dem 18. September 2026; Anhang der Verordnung (EU) Nr. 995/2010; Leitlinien der Kommission, ABl. C/2026/3896 vom 20. Juli 2026, Abschnitt 7 Buchstaben a und b; FAQ der Kommission, 5. Fassung, Fragen 2.5, 2.6, 2.7, 2.8, 2.10, 2.14, 2.15 und 5.5; TARIC-Dokument zur Verordnung (EU) 2023/1115, Revision 1 vom 23. September 2026; Allgemeine Vorschriften 5a und 5b für die Auslegung der Kombinierten Nomenklatur; Antworten der Bundesanstalt für Landwirtschaft und Ernährung zum Webinar der bayerischen Industrie- und Handelskammern vom 21. Mai 2026. Stand 14. Oktober 2026. Dieser Artikel ersetzt keine Einzelfallprüfung. Für die zolltarifliche Einreihung ist der Zoll zuständig, für die Durchführung der EUDR in Deutschland die Bundesanstalt für Landwirtschaft und Ernährung.
Fotos: Haberdoedas, Vida Huang, CHUTTERSNAP, Declan Sun, alle über Unsplash.
Passend dazu

Lassen Sie uns
sprechen.
Unverbindliches 30-Minuten-Gespräch. Wir zeigen Ihnen die Plattform, besprechen Ihre Lieferkette und machen Ihnen ein transparentes Angebot.
Oder direkt per E-Mail: a.ruetjes@polygon-one.com
Der Buchungskalender wird von HubSpot (Irland) geladen und setzt Cookies. Mit dem Knopf willigen Sie in alle optionalen Dienste dieser Website ein: HubSpot (Buchungskalender & Website-Analyse), Google Analytics mit Google-Ads-Conversion-Messung und Leadfeeder (B2B-Besucheranalyse). Personalisierte Werbung ist ausgeschlossen. Ihre Wahl ändern Sie jederzeit über „Cookie-Einstellungen“ im Footer.